


Historie o górskich wypadkach zwykle kończą się dramatyczną akcją ratunkową lub – niestety – tragicznym finałem. Tym razem było inaczej.
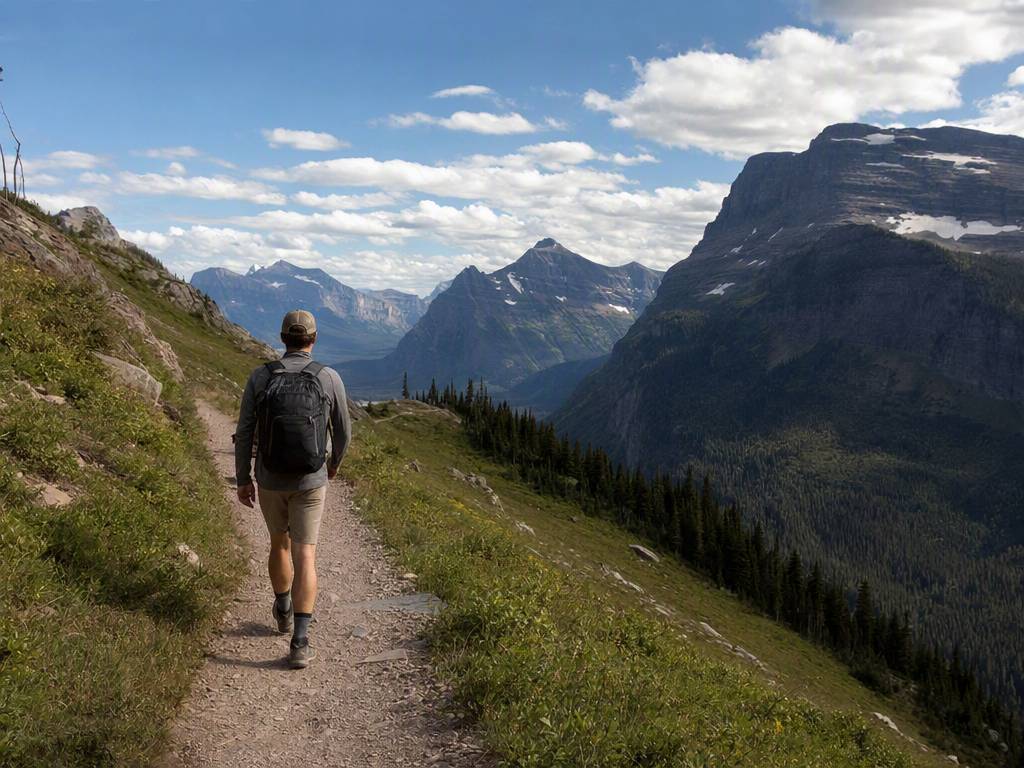
32-letni pielęgniarz David Cifaldi podczas wspinaczki na Granite Peak – najwyższy szczyt amerykańskiego stanu Montana – poślizgnął się i upadł na własny kij trekkingowy. Metalowy grot przebił jego plecy, przechodząc przez mięsień na wysokości łopatki. Z raną penetrującą przeszedł pieszo blisko 16 kilometrów, zachowując zimną krew i świadomie oceniając swój stan.
Najbardziej zaskakujący w tej historii nie był jednak sam wypadek.
David Cifaldi świadomie zrezygnował z wezwania śmigłowca ratunkowego. Obawiał się kosztów.
To historia o opanowaniu, wiedzy medycznej i ogromnym szczęściu. Dla branży ubezpieczeniowej jest jednak również świetnym punktem wyjścia do rozmowy o czymś znacznie ważniejszym – o tym, jak system ochrony zdrowia wpływa na decyzje ludzi oraz dlaczego odpowiednio dobrana ochrona ubezpieczeniowa może decydować nie tylko o finansach, ale również o bezpieczeństwie.
W Polsce taka sytuacja wydaje się wręcz nierealna
Dla większości Polaków historia z Montany brzmi wręcz niewiarygodnie.
Trudno wyobrazić sobie sytuację, w której osoba z ciężkim urazem zastanawia się, czy wezwać śmigłowiec ratunkowy, ponieważ obawia się rachunku opiewającego na dziesiątki tysięcy dolarów.
To jedna z fundamentalnych różnic pomiędzy systemem ochrony zdrowia w Polsce i Stanach Zjednoczonych.
Osoby objęte ubezpieczeniem zdrowotnym w Polsce mogą liczyć na finansowaną przez Narodowy Fundusz Zdrowia pomoc ratownictwa medycznego. Zarówno transport karetką, jak i interwencje Lotniczego Pogotowia Ratunkowego wykonywane w stanach zagrożenia życia nie oznaczają dla pacjenta konieczności zapłaty rachunku.
To jedna z tych wartości systemu, które często dostrzegamy dopiero wtedy, gdy spojrzymy na rozwiązania funkcjonujące w innych krajach.
W Stanach Zjednoczonych rzeczywistość wygląda zupełnie inaczej.
Tam koszt lotniczego transportu medycznego wynosi najczęściej od 20 do 40 tys. dolarów, a rachunki przekraczające 50 tys. dolarów również nie należą do wyjątków. To jednak dopiero początek wydatków.
Śmigłowiec to dopiero pierwszy rachunek
Po akcji ratunkowej pojawiają się kolejne koszty: transport naziemny, diagnostyka obrazowa, konsultacje specjalistyczne, pobyt na Szpitalnym Oddziale Ratunkowym, hospitalizacja, zabieg operacyjny czy leczenie pooperacyjne.
W przypadku poważnych urazów całkowity koszt leczenia w Stanach Zjednoczonych bardzo często przekracza 100 tys. dolarów, a przy bardziej skomplikowanych obrażeniach może sięgać nawet 200–500 tys. dolarów.
To właśnie świadomość tych kosztów sprawiła, że David Cifaldi zdecydował się zejść z góry o własnych siłach.
Na szczęście w jego przypadku ta decyzja nie zakończyła się tragedią. Trudno jednak nie zadać pytania, ilu pacjentów w podobnej sytuacji podejmuje ryzykowne decyzje właśnie z powodów finansowych.
NFZ leczy. Ale nie zabezpiecza wszystkich konsekwencji wypadku.
Historia z Montany pokazuje również coś, o czym w Polsce mówi się zdecydowanie za rzadko.
Publiczny system ochrony zdrowia odpowiada za udzielenie świadczeń medycznych. I robi to w zakresie ratowania życia oraz zdrowia. Nie oznacza to jednak, że zabezpiecza wszystkie konsekwencje wypadku.
Po zakończeniu leczenia często pozostają wydatki, które dla wielu rodzin okazują się znacznie większym problemem niż sam pobyt w szpitalu.
Dłuższa niezdolność do pracy, rehabilitacja, prywatne wizyty u specjalistów, zakup sprzętu ortopedycznego, dostosowanie mieszkania do potrzeb osoby poszkodowanej czy utrata części dochodów to koszty, których NFZ nie pokryje.
I właśnie tutaj zaczyna się rola rynku ubezpieczeniowego.
Ubezpieczenia zdrowotne, NNW czy polisy zapewniające świadczenia z tytułu czasowej niezdolności do pracy nie zastępują publicznej ochrony zdrowia. One ją uzupełniają.
To bardzo ważna różnica, którą warto coraz wyraźniej komunikować klientom.
Ta historia przypomina również o znaczeniu ubezpieczenia turystycznego
Z perspektywy polskiego rynku ubezpieczeniowego historia z Montany ma jeszcze jeden niezwykle istotny wymiar.
Gdyby podobny wypadek wydarzył się Polakowi podczas wakacji w Stanach Zjednoczonych, Kanadzie czy wielu innych krajach poza Europą, rachunek za akcję ratunkową i leczenie trafiłby właśnie do niego.
To dlatego odpowiednio dobrane ubezpieczenie turystyczne jest jednym z najważniejszych elementów przygotowania do wyjazdu, choć wciąż wielu podróżnych traktuje je jedynie jako formalność.
Tymczasem jeden niefortunny upadek może oznaczać konieczność pokrycia kosztów śmigłowca, transportu medycznego, hospitalizacji, operacji, rehabilitacji czy – w skrajnych przypadkach – transportu medycznego do Polski.
Łączna wartość takich świadczeń może sięgać nawet kilkuset tysięcy dolarów.
Najtańsza polisa nie zawsze oznacza najlepszą ochronę
Ta historia powinna skłaniać agentów do jeszcze jednej refleksji.
Klienci bardzo często porównują wyłącznie cenę ubezpieczenia turystycznego.
Znacznie rzadziej analizują sumę kosztów leczenia, zakres assistance, organizację transportu medycznego, koszty ratownictwa górskiego czy limity odpowiedzialności.
Tymczasem właśnie te elementy decydują o realnej wartości ochrony.
W przypadku podróży do Stanów Zjednoczonych eksperci od lat rekomendują wybór polis z bardzo wysokimi sumami kosztów leczenia – liczonymi w milionach złotych lub z nielimitowaną ochroną, jeśli takie rozwiązanie oferuje ubezpieczyciel.
Jeszcze kilka lat temu takie sumy wydawały się przesadą.
Dzisiaj coraz częściej stają się standardem.
Największym ryzykiem nie jest sam wypadek
David Cifaldi miał ogromne szczęście.
Był wykwalifikowanym pielęgniarzem. Potrafił ocenić rodzaj obrażeń, wiedział, czego nie wolno robić, miał przy sobie urządzenie umożliwiające wezwanie pomocy i towarzyszyli mu doświadczeni partnerzy wyprawy.
Większość klientów nie znajdzie się w tak komfortowej sytuacji.
W praktyce największym ryzykiem nie jest sam moment wypadku, ale wszystko, co dzieje się później.
Kilkutygodniowa absencja zawodowa, rehabilitacja, ograniczenie możliwości wykonywania działalności gospodarczej czy konieczność reorganizacji życia rodzinnego to scenariusze znacznie częstsze niż spektakularne akcje ratunkowe pokazywane w mediach.
To właśnie dlatego rozmowa o ubezpieczeniach coraz częściej powinna dotyczyć nie produktu, lecz konsekwencji zdarzeń i realnych potrzeb klienta.
Historia z Montany to gotowy argument dla agentów
Branża ubezpieczeniowa od lat mówi o ochronie życia i zdrowia. Coraz wyraźniej widać jednak, że klienci lepiej reagują na konkretne historie niż na ogólne statystyki.
Historia Davida Cifaldiego nie jest opowieścią o ekstremalnym sporcie. To historia przypadkowego upadku doświadczonego, świetnie przygotowanego turysty. Pokazuje, że ryzyko nie wybiera wieku, kondycji ani doświadczenia.
Jednocześnie przypomina o czymś jeszcze.
Polska daje swoim obywatelom poczucie bezpieczeństwa wynikające z publicznego systemu ochrony zdrowia. Gdy jednak przekraczamy granicę, zwłaszcza wybierając kierunki takie jak Stany Zjednoczone, Kanada czy wiele krajów pozaeuropejskich, te same zasady przestają obowiązywać.
Dlatego rolą agenta nie jest dziś wyłącznie sprzedaż polisy. Jest nią przede wszystkim edukacja klienta i uświadamianie, że odpowiednio dobrane ubezpieczenie pozwala podejmować właściwe decyzje wtedy, gdy liczy się każda minuta – bez zastanawiania się, czy będzie nas stać na wezwanie pomocy.
Bo właśnie wtedy ubezpieczenie przestaje być dokumentem w walizce, a staje się realnym elementem bezpieczeństwa.