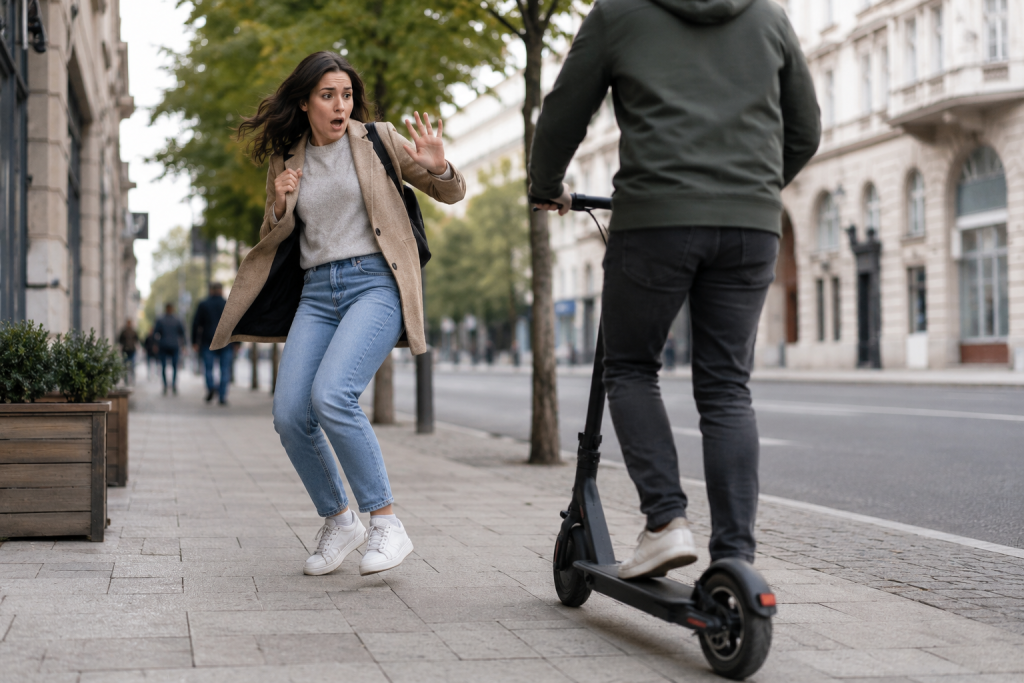



Hulajnoga elektryczna uderza w pieszego. Poszkodowany trafia do szpitala, potrzebuje leczenia i rehabilitacji, przez pewien czas nie może pracować. Albo inny scenariusz: użytkownik hulajnogi traci panowanie nad pojazdem i uszkadza zaparkowany samochód. W obu przypadkach pojawia się odpowiedzialność finansowa. Nie zawsze jednak za sprawcą stoi ubezpieczyciel.
Problem nabiera znaczenia wraz ze wzrostem liczby wypadków. Według najnowszych danych Policji od stycznia do lipca 2026 r. doszło w Polsce do 828 wypadków z udziałem użytkowników hulajnóg elektrycznych. Rok wcześniej w analogicznym okresie było ich 702. Liczba zabitych wzrosła z 5 do 11, a rannych z 638 do 745.
Dla rynku ubezpieczeniowego to sygnał, że mikromobilność przestaje być niszowym ryzykiem. Tym bardziej, że w przeciwieństwie do posiadacza samochodu użytkownik typowej hulajnogi elektrycznej nie ma w Polsce obowiązku zawierania komunikacyjnego OC.
Wypadków przybywa, a użytkownicy są coraz młodsi
Skala problemu rośnie szybko. W całym 2025 r. Policja odnotowała 1158 wypadków z udziałem użytkowników hulajnóg elektrycznych. Zginęło w nich 11 osób, a 1055 zostało rannych.
Wstępne dane za pierwszych siedem miesięcy 2026 r. pokazują dalszy wzrost. Liczba wypadków była o blisko 18 proc. wyższa niż w analogicznym okresie 2025 r.
Szczególną uwagę zwraca struktura wiekowa sprawców. W danych za 2025 r. najwięcej wypadków spowodowanych przez użytkowników hulajnóg dotyczyło grupy 7–14 lat – 243 zdarzeń. Kolejnych 149 spowodowali użytkownicy w wieku 15–17 lat.
Ustawodawca już zareagował. Od 3 marca 2026 r. minimalny wiek umożliwiający kierowanie hulajnogą elektryczną na drodze publicznej został podniesiony do 13 lat. Osoby niepełnoletnie muszą posiadać odpowiednie uprawnienia, np. kartę rowerową lub właściwą kategorię prawa jazdy. Od 3 czerwca osoby poniżej 16. roku życia mają również obowiązek używania kasku podczas jazdy m.in. hulajnogą elektryczną.
Z perspektywy ubezpieczeniowej pozostaje jednak inne pytanie: co dzieje się, kiedy użytkownik hulajnogi wyrządzi szkodę komuś innemu?
Potrącenie pieszego może oznaczać znacznie więcej niż koszt leczenia
Hulajnoga elektryczna jest w rozumieniu Prawa o ruchu drogowym pojazdem napędzanym elektrycznie, dwuosiowym, z kierownicą, bez siedzenia i pedałów, przeznaczonym konstrukcyjnie do poruszania się wyłącznie przez kierującego.
Nie jest więc prawnie traktowana jak zabawka.
Odpowiedzialność za wypadek może mieć przy tym poważne konsekwencje finansowe. Jeśli użytkownik hulajnogi potrąci pieszego, roszczenie nie musi ograniczyć się do kosztów pierwszej wizyty u lekarza.
W zależności od skutków konkretnego zdarzenia mogą pojawić się m.in. koszty leczenia i rehabilitacji, zadośćuczynienie związane z doznaną krzywdą, utracone dochody, a przy poważniejszych następstwach także dalsze roszczenia wynikające z przepisów prawa cywilnego.
Rzecznik Finansowy zwraca uwagę, że w przypadku szkody wyrządzonej przez użytkownika hulajnogi odpowiedzialność może dotyczyć zarówno szkód osobowych, jak i majątkowych – np. uszkodzonego samochodu.
Problem polega na tym, że sprawca nie zawsze ma polisę, która przejmie ekonomiczne skutki tej odpowiedzialności.
Obowiązkowego OC dla standardowej hulajnogi nie ma
W Polsce użytkownik typowej hulajnogi elektrycznej spełniającej ustawową definicję nie ma obowiązku zawierania odrębnego komunikacyjnego ubezpieczenia OC.
To zasadnicza różnica w porównaniu z ruchem samochodowym.
Jeżeli kierujący samochodem objętym obowiązkowym OC spowoduje wypadek, poszkodowany co do zasady kieruje swoje roszczenia do ubezpieczyciela odpowiedzialności cywilnej posiadacza pojazdu.
W przypadku hulajnogi takiego powszechnego mechanizmu obowiązkowego ubezpieczenia nie ma.
Nie oznacza to oczywiście braku odpowiedzialności sprawcy. Oznacza natomiast, że jeżeli nie posiada on odpowiedniej dobrowolnej ochrony, konsekwencje finansowe szkody mogą obciążyć jego własny majątek.
Przy uszkodzonym lusterku samochodu skala problemu może być stosunkowo niewielka. Przy poważnym potrąceniu pieszego sytuacja wygląda zupełnie inaczej.
OC w życiu prywatnym może być odpowiedzią. Ale trzeba przeczytać OWU
Jednym ze sposobów zabezpieczenia takiego ryzyka jest dobrowolne OC w życiu prywatnym.
Rzecznik Finansowy wskazuje, że takie ubezpieczenie może zapewnić ochronę przed finansowymi konsekwencjami szkód wyrządzonych innym osobom podczas jazdy hulajnogą elektryczną. OC w życiu prywatnym może występować jako samodzielna umowa albo być elementem szerszego pakietu, np. ubezpieczenia mieszkania.
Dla agenta zaczyna się jednak właśnie w tym miejscu najważniejsza część rozmowy.
Samo stwierdzenie, że klient „ma OC w życiu prywatnym”, nie przesądza jeszcze, że każda szkoda spowodowana hulajnogą będzie objęta ochroną.
OC w życiu prywatnym jest ubezpieczeniem dobrowolnym, dlatego zakres odpowiedzialności wynika z konkretnej umowy i OWU danego zakładu ubezpieczeń.
Trzeba sprawdzić m.in., czy ochrona obejmuje szkody związane z użytkowaniem hulajnogi elektrycznej, kto jest osobą ubezpieczoną, jaki jest zakres terytorialny, jaka obowiązuje suma gwarancyjna oraz jakie zastosowano wyłączenia odpowiedzialności.
Szczególne znaczenie mogą mieć postanowienia dotyczące korzystania z pojazdu bez wymaganych uprawnień, naruszenia przepisów czy innych okoliczności wskazanych w OWU.
Nie można więc przyjąć uniwersalnej zasady, że każde OC w życiu prywatnym automatycznie zabezpiecza użytkownika hulajnogi.
Kilka tysięcy złotych sumy może nie wystarczyć
Jest jeszcze jeden element, który w praktyce sprzedażowej łatwo przeoczyć – suma gwarancyjna.
Rzecznik Finansowy wprost zwraca uwagę, że przy OC obejmującym użytkowanie hulajnogi warto sprawdzić jej wysokość. Niska suma może okazać się niewystarczająca przy poważnej szkodzie osobowej.
Jeżeli odpowiedzialność ubezpieczyciela kończy się na ustalonej w umowie kwocie, nadwyżka roszczeń może obciążyć samego sprawcę.
To zmienia sposób, w jaki warto patrzeć na OC w życiu prywatnym.
Produkt, który przez lata kojarzył się głównie z zalaniem mieszkania sąsiada, szkodą wyrządzoną przez dziecko czy zwierzę, w realiach współczesnej mobilności może mieć zupełnie inne znaczenie.
Rosnąca liczba hulajnóg, rowerów elektrycznych i innych urządzeń wykorzystywanych do codziennego przemieszczania się powoduje, że potencjalne szkody mogą mieć coraz bardziej komunikacyjny charakter.
A jeśli sprawcą jest dziecko?
To szczególnie ważny wątek, bo policyjne statystyki pokazują dużą liczbę zdarzeń wśród młodych użytkowników.
Kodeks cywilny stanowi, że małoletni, który nie ukończył 13 lat, nie ponosi odpowiedzialności za wyrządzoną szkodę na zasadzie winy. Nie oznacza to jednak automatycznie, że szkoda pozostaje bez odpowiedzialnego.
Przepisy regulują m.in. odpowiedzialność osób zobowiązanych do nadzoru nad osobą, której z powodu wieku winy przypisać nie można. Konkretna odpowiedzialność zależy jednak od okoliczności zdarzenia.
Z punktu widzenia ubezpieczeń ponownie trzeba zajrzeć do umowy.
OC w życiu prywatnym często może obejmować nie tylko ubezpieczającego, lecz także określonych w OWU członków gospodarstwa domowego. Nie jest to jednak standard, który można założyć bez sprawdzenia warunków konkretnego produktu.
Dochodzi jeszcze kwestia przestrzegania przepisów.
Rzecznik Finansowy zwraca uwagę, że od marca 2026 r. dziecko poniżej 13. roku życia nie może kierować hulajnogą elektryczną po drodze publicznej. W przypadku starszego niepełnoletniego użytkownika znaczenie ma również posiadanie wymaganych uprawnień. Naruszenie tych zasad może mieć konsekwencje dla ochrony ubezpieczeniowej, jeśli odpowiednie wyłączenia przewidują OWU.
Rzecznik Finansowy chciał dyskusji o obowiązkowym OC
Rosnąca skala zdarzeń powoduje, że temat odpowiedzialności użytkowników hulajnóg wyszedł już poza dyskusję o bezpieczeństwie ruchu.
Rzecznik Finansowy wskazywał wcześniej na potrzebę rozważenia wprowadzenia obowiązkowego OC dla użytkowników hulajnóg elektrycznych, odwołując się również do rozwiązań funkcjonujących w innych państwach europejskich.
Na razie polski ustawodawca poszedł przede wszystkim w kierunku zwiększenia wymogów dotyczących bezpieczeństwa – podwyższenia minimalnego wieku oraz wprowadzenia obowiązku używania kasków przez najmłodszych.
Powszechnego obowiązkowego OC dla użytkowników standardowych hulajnóg elektrycznych nie wprowadzono.
Dla rynku ubezpieczeniowego pozostawia to ciekawą przestrzeń: ryzyko rośnie, odpowiedzialność cywilna istnieje, ale jej ubezpieczenie pozostaje w dużej mierze dobrowolne.
Dla agentów to sygnał do zmiany rozmowy o OC w życiu prywatnym
828 wypadków w siedem miesięcy nie oznacza oczywiście 828 szkód, które mogłyby zostać pokryte przez OC w życiu prywatnym. Policyjna statystyka obejmuje wypadki z udziałem użytkowników hulajnóg, a więc również zdarzenia, w których to oni są poszkodowani.
Trend jest jednak trudny do zignorowania.
Dla dystrybutorów może być sygnałem, że przy sprzedaży lub wznowieniu ubezpieczenia mieszkania warto spojrzeć szerzej na rzeczywiste życie klienta.
Czy on lub jego dzieci korzystają z hulajnogi elektrycznej? Czy OC obejmuje wszystkich domowników? Czy obejmuje szkody związane z takim pojazdem? Jakie są wyłączenia? Czy suma gwarancyjna odpowiada potencjalnej szkodzie osobowej, a nie tylko drobnej szkodzie w mieniu?
To nie powinien być pretekst do automatycznego „dorzucenia” kolejnego rozszerzenia. Powinien być elementem rzeczywistej identyfikacji ryzyka.
Mikromobilność zmieniła sposób poruszania się po miastach. Policyjne dane pokazują, że wraz z nią rośnie również liczba poważnych zdarzeń.
Dla branży ubezpieczeniowej najważniejsze pytanie nie brzmi więc już tylko: czy użytkownik hulajnogi może spowodować poważną szkodę?
Dziś warto zapytać: czy jego odpowiedzialność jest w ogóle ubezpieczona – i czy zakres oraz suma ochrony odpowiadają rzeczywistemu ryzyku?