
13 sierpnia 2026, 08:36 5 min
Top NEWS Top NEWS

Samochód autonomiczny spowodował kolizję. Kto odpowiada: kierowca, producent czy algorytm?

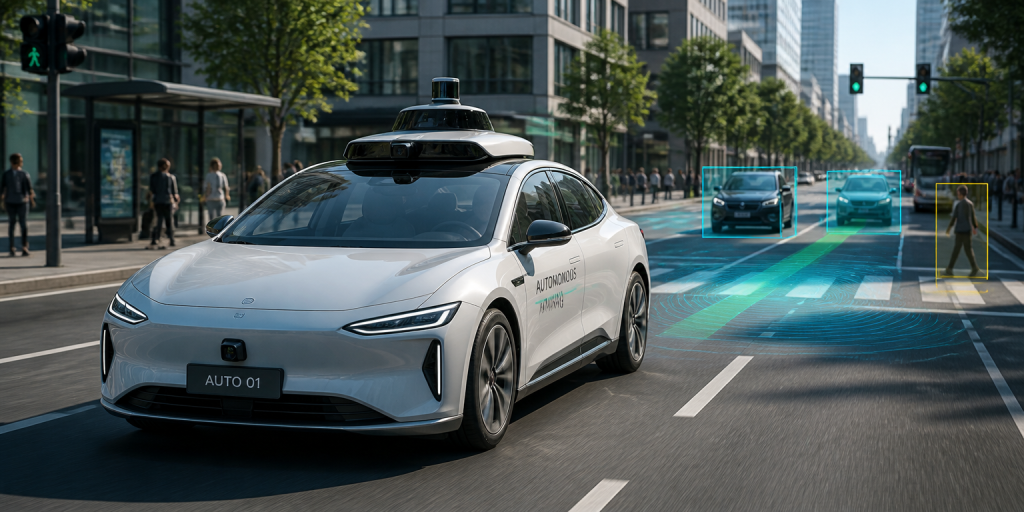
Czy za kilka lat spór o odszkodowanie po kolizji będzie wyglądał zupełnie inaczej niż dziś? Rozwój pojazdów autonomicznych sprawia, że coraz częściej pojawiają się pytania nie tylko o bezpieczeństwo, ale również o odpowiedzialność za szkody. Gdy samochód prowadzi komputer, a nie człowiek, kto powinien ponieść konsekwencje błędnej decyzji – właściciel pojazdu, producent, twórca oprogramowania, a może… sam algorytm?

To nie jest już futurystyczny scenariusz. Takie zdarzenia mają miejsce na drogach Stanów Zjednoczonych, gdzie autonomiczne taksówki przewożą pasażerów każdego dnia.

To już się dzieje – przykład z USA

Pod koniec lipca 2026 r. w Los Angeles doszło do poważnego wypadku z udziałem autonomicznego pojazdu Waymo. Samochód poruszał się bez kierowcy, gdy inny pojazd potrącił pieszego, następnie zjechał na przeciwległy pas i zderzył się z autonomiczną taksówką. W wyniku zdarzenia jedna osoba została ciężko ranna, a kilka kolejnych trafiło do szpitala. Wstępne ustalenia wskazują, że autonomiczny pojazd nie był sprawcą kolizji i poruszał się zgodnie z przepisami. Sprawa jednak ponownie wywołała debatę o odpowiedzialności prawnej pojazdów autonomicznych.

Nie był to jedyny incydent. Kilka tygodni wcześniej Waymo przeprowadziło aktualizację oprogramowania dla blisko 3,9 tys. autonomicznych pojazdów po serii zdarzeń, w których samochody wjeżdżały na odcinki dróg objęte robotami drogowymi. Choć nie doszło do poważnych obrażeń, amerykański regulator zwrócił uwagę na konieczność dalszego doskonalenia systemów autonomicznej jazdy.

Kto odpowiada za szkodę?

Z perspektywy prawa ubezpieczeniowego odpowiedź nie jest jednoznaczna.

Obecnie w większości krajów, również w Polsce, podstawową odpowiedzialność wobec osób poszkodowanych nadal zabezpiecza obowiązkowe ubezpieczenie OC posiadaczy pojazdów mechanicznych. Oznacza to, że poszkodowany otrzymuje odszkodowanie z polisy OC pojazdu, niezależnie od tego, czy za kierownicą siedział człowiek, czy samochód poruszał się w trybie autonomicznym.

Dopiero na dalszym etapie może dojść do ustalenia, kto faktycznie ponosi odpowiedzialność za zdarzenie.

Możliwych scenariuszy jest kilka:

  • kierowca lub użytkownik pojazdu – jeśli nieprawidłowo korzystał z systemu lub powinien był przejąć kontrolę nad pojazdem,
  • producent samochodu – jeżeli przyczyną szkody okaże się wada konstrukcyjna pojazdu,
  • producent lub dostawca oprogramowania – gdy źródłem błędnej decyzji będzie wadliwe działanie systemu autonomicznej jazdy,
  • serwis lub podmiot odpowiedzialny za aktualizacje – jeśli szkoda będzie wynikała z niewłaściwie przeprowadzonej aktualizacji systemu.

To właśnie na etapie regresów ubezpieczeniowych mogą pojawić się zupełnie nowe spory pomiędzy zakładami ubezpieczeń a producentami technologii.

A co z algorytmem?

Choć często mówi się o „winie algorytmu”, z prawnego punktu widzenia algorytm nie posiada zdolności do ponoszenia odpowiedzialności.

Prawo nie traktuje sztucznej inteligencji jako samodzielnego podmiotu. Odpowiedzialność zawsze ponosi człowiek albo przedsiębiorca odpowiedzialny za stworzenie, wdrożenie lub eksploatację danego rozwiązania.

Dlatego pytanie nie brzmi, czy odpowiada algorytm, lecz kto odpowiada za jego działanie.

Europa przygotowuje się na nowe wyzwania

Unia Europejska od kilku lat pracuje nad dostosowaniem przepisów do rozwoju sztucznej inteligencji oraz pojazdów autonomicznych.

Znaczenie będą miały przede wszystkim:

  • rozporządzenie AI Act, które określa zasady tworzenia i wykorzystywania systemów sztucznej inteligencji,
  • zmieniona dyrektywa dotycząca odpowiedzialności za produkty wadliwe, obejmująca również oprogramowanie oraz aktualizacje cyfrowe.

Oznacza to, że w przyszłości producenci systemów autonomicznych będą musieli wykazywać jeszcze większą staranność w zakresie bezpieczeństwa, dokumentowania działania algorytmów oraz zarządzania ryzykiem.

Co to oznacza dla rynku ubezpieczeniowego?

Dla branży ubezpieczeniowej rozwój autonomicznej motoryzacji oznacza jedną z największych zmian od momentu wprowadzenia obowiązkowego OC komunikacyjnego.

Można spodziewać się, że w kolejnych latach coraz większego znaczenia nabiorą:

  • ubezpieczenia odpowiedzialności producentów pojazdów i komponentów,
  • polisy dla producentów oprogramowania i dostawców sztucznej inteligencji,
  • cyberubezpieczenia obejmujące systemy sterujące pojazdami,
  • bardziej złożone postępowania regresowe pomiędzy ubezpieczycielami a producentami technologii.

Zmieni się również sposób likwidacji szkód. Obok opinii biegłych z zakresu rekonstrukcji wypadków coraz częściej analizowane będą logi systemowe, dane z czujników, zapis decyzji podejmowanych przez algorytmy czy historia aktualizacji oprogramowania.

Paradoks autonomii

Co ciekawe, dostępne dane pokazują, że autonomiczne pojazdy mogą być bezpieczniejsze od kierowców. Najnowsze analizy IIHS dotyczące floty Waymo wskazują na około 68% mniej zgłaszanych kolizji w przeliczeniu na przejechany dystans niż w przypadku kierowców prowadzących tradycyjne pojazdy. Jednocześnie eksperci podkreślają, że technologia nadal wymaga dalszego doskonalenia oraz stworzenia jednolitych standardów raportowania zdarzeń.

To pokazuje, że wraz ze spadkiem liczby wypadków może rosnąć stopień ich skomplikowania pod względem prawnym i ubezpieczeniowym.

Komentarz ekspercki

Pojazdy autonomiczne nie eliminują odpowiedzialności – zmieniają jedynie jej charakter. Dziś głównym adresatem roszczeń pozostaje ubezpieczyciel OC pojazdu, jednak coraz większą rolę będą odgrywać regresy wobec producentów samochodów, dostawców oprogramowania i twórców systemów sztucznej inteligencji. Dla rynku ubezpieczeniowego oznacza to konieczność rozwoju nowych produktów, nowych modeli oceny ryzyka oraz kompetencji związanych z analizą technologii, a nie wyłącznie zachowań kierowców. Wraz z rozwojem autonomicznej mobilności pytanie „kto prowadził?” będzie coraz częściej zastępowane pytaniem „kto odpowiada za decyzję podjętą przez system?”.

Źródła

  • People
  • San Francisco Chronicle
  • Insurance Institute for Highway Safety (IIHS)
  • Polska Izba Ubezpieczeń (PIU)
Obraz wygenerowany przy pomocy AI

Czy za kilka lat spór o odszkodowanie po kolizji będzie wyglądał zupełnie inaczej niż dziś? Rozwój pojazdów autonomicznych sprawia, że coraz częściej pojawiają się pytania nie tylko o bezpieczeństwo, ale również o odpowiedzialność za szkody. Gdy samochód prowadzi komputer, a nie człowiek, kto powinien ponieść konsekwencje błędnej decyzji – właściciel pojazdu, producent, twórca oprogramowania, a może… sam algorytm?

To nie jest już futurystyczny scenariusz. Takie zdarzenia mają miejsce na drogach Stanów Zjednoczonych, gdzie autonomiczne taksówki przewożą pasażerów każdego dnia.

To już się dzieje – przykład z USA

Pod koniec lipca 2026 r. w Los Angeles doszło do poważnego wypadku z udziałem autonomicznego pojazdu Waymo. Samochód poruszał się bez kierowcy, gdy inny pojazd potrącił pieszego, następnie zjechał na przeciwległy pas i zderzył się z autonomiczną taksówką. W wyniku zdarzenia jedna osoba została ciężko ranna, a kilka kolejnych trafiło do szpitala. Wstępne ustalenia wskazują, że autonomiczny pojazd nie był sprawcą kolizji i poruszał się zgodnie z przepisami. Sprawa jednak ponownie wywołała debatę o odpowiedzialności prawnej pojazdów autonomicznych.

Nie był to jedyny incydent. Kilka tygodni wcześniej Waymo przeprowadziło aktualizację oprogramowania dla blisko 3,9 tys. autonomicznych pojazdów po serii zdarzeń, w których samochody wjeżdżały na odcinki dróg objęte robotami drogowymi. Choć nie doszło do poważnych obrażeń, amerykański regulator zwrócił uwagę na konieczność dalszego doskonalenia systemów autonomicznej jazdy.

Kto odpowiada za szkodę?

Z perspektywy prawa ubezpieczeniowego odpowiedź nie jest jednoznaczna.

Obecnie w większości krajów, również w Polsce, podstawową odpowiedzialność wobec osób poszkodowanych nadal zabezpiecza obowiązkowe ubezpieczenie OC posiadaczy pojazdów mechanicznych. Oznacza to, że poszkodowany otrzymuje odszkodowanie z polisy OC pojazdu, niezależnie od tego, czy za kierownicą siedział człowiek, czy samochód poruszał się w trybie autonomicznym.

Dopiero na dalszym etapie może dojść do ustalenia, kto faktycznie ponosi odpowiedzialność za zdarzenie.

Możliwych scenariuszy jest kilka:

  • kierowca lub użytkownik pojazdu – jeśli nieprawidłowo korzystał z systemu lub powinien był przejąć kontrolę nad pojazdem,
  • producent samochodu – jeżeli przyczyną szkody okaże się wada konstrukcyjna pojazdu,
  • producent lub dostawca oprogramowania – gdy źródłem błędnej decyzji będzie wadliwe działanie systemu autonomicznej jazdy,
  • serwis lub podmiot odpowiedzialny za aktualizacje – jeśli szkoda będzie wynikała z niewłaściwie przeprowadzonej aktualizacji systemu.

To właśnie na etapie regresów ubezpieczeniowych mogą pojawić się zupełnie nowe spory pomiędzy zakładami ubezpieczeń a producentami technologii.

A co z algorytmem?

Choć często mówi się o "winie algorytmu", z prawnego punktu widzenia algorytm nie posiada zdolności do ponoszenia odpowiedzialności.

Prawo nie traktuje sztucznej inteligencji jako samodzielnego podmiotu. Odpowiedzialność zawsze ponosi człowiek albo przedsiębiorca odpowiedzialny za stworzenie, wdrożenie lub eksploatację danego rozwiązania.

Dlatego pytanie nie brzmi, czy odpowiada algorytm, lecz kto odpowiada za jego działanie.

Europa przygotowuje się na nowe wyzwania

Unia Europejska od kilku lat pracuje nad dostosowaniem przepisów do rozwoju sztucznej inteligencji oraz pojazdów autonomicznych.

Znaczenie będą miały przede wszystkim:

  • rozporządzenie AI Act, które określa zasady tworzenia i wykorzystywania systemów sztucznej inteligencji,
  • zmieniona dyrektywa dotycząca odpowiedzialności za produkty wadliwe, obejmująca również oprogramowanie oraz aktualizacje cyfrowe.

Oznacza to, że w przyszłości producenci systemów autonomicznych będą musieli wykazywać jeszcze większą staranność w zakresie bezpieczeństwa, dokumentowania działania algorytmów oraz zarządzania ryzykiem.

Co to oznacza dla rynku ubezpieczeniowego?

Dla branży ubezpieczeniowej rozwój autonomicznej motoryzacji oznacza jedną z największych zmian od momentu wprowadzenia obowiązkowego OC komunikacyjnego.

Można spodziewać się, że w kolejnych latach coraz większego znaczenia nabiorą:

  • ubezpieczenia odpowiedzialności producentów pojazdów i komponentów,
  • polisy dla producentów oprogramowania i dostawców sztucznej inteligencji,
  • cyberubezpieczenia obejmujące systemy sterujące pojazdami,
  • bardziej złożone postępowania regresowe pomiędzy ubezpieczycielami a producentami technologii.

Zmieni się również sposób likwidacji szkód. Obok opinii biegłych z zakresu rekonstrukcji wypadków coraz częściej analizowane będą logi systemowe, dane z czujników, zapis decyzji podejmowanych przez algorytmy czy historia aktualizacji oprogramowania.

Paradoks autonomii

Co ciekawe, dostępne dane pokazują, że autonomiczne pojazdy mogą być bezpieczniejsze od kierowców. Najnowsze analizy IIHS dotyczące floty Waymo wskazują na około 68% mniej zgłaszanych kolizji w przeliczeniu na przejechany dystans niż w przypadku kierowców prowadzących tradycyjne pojazdy. Jednocześnie eksperci podkreślają, że technologia nadal wymaga dalszego doskonalenia oraz stworzenia jednolitych standardów raportowania zdarzeń.

To pokazuje, że wraz ze spadkiem liczby wypadków może rosnąć stopień ich skomplikowania pod względem prawnym i ubezpieczeniowym.

Komentarz ekspercki

Pojazdy autonomiczne nie eliminują odpowiedzialności – zmieniają jedynie jej charakter. Dziś głównym adresatem roszczeń pozostaje ubezpieczyciel OC pojazdu, jednak coraz większą rolę będą odgrywać regresy wobec producentów samochodów, dostawców oprogramowania i twórców systemów sztucznej inteligencji. Dla rynku ubezpieczeniowego oznacza to konieczność rozwoju nowych produktów, nowych modeli oceny ryzyka oraz kompetencji związanych z analizą technologii, a nie wyłącznie zachowań kierowców. Wraz z rozwojem autonomicznej mobilności pytanie "kto prowadził?" będzie coraz częściej zastępowane pytaniem "kto odpowiada za decyzję podjętą przez system?".

Źródła

  • People
  • San Francisco Chronicle
  • Insurance Institute for Highway Safety (IIHS)
  • Polska Izba Ubezpieczeń (PIU)
Współtwórz nową jakość wiedzy o ubezpieczeniach. Zostań autorem!

Dołącz do grona twórców, którzy zmieniają sposób przekazywania informacji w branży ubezpieczeniowej. W Mapie Agentów NEWS stawiamy na głos praktyków.
Jesteś agentem, specjalistą, ekspertem lub przedstawicielem TU? Publikuj artykuły, dziel się doświadczeniem i buduj swoją pozycję na rynku – wszystko w ramach nowoczesnej platformy.
Zyskaj dostęp do systemu jako autor i miej realny wpływ na to, jak wygląda komunikacja i wiedza w branży ubezpieczeń.