Tragiczny wypadek polskiego autokaru na Węgrzech to przede wszystkim dramat poszkodowanych i rodzin ofiar. Dla rynku ubezpieczeniowego jest to jednocześnie przykład zdarzenia, w którym w jednej chwili uruchamia się kilka mechanizmów ochrony – obowiązkowe OC komunikacyjne, ubezpieczenie turystyczne, a potencjalnie również indywidualne polisy poszczególnych uczestników wyjazdu.
W takich sytuacjach szczególnie dobrze widać, że znaczenie ubezpieczenia nie kończy się na wypłacie jednego odszkodowania. Liczą się organizacja leczenia, transport, rehabilitacja, świadczenia dla bliskich oraz zabezpieczenie finansowe osób, których skutki wypadku mogą dotyczyć przez wiele kolejnych lat.
12 ofiar śmiertelnych. Pielgrzymi wracali z Medziugoria
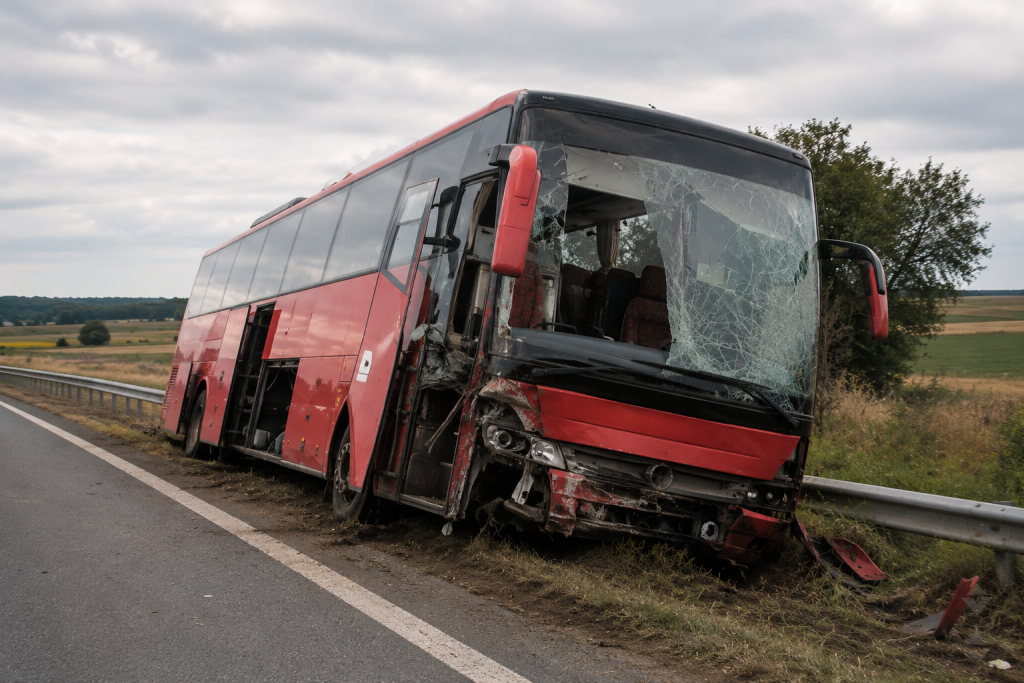
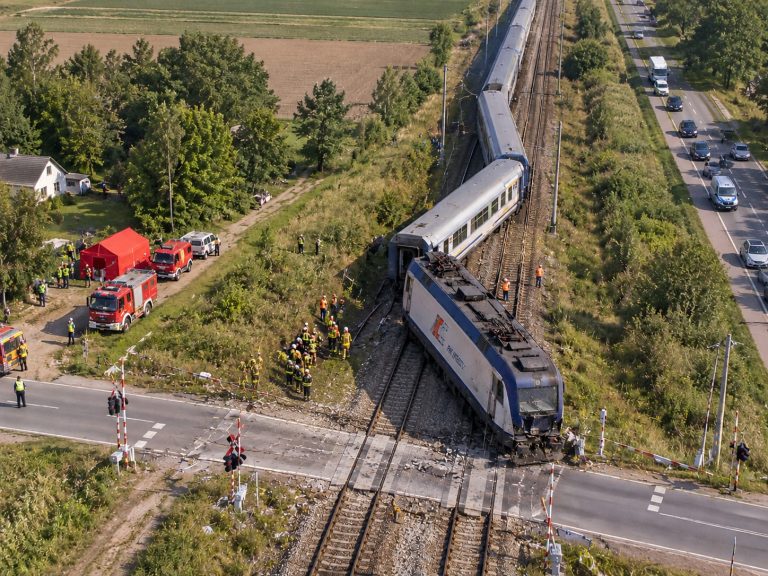
Do wypadku doszło 16 sierpnia 2026 roku na węgierskiej autostradzie M3. Autokarem podróżowało 59 osób z Polski, wracających z pielgrzymki z Medziugoria. W wyniku zdarzenia 12 osób zginęło, a wielu pasażerów zostało rannych. Część poszkodowanych trafiła do węgierskich szpitali.
Na obecnym etapie należy zachować ostrożność w przesądzaniu przyczyn tragedii. Ich dokładne ustalenie należy do właściwych organów prowadzących postępowanie.
Z punktu widzenia rynku ubezpieczeniowego istotne jest natomiast zabezpieczenie uczestników wyjazdu. Autokar posiadał obowiązkowe ubezpieczenie OC posiadaczy pojazdów mechanicznych w PZU SA. Ubezpieczyciel uruchomił specjalną całodobową infolinię dla poszkodowanych i ich bliskich, a PZU Zdrowie dodatkowo zapewniło możliwość skorzystania ze wsparcia psychologicznego.
Uczestnicy pielgrzymki byli natomiast objęci przez organizatora grupowym ubezpieczeniem turystycznym w Europa Ubezpieczenia. Towarzystwo poinformowało o uruchomieniu procedur związanych ze zdarzeniem i gotowości do realizacji świadczeń.
Mamy więc do czynienia z sytuacją, w której po jednym zdarzeniu znaczenie mogą mieć różne umowy ubezpieczenia, odpowiadające na odmienne potrzeby poszkodowanych.
OC autokaru – podstawowy filar odpowiedzialności
W przypadku pasażerów poszkodowanych w wypadku komunikacyjnym jednym z kluczowych źródeł ochrony jest obowiązkowe OC posiadacza pojazdu.
Obecna suma gwarancyjna dla szkód na osobie wynosi 29 876 400 zł w odniesieniu do jednego zdarzenia, bez względu na liczbę poszkodowanych. W przypadku szkód w mieniu jest to 6 021 600 zł.
Przy zdarzeniu obejmującym kilkudziesięciu pasażerów znaczenie pierwszej z tych kwot staje się szczególnie widoczne. Limit dotyczący szkód osobowych nie przysługuje bowiem każdej osobie oddzielnie – odnosi się do całego zdarzenia.
W przypadku ciężko rannych roszczenia mogą mieć charakter długoterminowy. Nie chodzi wyłącznie o koszty pierwszej hospitalizacji. Konsekwencją poważnych obrażeń mogą być wielomiesięczna rehabilitacja, dalsze leczenie, konieczność korzystania z pomocy osób trzecich, utrata możliwości wykonywania pracy czy trwałe ograniczenie samodzielności.
W zależności od indywidualnej sytuacji poszkodowanego zakres roszczeń może obejmować m.in. koszty leczenia i rehabilitacji, koszty opieki, zadośćuczynienie za doznaną krzywdę, utracone dochody, a przy spełnieniu odpowiednich przesłanek również świadczenia rentowe.
Rodziny ofiar również mogą mieć roszczenia
Odrębny wymiar mają roszczenia związane ze śmiercią uczestników wypadku.
Polskie przepisy przewidują możliwość dochodzenia przez najbliższych członków rodziny określonych świadczeń związanych ze śmiercią osoby poszkodowanej. W zależności od sytuacji mogą to być m.in. zwrot kosztów pogrzebu, renta, stosowne odszkodowanie za znaczne pogorszenie sytuacji życiowej oraz zadośćuczynienie za krzywdę.
Historia polskich wypadków autokarowych pokazuje przy tym, jak istotnie zmienił się system ochrony poszkodowanych.
W lipcu 2002 roku w Balatonszentgyörgy na Węgrzech doszło do innej tragedii polskich pielgrzymów podróżujących do Medziugoria. W wypadku autokaru zginęło wówczas 20 osób.
Od tamtego czasu zmieniły się zarówno regulacje, jak i poziom ochrony wynikający z obowiązkowego OC. Szczególnie istotna zmiana nastąpiła w 2008 roku, kiedy do Kodeksu cywilnego wprowadzono art. 446 § 4, stanowiący wprost podstawę do przyznania najbliższym członkom rodziny zmarłego odpowiedniej sumy tytułem zadośćuczynienia za doznaną krzywdę.
Dla branży to dobry przykład pokazujący, jak w ciągu ponad dwóch dekad ewoluowała realna funkcja obowiązkowego OC komunikacyjnego w zakresie szkód osobowych.
Gdzie w tym wszystkim jest ubezpieczenie turystyczne?
Wypadek na Węgrzech pokazuje również, dlaczego OC komunikacyjnego i ubezpieczenia turystycznego nie należy traktować jako produktów zastępujących się wzajemnie.
W tym przypadku uczestnicy byli objęci grupowym ubezpieczeniem turystycznym Europa Ubezpieczenia. Przy tego rodzaju ochronie znaczenie może mieć nie tylko finansowanie świadczeń przewidzianych w umowie, ale również pomoc organizacyjna.
W zależności od zakresu konkretnej polisy może ona obejmować m.in. organizację i pokrycie kosztów leczenia za granicą, assistance, transport medyczny do Polski czy transport zwłok do kraju. O tym, jakie świadczenia przysługują w konkretnym przypadku, każdorazowo decydują warunki zawartej umowy, zakres ochrony oraz przewidziane limity.
I właśnie w takich sytuacjach szczególnie dobrze widać praktyczne znaczenie assistance.
Rodzina osoby ciężko poszkodowanej znajdującej się kilkaset kilometrów od Polski może stanąć przed koniecznością kontaktu z zagraniczną placówką medyczną, organizacji dalszego leczenia czy powrotu chorego do kraju. W zależności od warunków umowy część tych obowiązków może przejąć ubezpieczyciel lub działające w jego imieniu centrum assistance.
To zupełnie inna funkcja niż późniejsze dochodzenie roszczeń odszkodowawczych z OC sprawcy.
Jedno zdarzenie nie oznacza jednej polisy
Z perspektywy pośredników ubezpieczeniowych to jeden z najważniejszych wniosków płynących z tego zdarzenia.
Klient może być objęty kilkoma rodzajami ochrony związanymi z tym samym wypadkiem. Oprócz OC pojazdu i grupowego ubezpieczenia turystycznego uczestnik wyjazdu może posiadać własne NNW, indywidualne ubezpieczenie na życie, dodatkową polisę turystyczną czy inne umowy przewidujące świadczenie w razie określonego zdarzenia.
Nie oznacza to automatycznie możliwości wielokrotnego uzyskania zwrotu tej samej szkody majątkowej. Inaczej funkcjonują jednak ubezpieczenia o charakterze odszkodowawczym, a inaczej ubezpieczenia osobowe przewidujące wypłatę określonego świadczenia po wystąpieniu zdarzenia wskazanego w umowie.
Dlatego po poważnym wypadku analiza sytuacji poszkodowanego nie powinna kończyć się na pytaniu: „Gdzie ubezpieczony był autokar?”.
Równie ważne jest ustalenie wszystkich umów ubezpieczenia, którymi objęty był poszkodowany.
Ważna lekcja dla pośredników
Ten przypadek powinien być również punktem wyjścia do rozmowy o jakości ochrony przy wyjazdach grupowych.
Informacja, że „ubezpieczenie jest w cenie wyjazdu”, z punktu widzenia profesjonalnej analizy mówi niewiele. Znaczenie mają zakres ochrony, sumy ubezpieczenia i limity poszczególnych świadczeń, zakres assistance, organizacja transportu medycznego, NNW oraz przewidziane w OWU wyłączenia i ograniczenia odpowiedzialności.
Dotyczy to szczególnie zorganizowanych wyjazdów autokarowych, pielgrzymek, wycieczek senioralnych i innych podróży grupowych.
W takich przypadkach nie wystarczy odpowiedzieć na pytanie, czy uczestnik „ma ubezpieczenie”. Znacznie ważniejsze jest ustalenie, jaką realną pomoc zapewnia zawarta umowa, gdy dochodzi do poważnego zdarzenia za granicą.
To także argument za tym, aby przy indywidualnej analizie potrzeb nie pomijać ochrony tylko dlatego, że klient uczestniczy w wyjeździe zorganizowanym i został już objęty polisą grupową. Zakres takiej umowy może być odpowiedni, ale powinien zostać zweryfikowany, a nie przyjęty z góry jako wystarczający.
Najważniejszy test ubezpieczenia zaczyna się po wypadku
Po tragedii na Węgrzech PZU i Europa Ubezpieczenia uruchomiły specjalne procedury oraz kanały kontaktu dla poszkodowanych i ich rodzin. Rzecznik Finansowy przypomniał natomiast o prawach osób poszkodowanych oraz możliwościach wynikających z OC komunikacyjnego i ubezpieczenia podróżnego.
Dla rynku takie zdarzenia są najtrudniejszym sprawdzianem tego, co na co dzień zapisane jest w ustawach, OWU i tabelach świadczeń.
Wypadek na Węgrzech pokazuje też, dlaczego rozmowy o ochronie nie powinno się sprowadzać do ceny polisy. Przy zdarzeniu z wieloma ofiarami różnice pomiędzy poszczególnymi rodzajami ubezpieczeń przestają być teorią. OC, ubezpieczenie turystyczne, assistance, NNW czy ubezpieczenie na życie mogą odpowiadać na zupełnie inne konsekwencje tego samego zdarzenia.
Dla pośrednika jest to również przypomnienie, że dobrze skonstruowana ochrona nie zawsze oznacza jedną polisę z wysoką sumą ubezpieczenia. Często jest systemem kilku uzupełniających się zabezpieczeń, z których każde ma inne zadanie.