
7 września 2026, 13:15 8 min
Analizy i Raporty Analizy i Raporty

Co szóste nowe auto w Polsce jest już chińskie. Dla ubezpieczycieli zaczyna się nowy test

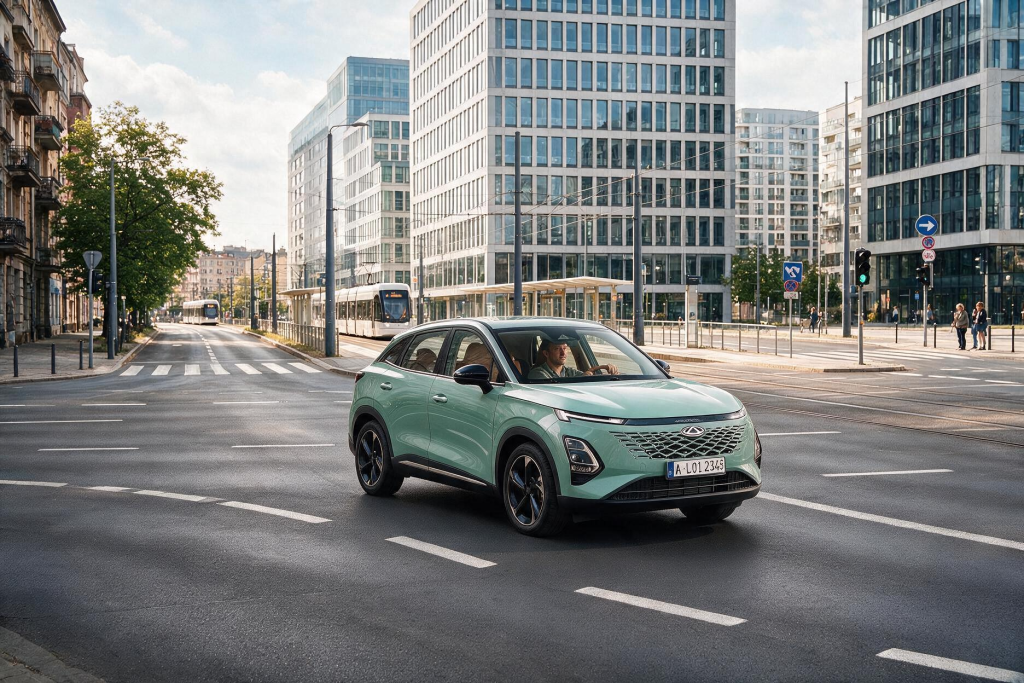
Jeszcze niedawno chińskie marki były na polskich drogach ciekawostką. Dziś ich udział w rynku nowych samochodów zbliża się do 16 proc. W sierpniu padł kolejny rekord, a tempo ekspansji pokazuje, że dla branży ubezpieczeniowej przestaje to być niszowy segment. Pierwsze dane szkodowe są przy tym nieoczywiste: problemem nie musi być sama wartość naprawy. Znacznie większym wyzwaniem mogą okazać się części, serwis i czas potrzebny na przywrócenie samochodu na drogę.

7292 auta w miesiąc. Wzrost o ponad 93 proc.

Najnowsze dane IBRM Samar pokazują skalę zmiany.

W sierpniu 2026 r. w Polsce zarejestrowano 7292 nowe samochody osobowe chińskich marek. To o 93,4 proc. więcej niż w analogicznym okresie poprzedniego roku.

Jeszcze bardziej wymowny jest ich udział w całym rynku nowych samochodów osobowych: w sierpniu wyniósł rekordowe 15,9 proc. Miesiąc wcześniej było to 15,5 proc., a w czerwcu 14,9 proc.

Trend jest więc wyraźny. W ciągu zaledwie kilku miesięcy kolejne rekordy są poprawiane, a samochody producentów z Chin przestają być marginesem polskiego rynku motoryzacyjnego.

Dla ubezpieczycieli oznacza to coś więcej niż pojawienie się kolejnych marek w systemach taryfikacyjnych. Im więcej takich samochodów trafia na drogi, tym większy będzie ich udział w portfelach OC i AC, a następnie – nieuchronnie – również w likwidowanych szkodach.

I dopiero wtedy okaże się, jak naprawdę wygląda ich profil ryzyka.

Pierwsze dane z Polski już są. I mogą zaskakiwać

Nie ma obecnie podstaw, aby stawiać znak równości między chińskim samochodem a droższą szkodą.

Dane PZU za 2025 r., udostępnione Interii, pokazują wręcz odwrotną zależność. Średnia wartość szkód autocasco dotyczących chińskich samochodów była około 11 proc. niższa niż w przypadku porównywalnych pojazdów innych marek.

Jednocześnie pojawiła się znacząca różnica w innym miejscu procesu likwidacji.

W przypadku chińskich samochodów średni okres korzystania z pojazdu zastępczego wynosił 19,4 dnia. Dla pozostałych marek było to 12,5 dnia.

To niemal tydzień różnicy – około 56 proc.

PZU zaznacza, że może to wskazywać na dłuższą naprawę lub oczekiwanie na części. Na podstawie dostępnych danych nie można natomiast wyciągać wniosku, że wszystkie samochody chińskich marek są trudniejsze albo droższe w likwidacji szkód.

To ważne rozróżnienie.

Ryzyko dla ubezpieczyciela nie sprowadza się bowiem wyłącznie do ceny zderzaka, reflektora czy roboczogodziny.

Samochód może nie być droższy w naprawie. Może być droższy w oczekiwaniu

Na problem dostępności części zwraca uwagę również Warta. Ubezpieczyciel wskazuje, że w przypadku części nowych marek czas naprawy w warsztatach może się wydłużać ze względu na ograniczoną dostępność komponentów i dłuższy czas ich dostawy.

To z kolei może generować dodatkowe koszty likwidacji szkody – chociażby związane z dłuższym korzystaniem z pojazdu zastępczego.

Warta nie obserwuje przy tym rażących różnic w stawkach roboczogodzin czy kosztach technologii napraw pomiędzy nowymi markami a producentami od lat obecnymi na europejskim rynku. Problemem pozostaje przede wszystkim logistyka.

Z punktu widzenia ubezpieczyciela różnica jest istotna.

Koszt szkody komunikacyjnej nie kończy się na częściach i pracy warsztatu. Znaczenie ma również czas potrzebny do zakończenia naprawy, dostępność samochodu zastępczego, możliwości sieci naprawczej czy przewidywalność całego procesu.

Wraz ze wzrostem liczby chińskich samochodów wszystkie te elementy będą coraz lepiej widoczne w danych szkodowych.

Część to nie wszystko. Potrzebna jest jeszcze wiedza, jak samochód naprawić

Nowoczesny samochód jest dziś znacznie trudniejszy do naprawienia niż jeszcze kilkanaście lat temu. Kamery, radary, czujniki i systemy wspomagania kierowcy powodują, że nawet pozornie niewielka kolizja może wymagać specjalistycznych procedur i późniejszej kalibracji.

Dlatego równie istotna jak dostępność samej części jest dokumentacja producenta.

Polscy ubezpieczyciele wskazują już na takie problemy w odniesieniu do wybranych modeli nowych marek. Allianz zwrócił uwagę m.in. na dostępność niektórych części zamiennych, a nawet brak gotowych receptur lakierniczych dostarczanych przez producentów. W takiej sytuacji warsztat musi samodzielnie dobrać kolor z wykorzystaniem odpowiedniego sprzętu.

Dla rzeczoznawcy znaczenie mają z kolei m.in. metody naprawy określone przez producenta, parametry pomiarowe czy informacja, które elementy konstrukcyjne mogą zostać naprawione, a które wymagają wymiany.

Problemem nie jest więc samo miejsce produkcji samochodu. Kluczowe staje się to, jak dobrze producent przygotował europejskie zaplecze posprzedażowe.

Holandia pokazuje, dokąd może prowadzić problem z naprawialnością

Ciekawym sygnałem dla polskiego rynku jest sytuacja w Holandii.

Tamtejszy ubezpieczyciel Univé ograniczył możliwość ubezpieczenia części stosunkowo nowych na europejskim rynku marek. W przypadku niektórych dostępna jest wyłącznie obowiązkowa ochrona odpowiedzialności cywilnej, a dla innych ubezpieczyciel nie oferuje ochrony.

Powodem nie jest samo chińskie pochodzenie samochodów. Na liście znalazły się również marki spoza Chin. Problemem mają być przede wszystkim możliwości naprawy – dostępność części, instrukcji technicznych oraz warsztatów posiadających odpowiednie kompetencje.

To pokazuje, jak istotnym elementem ryzyka ubezpieczeniowego staje się dziś coś, czego kierowca praktycznie nie widzi podczas zakupu samochodu: całe zaplecze stojące za produktem.

Samochód może być atrakcyjnie wyceniony i bogato wyposażony. Z perspektywy ubezpieczyciela równie ważne jest jednak to, co wydarzy się po kolizji.

W Polsce „czarnych list” nie ma

Nie należy jednak przenosić sytuacji holenderskiej bezpośrednio na polski rynek.

Z informacji uzyskanych przez media od PZU, Warty, Allianz i LINK4 wynika, że ubezpieczyciele ci nie stosują obecnie generalnego wykluczenia chińskich marek tylko ze względu na ich pochodzenie.

W przypadku AC poszczególne zakłady samodzielnie określają zasady przyjmowania ryzyka i warunki ochrony.

Inaczej jest w obowiązkowym OC posiadaczy pojazdów mechanicznych. Zgodnie z art. 5 ust. 2 ustawy o ubezpieczeniach obowiązkowych zakład posiadający odpowiednie zezwolenie nie może odmówić zawarcia umowy ubezpieczenia obowiązkowego, jeżeli w ramach swojej działalności takie umowy zawiera.

Nie oznacza to oczywiście jednakowej składki dla każdego pojazdu. Taryfy i wysokość składek w ubezpieczeniach obowiązkowych ustala zakład ubezpieczeń.

Dla ubezpieczycieli najcenniejsze dopiero nadejdzie: dane

Największym wyzwaniem może być dziś stosunkowo krótka historia części nowych marek na polskim rynku.

Do prawidłowej oceny ryzyka potrzebne są dane – o częstotliwości szkód, ich średniej wartości, kosztach części, czasie napraw, dostępności warsztatów czy kosztach świadczeń dodatkowych.

Przy szybko rosnącym parku pojazdów baza tych informacji będzie powiększała się bardzo szybko.

Warta wskazuje, że obecny udział nowych marek w całym polskim parku samochodowym nadal nie pozwala na budowanie w każdym przypadku reprezentatywnych porównań. LINK4 również nie identyfikuje obecnie systemowych problemów wynikających wyłącznie z chińskiego pochodzenia samochodu.

Dlatego obecna sytuacja jest szczególnie ciekawa: sprzedaż samochodów zmienia się szybciej niż historyczna baza danych, na której można oceniać ich wieloletnią szkodowość.

Co ten trend oznacza dla agentów?

Dla dystrybutora ubezpieczeń komunikacyjnych rekordowa sprzedaż chińskich samochodów oznacza przede wszystkim pojawienie się coraz większej grupy klientów posiadających stosunkowo nowe i często dobrze wyposażone pojazdy.

Przy AC warto więc zwrócić szczególną uwagę na warunki konkretnego produktu, zamiast zakładać, że ochrona dla każdego nowego samochodu działa identycznie.

Znaczenie mogą mieć m.in. zasady naprawy, wariant serwisowy, sposób ustalania wartości części, amortyzacja, udział własny, możliwość wyboru warsztatu czy zasady korzystania z samochodu zastępczego. Szczegółowe rozwiązania zawsze zależą jednak od konkretnego produktu i OWU.

W przypadku nowych marek właśnie samochód zastępczy może nabierać dodatkowego znaczenia. Jeśli naprawa przeciąga się z powodu oczekiwania na część, różnica między ochroną zapewniającą odpowiednią mobilność a polisą z bardziej ograniczonym świadczeniem staje się dla klienta bardzo konkretna.

To także kolejny argument, aby w APK nie porównywać ofert AC wyłącznie wysokością składki.

Chińskie marki przestały być niszą. Teraz zacznie się prawdziwy test

15,9 proc. udziału w miesięcznych rejestracjach oznacza, że dyskusja o chińskich samochodach przestaje być dla ubezpieczycieli analizą przyszłości.

Te pojazdy już trafiają do portfeli.

Na razie dostępne dane nie pozwalają postawić tezy, że chińskie samochody jako grupa są droższe w naprawie lub bardziej szkodowe. Pierwsze informacje z polskiego rynku wskazują jednak na inne potencjalne wyzwanie – czas i przewidywalność procesu naprawy.

I właśnie najbliższe lata pokażą, czy szybko rozwijane sieci dealerskie, magazyny części, dokumentacja techniczna i zaplecze warsztatowe będą rosły równie szybko jak sprzedaż samochodów.

Dla branży ubezpieczeniowej będzie to ważne nie tylko z punktu widzenia likwidacji szkód. Jeżeli wraz ze wzrostem portfela pojawią się trwałe różnice w kosztach lub czasie napraw poszczególnych modeli, z czasem mogą znaleźć odzwierciedlenie również w ocenie ryzyka i taryfikacji.

Chińskie marki zdały już pierwszy egzamin – sprzedażowy.

Teraz zaczyna się drugi: szkodowy.
Źródła

Obraz generowany przy pomocy AI.

Jeszcze niedawno chińskie marki były na polskich drogach ciekawostką. Dziś ich udział w rynku nowych samochodów zbliża się do 16 proc. W sierpniu padł kolejny rekord, a tempo ekspansji pokazuje, że dla branży ubezpieczeniowej przestaje to być niszowy segment. Pierwsze dane szkodowe są przy tym nieoczywiste: problemem nie musi być sama wartość naprawy. Znacznie większym wyzwaniem mogą okazać się części, serwis i czas potrzebny na przywrócenie samochodu na drogę.

7292 auta w miesiąc. Wzrost o ponad 93 proc.

Najnowsze dane IBRM Samar pokazują skalę zmiany.

W sierpniu 2026 r. w Polsce zarejestrowano 7292 nowe samochody osobowe chińskich marek. To o 93,4 proc. więcej niż w analogicznym okresie poprzedniego roku.

Jeszcze bardziej wymowny jest ich udział w całym rynku nowych samochodów osobowych: w sierpniu wyniósł rekordowe 15,9 proc. Miesiąc wcześniej było to 15,5 proc., a w czerwcu 14,9 proc.

Trend jest więc wyraźny. W ciągu zaledwie kilku miesięcy kolejne rekordy są poprawiane, a samochody producentów z Chin przestają być marginesem polskiego rynku motoryzacyjnego.

Dla ubezpieczycieli oznacza to coś więcej niż pojawienie się kolejnych marek w systemach taryfikacyjnych. Im więcej takich samochodów trafia na drogi, tym większy będzie ich udział w portfelach OC i AC, a następnie – nieuchronnie – również w likwidowanych szkodach.

I dopiero wtedy okaże się, jak naprawdę wygląda ich profil ryzyka.

Pierwsze dane z Polski już są. I mogą zaskakiwać

Nie ma obecnie podstaw, aby stawiać znak równości między chińskim samochodem a droższą szkodą.

Dane PZU za 2025 r., udostępnione Interii, pokazują wręcz odwrotną zależność. Średnia wartość szkód autocasco dotyczących chińskich samochodów była około 11 proc. niższa niż w przypadku porównywalnych pojazdów innych marek.

Jednocześnie pojawiła się znacząca różnica w innym miejscu procesu likwidacji.

W przypadku chińskich samochodów średni okres korzystania z pojazdu zastępczego wynosił 19,4 dnia. Dla pozostałych marek było to 12,5 dnia.

To niemal tydzień różnicy – około 56 proc.

PZU zaznacza, że może to wskazywać na dłuższą naprawę lub oczekiwanie na części. Na podstawie dostępnych danych nie można natomiast wyciągać wniosku, że wszystkie samochody chińskich marek są trudniejsze albo droższe w likwidacji szkód.

To ważne rozróżnienie.

Ryzyko dla ubezpieczyciela nie sprowadza się bowiem wyłącznie do ceny zderzaka, reflektora czy roboczogodziny.

Samochód może nie być droższy w naprawie. Może być droższy w oczekiwaniu

Na problem dostępności części zwraca uwagę również Warta. Ubezpieczyciel wskazuje, że w przypadku części nowych marek czas naprawy w warsztatach może się wydłużać ze względu na ograniczoną dostępność komponentów i dłuższy czas ich dostawy.

To z kolei może generować dodatkowe koszty likwidacji szkody – chociażby związane z dłuższym korzystaniem z pojazdu zastępczego.

Warta nie obserwuje przy tym rażących różnic w stawkach roboczogodzin czy kosztach technologii napraw pomiędzy nowymi markami a producentami od lat obecnymi na europejskim rynku. Problemem pozostaje przede wszystkim logistyka.

Z punktu widzenia ubezpieczyciela różnica jest istotna.

Koszt szkody komunikacyjnej nie kończy się na częściach i pracy warsztatu. Znaczenie ma również czas potrzebny do zakończenia naprawy, dostępność samochodu zastępczego, możliwości sieci naprawczej czy przewidywalność całego procesu.

Wraz ze wzrostem liczby chińskich samochodów wszystkie te elementy będą coraz lepiej widoczne w danych szkodowych.

Część to nie wszystko. Potrzebna jest jeszcze wiedza, jak samochód naprawić

Nowoczesny samochód jest dziś znacznie trudniejszy do naprawienia niż jeszcze kilkanaście lat temu. Kamery, radary, czujniki i systemy wspomagania kierowcy powodują, że nawet pozornie niewielka kolizja może wymagać specjalistycznych procedur i późniejszej kalibracji.

Dlatego równie istotna jak dostępność samej części jest dokumentacja producenta.

Polscy ubezpieczyciele wskazują już na takie problemy w odniesieniu do wybranych modeli nowych marek. Allianz zwrócił uwagę m.in. na dostępność niektórych części zamiennych, a nawet brak gotowych receptur lakierniczych dostarczanych przez producentów. W takiej sytuacji warsztat musi samodzielnie dobrać kolor z wykorzystaniem odpowiedniego sprzętu.

Dla rzeczoznawcy znaczenie mają z kolei m.in. metody naprawy określone przez producenta, parametry pomiarowe czy informacja, które elementy konstrukcyjne mogą zostać naprawione, a które wymagają wymiany.

Problemem nie jest więc samo miejsce produkcji samochodu. Kluczowe staje się to, jak dobrze producent przygotował europejskie zaplecze posprzedażowe.

Holandia pokazuje, dokąd może prowadzić problem z naprawialnością

Ciekawym sygnałem dla polskiego rynku jest sytuacja w Holandii.

Tamtejszy ubezpieczyciel Univé ograniczył możliwość ubezpieczenia części stosunkowo nowych na europejskim rynku marek. W przypadku niektórych dostępna jest wyłącznie obowiązkowa ochrona odpowiedzialności cywilnej, a dla innych ubezpieczyciel nie oferuje ochrony.

Powodem nie jest samo chińskie pochodzenie samochodów. Na liście znalazły się również marki spoza Chin. Problemem mają być przede wszystkim możliwości naprawy – dostępność części, instrukcji technicznych oraz warsztatów posiadających odpowiednie kompetencje.

To pokazuje, jak istotnym elementem ryzyka ubezpieczeniowego staje się dziś coś, czego kierowca praktycznie nie widzi podczas zakupu samochodu: całe zaplecze stojące za produktem.

Samochód może być atrakcyjnie wyceniony i bogato wyposażony. Z perspektywy ubezpieczyciela równie ważne jest jednak to, co wydarzy się po kolizji.

W Polsce „czarnych list” nie ma

Nie należy jednak przenosić sytuacji holenderskiej bezpośrednio na polski rynek.

Z informacji uzyskanych przez media od PZU, Warty, Allianz i LINK4 wynika, że ubezpieczyciele ci nie stosują obecnie generalnego wykluczenia chińskich marek tylko ze względu na ich pochodzenie.

W przypadku AC poszczególne zakłady samodzielnie określają zasady przyjmowania ryzyka i warunki ochrony.

Inaczej jest w obowiązkowym OC posiadaczy pojazdów mechanicznych. Zgodnie z art. 5 ust. 2 ustawy o ubezpieczeniach obowiązkowych zakład posiadający odpowiednie zezwolenie nie może odmówić zawarcia umowy ubezpieczenia obowiązkowego, jeżeli w ramach swojej działalności takie umowy zawiera.

Nie oznacza to oczywiście jednakowej składki dla każdego pojazdu. Taryfy i wysokość składek w ubezpieczeniach obowiązkowych ustala zakład ubezpieczeń.

Dla ubezpieczycieli najcenniejsze dopiero nadejdzie: dane

Największym wyzwaniem może być dziś stosunkowo krótka historia części nowych marek na polskim rynku.

Do prawidłowej oceny ryzyka potrzebne są dane – o częstotliwości szkód, ich średniej wartości, kosztach części, czasie napraw, dostępności warsztatów czy kosztach świadczeń dodatkowych.

Przy szybko rosnącym parku pojazdów baza tych informacji będzie powiększała się bardzo szybko.

Warta wskazuje, że obecny udział nowych marek w całym polskim parku samochodowym nadal nie pozwala na budowanie w każdym przypadku reprezentatywnych porównań. LINK4 również nie identyfikuje obecnie systemowych problemów wynikających wyłącznie z chińskiego pochodzenia samochodu.

Dlatego obecna sytuacja jest szczególnie ciekawa: sprzedaż samochodów zmienia się szybciej niż historyczna baza danych, na której można oceniać ich wieloletnią szkodowość.

Co ten trend oznacza dla agentów?

Dla dystrybutora ubezpieczeń komunikacyjnych rekordowa sprzedaż chińskich samochodów oznacza przede wszystkim pojawienie się coraz większej grupy klientów posiadających stosunkowo nowe i często dobrze wyposażone pojazdy.

Przy AC warto więc zwrócić szczególną uwagę na warunki konkretnego produktu, zamiast zakładać, że ochrona dla każdego nowego samochodu działa identycznie.

Znaczenie mogą mieć m.in. zasady naprawy, wariant serwisowy, sposób ustalania wartości części, amortyzacja, udział własny, możliwość wyboru warsztatu czy zasady korzystania z samochodu zastępczego. Szczegółowe rozwiązania zawsze zależą jednak od konkretnego produktu i OWU.

W przypadku nowych marek właśnie samochód zastępczy może nabierać dodatkowego znaczenia. Jeśli naprawa przeciąga się z powodu oczekiwania na część, różnica między ochroną zapewniającą odpowiednią mobilność a polisą z bardziej ograniczonym świadczeniem staje się dla klienta bardzo konkretna.

To także kolejny argument, aby w APK nie porównywać ofert AC wyłącznie wysokością składki.

Chińskie marki przestały być niszą. Teraz zacznie się prawdziwy test

15,9 proc. udziału w miesięcznych rejestracjach oznacza, że dyskusja o chińskich samochodach przestaje być dla ubezpieczycieli analizą przyszłości.

Te pojazdy już trafiają do portfeli.

Na razie dostępne dane nie pozwalają postawić tezy, że chińskie samochody jako grupa są droższe w naprawie lub bardziej szkodowe. Pierwsze informacje z polskiego rynku wskazują jednak na inne potencjalne wyzwanie – czas i przewidywalność procesu naprawy.

I właśnie najbliższe lata pokażą, czy szybko rozwijane sieci dealerskie, magazyny części, dokumentacja techniczna i zaplecze warsztatowe będą rosły równie szybko jak sprzedaż samochodów.

Dla branży ubezpieczeniowej będzie to ważne nie tylko z punktu widzenia likwidacji szkód. Jeżeli wraz ze wzrostem portfela pojawią się trwałe różnice w kosztach lub czasie napraw poszczególnych modeli, z czasem mogą znaleźć odzwierciedlenie również w ocenie ryzyka i taryfikacji.

Chińskie marki zdały już pierwszy egzamin – sprzedażowy.

Teraz zaczyna się drugi: szkodowy.
Źródła

Współtwórz nową jakość wiedzy o ubezpieczeniach. Zostań autorem!

Dołącz do grona twórców, którzy zmieniają sposób przekazywania informacji w branży ubezpieczeniowej. W Mapie Agentów NEWS stawiamy na głos praktyków.
Jesteś agentem, specjalistą, ekspertem lub przedstawicielem TU? Publikuj artykuły, dziel się doświadczeniem i buduj swoją pozycję na rynku – wszystko w ramach nowoczesnej platformy.
Zyskaj dostęp do systemu jako autor i miej realny wpływ na to, jak wygląda komunikacja i wiedza w branży ubezpieczeń.