


Rosyjski dron wojskowy wyłowiony z Bałtyku przy polskim wybrzeżu ponownie kieruje uwagę na ryzyko, które jeszcze kilka lat temu w krajowych ubezpieczeniach majątkowych mogło wydawać się czysto teoretyczne. Co stałoby się, gdyby podobny obiekt nie wpadł do morza, lecz spadł na dom, samochód albo zakład produkcyjny?
Odpowiedź ubezpieczeniowa wcale nie jest oczywista. Kluczowe może być nie tylko to, co zostało uszkodzone, ale przede wszystkim dlaczego doszło do szkody i jak dane zdarzenie zostanie zakwalifikowane na gruncie konkretnej umowy ubezpieczenia.
Wojskowy dron wyłowiony z Bałtyku
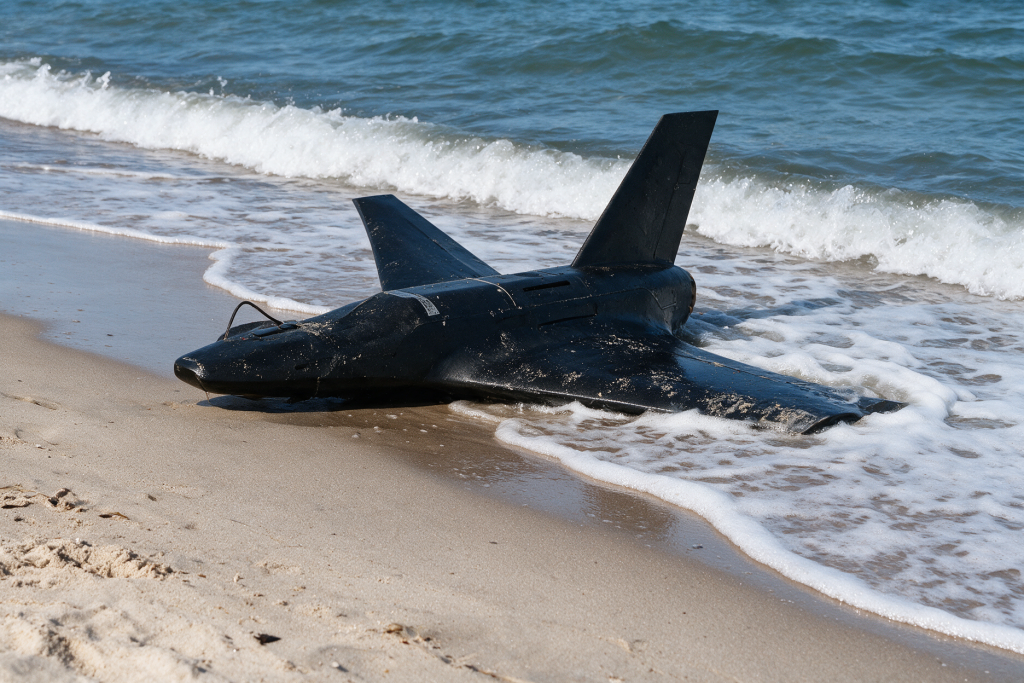
14 września polskie wojsko zlokalizowało i wydobyło z Morza Bałtyckiego drona w rejonie Rusinowa koło Jarosławca. Minister obrony narodowej Władysław Kosiniak-Kamysz poinformował, że wstępne oględziny wskazują na rosyjskie pochodzenie bezzałogowca. Reuters również opisał zdarzenie, powołując się na polskiego ministra obrony.
Później szef MON wskazywał, że obiekt miał bardziej cechy zwiadowcze niż bojowe i nie posiadał cech uzbrojenia. Na obecnym etapie nie ma więc podstaw, aby twierdzić, że dron miał zaatakować cel na terytorium Polski.
Z punktu widzenia rynku ubezpieczeniowego samo zdarzenie stawia jednak interesujące pytanie. Co w sytuacji, gdy bezzałogowiec wojskowy rzeczywiście spadnie na ubezpieczone mienie i spowoduje realne straty?
Sam fakt uderzenia drona nie przesądza o odpowiedzialności
Na pierwszy rzut oka sytuacja może wyglądać prosto: obiekt latający spada na dach i powoduje uszkodzenie. W ubezpieczeniach majątkowych można spotkać ryzyko określane jako upadek statku powietrznego lub innego obiektu latającego.
Przykładowo w warunkach ubezpieczenia mienia PZU definicja upadku statku powietrznego obejmuje katastrofę lub przymusowe lądowanie samolotu albo innego obiektu latającego, a także upadek jego części lub przewożonego ładunku.
Nie oznacza to jednak automatycznie, że każdy przypadek uderzenia drona będzie objęty ochroną.
W ubezpieczeniach liczy się bowiem nie tylko bezpośredni mechanizm powstania szkody, ale również jej przyczyna oraz wyłączenia odpowiedzialności zapisane w konkretnych OWU.
I właśnie tutaj zaczyna się najciekawsza część problemu.
Działania wojenne mogą całkowicie zmienić ocenę szkody
Wyłączenia dotyczące działań wojennych występują w warunkach wielu ubezpieczeń. Ich dokładne brzmienie nie jest jednak identyczne w każdym produkcie, dlatego nie można przyjąć jednej zasady obowiązującej dla wszystkich polis dostępnych na rynku.
Znaczenie może mieć m.in. to, czy zdarzenie zostanie uznane za następstwo działań wojennych, aktu terroru, sabotażu czy też za inne zdarzenie objęte zakresem umowy.
To ważne rozróżnienie. Samo stwierdzenie, że obiekt był wojskowym dronem, nie powinno jeszcze prowadzić do automatycznego wniosku dotyczącego odpowiedzialności ubezpieczyciela. Konieczne byłoby ustalenie okoliczności konkretnej szkody oraz odniesienie ich do zakresu ochrony i wyłączeń w danej umowie.
Dla likwidacji szkody zasadnicze znaczenie może więc mieć odpowiedź nie tylko na pytanie: „co spadło?”, ale również: „dlaczego znalazło się w tym miejscu i w jakich okolicznościach doszło do szkody?”
A jeśli dron uszkodzi samochód?
Podobny problem pojawia się przy autocasco.
Na rynku dostępne są produkty, w których uszkodzenie samochodu przez drona może mieścić się w zakresie ochrony. Przykładowo PZU w materiałach dotyczących AC wprost wymienia uszkodzenie pojazdu przez dron jako jeden z przykładów zdarzeń, które mogą być objęte ochroną. Jednocześnie wskazuje na wyłączenia dotyczące m.in. skutków działań wojennych oraz ataków terrorystycznych.
To dobrze pokazuje problem.
Dron spadający na samochód może być zdarzeniem ubezpieczeniowym, ale pochodzenie i przyczyna jego upadku mogą mieć zasadnicze znaczenie dla odpowiedzialności zakładu ubezpieczeń.
Nie można więc przenosić tego przykładu na każde AC. Ostateczna ocena zawsze wymaga sprawdzenia konkretnego zakresu i OWU.
A co z OC operatora drona?
Od 13 listopada 2025 r. w Polsce obowiązują nowe przepisy dotyczące obowiązkowego OC operatorów dronów o masie startowej od 250 g do 20 kg. Minimalna suma gwarancyjna wynosi równowartość w złotych 50 tys. SDR na jedno zdarzenie.
W kontekście wojskowego bezzałogowca szczególnie interesujący jest jednak inny element tych przepisów.
Rozporządzenie Ministra Finansów i Gospodarki z 24 października 2025 r. wprost stanowi, że obowiązkowe OC operatora nie obejmuje m.in. szkód powstałych wskutek działań wojennych, stanu wojennego, rozruchów i zamieszek oraz aktów terroru.
Oczywiście polskie obowiązkowe OC operatora drona nie jest rozwiązaniem stworzonym dla rosyjskich bezzałogowców wojskowych. Regulacja pokazuje jednak, jak istotna w konstrukcji ochrony ubezpieczeniowej jest kwalifikacja przyczyny zdarzenia.
Jeden dron, kilka zupełnie różnych scenariuszy
Wyobraźmy sobie dwa pozornie podobne zdarzenia.
W pierwszym cywilny dron używany do wykonywania zdjęć traci sterowanie i spada na zaparkowany samochód.
W drugim na taki sam samochód spada wojskowy bezzałogowiec, który znalazł się nad Polską w związku z działaniami wojennymi prowadzonymi za granicą.
Efekt fizyczny może być niemal identyczny: uszkodzona karoseria, rozbita szyba czy zniszczony dach pojazdu. Z perspektywy ubezpieczeniowej mogą to być jednak dwie zupełnie różne sprawy.
I właśnie dlatego w tego typu szkodach tak ważne stają się ustalenia dotyczące przyczyny zdarzenia.
To temat, który agenci powinni znać przed szkodą
Rosnące napięcie geopolityczne sprawia, że pytania o szkody związane z dronami, sabotażem czy działaniami wojennymi przestają być wyłącznie akademicką dyskusją.
Dla agentów i brokerów nie oznacza to oczywiście potrzeby straszenia klientów wojną. Jest natomiast argumentem za dokładnym rozumieniem zakresu oferowanej ochrony, zwłaszcza w przypadku ubezpieczeń majątkowych przedsiębiorstw, nieruchomości i autocasco.
W rozmowie o ochronie coraz większego znaczenia może nabierać nie tylko lista ryzyk objętych polisą, ale również katalog wyłączeń i sposób ich zdefiniowania.
Bo w przypadku szkody spowodowanej przez drona odpowiedź na pozornie proste pytanie: „czy polisa za to zapłaci?” może zależeć od znacznie bardziej skomplikowanego pytania: „czym z punktu widzenia umowy ubezpieczenia było to zdarzenie?”
Podsumowanie
Dron wyłowiony z Bałtyku nie spowodował opisywanych tutaj szkód – przedstawione scenariusze są analizą potencjalnych konsekwencji podobnego zdarzenia. Sam przypadek pokazuje jednak, że ryzyka geopolityczne coraz częściej mogą stykać się z codzienną praktyką rynku ubezpieczeniowego.
Dla branży najważniejszy wniosek jest prosty: przy szkodzie spowodowanej przez obiekt wojskowy nie wystarczy ustalić, że doszło do uszkodzenia mienia. O odpowiedzialności ubezpieczyciela może zdecydować dokładna przyczyna zdarzenia, zakres zawartej umowy i treść konkretnych OWU.