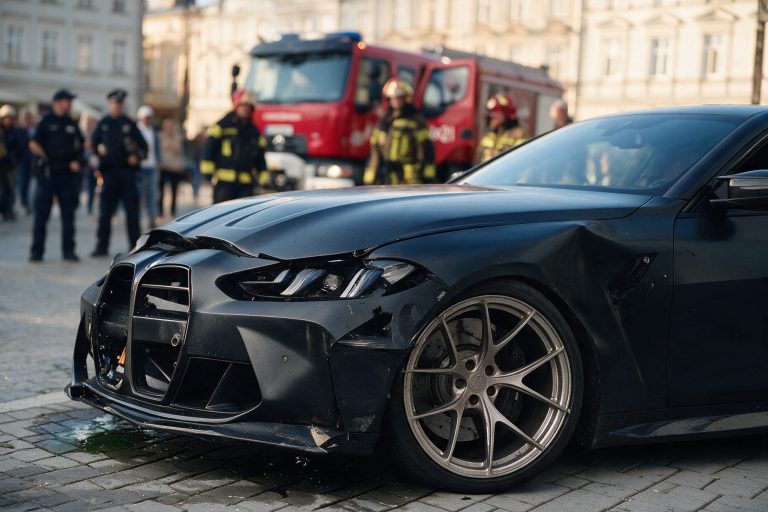




Naprawa samochodu po kolizji nie zawsze oznacza pełne naprawienie szkody. Nawet jeśli pojazd został przywrócony do właściwego stanu technicznego, jego wartość rynkowa może być niższa niż przed zdarzeniem. Poszkodowany może wówczas dochodzić dodatkowego odszkodowania z OC sprawcy. W praktyce wielu właścicieli pojazdów nie korzysta z tej możliwości, a agenci ubezpieczeniowi mogą odegrać istotną rolę w informowaniu klientów o przysługujących im prawach.
Bardzo dużo informacji oraz zapytań kierowanych do mnie dotyczy sposobu likwidacji szkód przez zakłady ubezpieczeń. Są to często sprawy indywidualne, wymagające porady i wskazania dalszego sposobu postępowania.
Tym razem chciałbym przybliżyć problem, który dość często występuje w praktyce likwidacji szkód komunikacyjnych – utratę wartości handlowej pojazdu wskutek kolizji lub wypadku drogowego.
Czym jest utrata wartości handlowej pojazdu?
Najogólniej rzecz ujmując, utrata wartości handlowej pojazdu to różnica pomiędzy wartością rynkową samochodu przed zdarzeniem a jego wartością po prawidłowo przeprowadzonej naprawie powypadkowej.
Nawet profesjonalnie wykonana naprawa nie zawsze przywraca samochodowi jego wcześniejszą wartość rynkową. Wynika to przede wszystkim z faktu, że osoby zainteresowane zakupem używanego pojazdu preferują samochody bezwypadkowe, wcześniej nieuszkodzone.
Zakup pojazdu powypadkowego jest często postrzegany jako bardziej ryzykowny. Potencjalni nabywcy obawiają się ukrytych wad oraz dodatkowych kosztów, które mogą pojawić się w przyszłości. Historia szkodowa samochodu może więc wpływać na jego cenę, nawet jeśli naprawa została przeprowadzona zgodnie z technologią producenta.
Właśnie ten spadek wartości rynkowej określamy jako rynkowy ubytek wartości pojazdu.
Jeżeli taki ubytek rzeczywiście wystąpił i pozostaje w związku ze zdarzeniem, poszkodowany może dochodzić jego wyrównania z ubezpieczenia OC posiadaczy pojazdów mechanicznych sprawcy.
Podstawa prawna. Dlaczego ubezpieczyciel może odpowiadać również za spadek wartości samochodu?
Polskie przepisy przewidują możliwość dochodzenia odszkodowania obejmującego nie tylko koszty naprawy uszkodzonego samochodu, lecz także pozostały uszczerbek w majątku poszkodowanego.
Podstawowe znaczenie mają tutaj dwa akty prawne:
| Ustawa z dnia 23 kwietnia 1964 r. – Kodeks cywilny. |
| Ustawa z dnia 22 maja 2003 r. o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych. |
Szczególnie istotny jest art. 361 § 2 Kodeksu cywilnego, ustanawiający zasadę pełnego odszkodowania.
Zgodnie z tą zasadą naprawienie szkody obejmuje straty, które poszkodowany poniósł, oraz korzyści, które mógłby osiągnąć, gdyby szkody mu nie wyrządzono.
W praktyce oznacza to, że:
- Celem odszkodowania jest przywrócenie sytuacji majątkowej poszkodowanego do stanu, jaki istniałby, gdyby zdarzenie wywołujące szkodę nie nastąpiło.
- Odszkodowanie nie może przekraczać rozmiarów rzeczywiście poniesionej szkody ani stanowić źródła dodatkowego zysku.
- Rekompensata obejmuje rzeczywisty uszczerbek w majątku, w tym koszty naprawy uszkodzonego mienia oraz uzasadniony spadek jego wartości.
- W określonych przypadkach odszkodowanie może również obejmować utracone korzyści, jeżeli zostaną spełnione przesłanki ich dochodzenia.
- Wysokość szkody ustala się przez porównanie sytuacji majątkowej poszkodowanego po zdarzeniu z sytuacją, w jakiej znajdowałby się, gdyby do szkody nie doszło.
W przypadku samochodu oznacza to, że samo pokrycie kosztów naprawy nie musi wyczerpywać odpowiedzialności odszkodowawczej.
Jeżeli pojazd po naprawie ma niższą wartość rynkową niż porównywalny samochód bez historii danego uszkodzenia, powstała różnica może stanowić dodatkowy element szkody majątkowej.
Ogólne zasady wypłaty odszkodowań z obowiązkowego OC określa również art. 13 ustawy o ubezpieczeniach obowiązkowych.
Kiedy można ubiegać się o odszkodowanie za utratę wartości pojazdu?
Nie każde uszkodzenie samochodu automatycznie uzasadnia wypłatę dodatkowego odszkodowania. Znaczenie mają charakter szkody, historia pojazdu, zakres naprawy oraz rzeczywisty wpływ zdarzenia na wartość rynkową samochodu.
W praktyce przy ocenie takich roszczeń bierze się pod uwagę kilka istotnych okoliczności.
1. Szkoda częściowa, a nie całkowita
Roszczenie dotyczące utraty wartości handlowej odnosi się przede wszystkim do pojazdów, których naprawa jest technicznie i ekonomicznie uzasadniona.
W przypadku szkody całkowitej sposób ustalania odszkodowania jest inny, ponieważ uwzględnia wartość pojazdu przed zdarzeniem oraz wartość jego pozostałości.
2. Rodzaj i zakres uszkodzeń
Istotne znaczenie mają uszkodzenia elementów konstrukcyjnych, metalowych, szkieletu nadwozia oraz powłoki lakierniczej.
Nie każde uszkodzenie wpływa na wartość handlową w takim samym stopniu. Wymiana łatwo demontowalnych elementów, takich jak niektóre części plastikowe, lampy czy szyby, może mieć inne znaczenie dla wyceny niż naprawa elementów konstrukcyjnych lub lakierowanie nadwozia.
3. Historia wcześniejszych uszkodzeń
Ważną okolicznością jest to, czy przed zdarzeniem samochód był bezwypadkowy oraz czy wcześniej przeprowadzano naprawy wpływające na jego wartość handlową.
Wcześniejsze szkody mogą ograniczać wysokość możliwego do wykazania ubytku wartości. Nie oznacza to jednak, że każdy pojazd z historią napraw jest automatycznie wyłączony z możliwości dochodzenia roszczenia.
4. Stan techniczny po naprawie
Przy ustalaniu rynkowego ubytku wartości znaczenie ma również stan techniczny pojazdu po naprawie.
Należy przy tym odróżnić utratę wartości handlowej od szkody wynikającej z nieprawidłowo wykonanej naprawy. Są to dwa różne zagadnienia, które mogą wymagać odmiennego sposobu dochodzenia roszczeń.
5. Wiek i okres eksploatacji samochodu
W praktyce rzeczoznawczej szczególną uwagę zwraca się na pojazdy stosunkowo nowe.
W niektórych metodach wyceny stosuje się orientacyjne granice wieku, na przykład sześć lat dla samochodów osobowych i cztery lata dla ciężarowych.
Nie są to jednak ustawowe ograniczenia prawa do odszkodowania. Wiek samochodu powinien być oceniany łącznie z jego stanem, historią, wartością rynkową oraz charakterem uszkodzeń.
Szczególne znaczenie może to mieć w przypadku pojazdów zabytkowych, historycznych lub innych samochodów o nietypowej wartości rynkowej.
6. Wysokość rzeczywistego ubytku wartości
W niektórych metodach rzeczoznawczych stosowane są minimalne progi obliczeniowe, na przykład 200 zł.
Nie należy jednak traktować takiej kwoty jako ustawowego minimum uprawniającego do dochodzenia odszkodowania. Kluczowe pozostaje wykazanie rzeczywistego uszczerbku w wartości pojazdu.
Jak udokumentować roszczenie?
Jednym z najważniejszych elementów postępowania jest odpowiednie udokumentowanie utraty wartości handlowej.
Poszkodowany powinien przedstawić ubezpieczycielowi informacje i dokumenty pozwalające ustalić, że wskutek kolizji lub wypadku wartość rynkowa samochodu rzeczywiście się obniżyła.
Pomocne mogą być w szczególności:
- Dokumentacja szkody i zakresu uszkodzeń pojazdu.
- Dokumenty potwierdzające przeprowadzoną naprawę.
- Opinia niezależnego rzeczoznawcy samochodowego.
- Informacje uzyskane z warsztatu naprawczego.
- Porównanie wartości rynkowej podobnych samochodów bezwypadkowych i powypadkowych.
Szczególne znaczenie może mieć opinia rzeczoznawcy, który określi rynkowy ubytek wartości na podstawie przyjętej metody wyceny.
Zgromadzona dokumentacja powinna wykazywać związek pomiędzy zdarzeniem drogowym a obniżeniem wartości pojazdu.
Jak zgłosić roszczenie do ubezpieczyciela?
Roszczenie o odszkodowanie za utratę wartości handlowej można zgłosić do zakładu ubezpieczeń, który odpowiada za szkodę z OC sprawcy.
W praktyce warto zrobić to możliwie szybko, gdy dostępna jest dokumentacja pozwalająca ocenić zakres uszkodzeń, sposób naprawy oraz wpływ zdarzenia na wartość samochodu.
Zgłoszenie powinno zawierać uzasadnienie roszczenia oraz dokumenty potwierdzające jego wysokość.
Nie należy również zwlekać z dochodzeniem odszkodowania ze względu na terminy przedawnienia.
Co do zasady, w przypadku roszczeń związanych z czynem niedozwolonym zastosowanie znajduje trzyletni termin przedawnienia, jednak jego początek oraz długość mogą zależeć od okoliczności konkretnej sprawy. W określonych przypadkach obowiązują także dłuższe terminy.
Warto pamiętać, że samo upływanie czasu może utrudniać udowodnienie wysokości szkody, nawet jeżeli roszczenie nie uległo jeszcze przedawnieniu.
Jak ustala się wysokość utraty wartości handlowej?
To jeden z najtrudniejszych elementów całego postępowania.
Nie istnieje jeden ustawowy wzór, który w każdej sprawie pozwalałby automatycznie obliczyć wysokość rynkowego ubytku wartości pojazdu.
W praktyce rzeczoznawcy samochodowi, biegli sądowi oraz eksperci współpracujący z zakładami ubezpieczeń korzystają z metod i instrukcji wyceny opracowanych na potrzeby rynku motoryzacyjnego.
Jednym z wykorzystywanych rozwiązań są instrukcje określania rynkowego ubytku wartości pojazdu, uwzględniające między innymi jego wiek, wartość oraz charakter uszkodzeń.
Wysokość odszkodowania powinna jednak odpowiadać rzeczywistemu spadkowi wartości konkretnego samochodu.
Właśnie dlatego w sprawach spornych tak istotne znaczenie ma niezależna opinia rzeczoznawcy.
Co zrobić, gdy ubezpieczyciel odmówi wypłaty odszkodowania?
Decyzja odmowna zakładu ubezpieczeń nie musi oznaczać zakończenia sprawy.
Podobnie jest w sytuacji, gdy ubezpieczyciel uzna roszczenie, ale zaproponuje kwotę, którą poszkodowany uważa za zaniżoną.
W takim przypadku można:
- Złożyć reklamację do zakładu ubezpieczeń, przedstawiając uzasadnienie i dodatkowe dowody.
- Uzyskać opinię niezależnego rzeczoznawcy, jeżeli spór dotyczy wysokości rynkowego ubytku wartości.
- Skorzystać z dostępnych form wsparcia Rzecznika Finansowego.
- W ostateczności dochodzić roszczenia na drodze sądowej.
Każda sprawa wymaga indywidualnej analizy, szczególnie gdy strony różnią się w ocenie zakresu szkody, wcześniejszego stanu samochodu lub sposobu obliczenia spadku jego wartości.
Samochód w leasingu. Kto może dochodzić odszkodowania?
Osobnym zagadnieniem, które często pojawia się w praktyce, jest utrata wartości handlowej pojazdów użytkowanych na podstawie umowy leasingu.
W takim przypadku należy pamiętać, że właścicielem samochodu w okresie obowiązywania leasingu jest co do zasady leasingodawca.
To właśnie on, jako właściciel pojazdu, może być uprawniony do dochodzenia odszkodowania za utratę jego wartości handlowej.
Sytuacja leasingobiorcy jest bardziej złożona i zależy między innymi od postanowień umowy leasingowej oraz ewentualnego przeniesienia wierzytelności.
W określonych przypadkach leasingobiorca może dochodzić takiego roszczenia na podstawie cesji wierzytelności dokonanej przez leasingodawcę.
Wówczas konieczne jest wykazanie podstawy uprawnienia do dochodzenia odszkodowania oraz udokumentowanie samego ubytku wartości pojazdu.
Dla agenta obsługującego przedsiębiorców i klientów leasingowych jest to szczególnie ważna kwestia. Przed wskazaniem sposobu postępowania należy ustalić, komu przysługuje roszczenie i jakie dokumenty będą potrzebne.
Dlaczego agenci ubezpieczeniowi powinni znać to zagadnienie?
Utrata wartości handlowej pojazdu jest jednym z tych elementów likwidacji szkody, o których poszkodowani nie zawsze wiedzą.
Właściciel samochodu koncentruje się zwykle na naprawie uszkodzeń, organizacji samochodu zastępczego i przywróceniu pojazdu do użytkowania. Tymczasem nawet po zakończeniu naprawy może pozostawać dodatkowy uszczerbek majątkowy.
Wiedza agenta lub OFWCA o możliwości dochodzenia takiego roszczenia może mieć duże znaczenie dla jakości obsługi poszkodowanego.
Nie chodzi o gwarantowanie klientowi dodatkowej wypłaty, lecz o umiejętność rozpoznania sytuacji, w której warto przeanalizować możliwość dochodzenia odszkodowania.
Agent powinien wiedzieć, jakie okoliczności mają znaczenie dla oceny roszczenia, jakie dokumenty mogą być potrzebne oraz gdzie skierować klienta w przypadku sporu z zakładem ubezpieczeń.
Podsumowanie. Naprawa pojazdu nie zawsze oznacza pełną rekompensatę szkody
Każdy samochód traci na wartości wraz z upływem czasu. Kolizja lub wypadek mogą jednak spowodować dodatkowy spadek jego wartości rynkowej, nawet gdy pojazd zostanie prawidłowo naprawiony.
Polskie prawo przewiduje możliwość dochodzenia odszkodowania obejmującego taki uszczerbek majątkowy z OC sprawcy zdarzenia.
Kluczowe znaczenie ma wykazanie, że utrata wartości rzeczywiście wystąpiła, pozostaje w związku ze szkodą oraz została odpowiednio udokumentowana.
Dla agentów i OFWCA znajomość zasad dochodzenia odszkodowania za utratę wartości handlowej pojazdu to kolejny element profesjonalnej obsługi klienta – również na etapie likwidacji szkody, a nie tylko zawierania umowy ubezpieczenia.