



Dziura w lokalnej drodze, uszkodzony McLaren 570 GT i odszkodowanie w wysokości 450 tys. zł. Historia, która w październiku 2026 roku ponownie obiegła polskie media, pokazuje, jak jedna szkoda może pochłonąć cały limit ochrony ubezpieczeniowej. Co ciekawe, ponad 200 tys. zł kosztował sam samochód zastępczy. Dla agentów i brokerów to nie tylko motoryzacyjna ciekawostka, ale przykład, dlaczego przy doborze sumy gwarancyjnej OC nie wystarczy kierować się wielkością klienta i jego dotychczasową historią szkodową.
McLaren na wiejskiej drodze. Od jednej dziury do 450 tys. zł
Sprawa, którą 12 października 2026 roku przypomniały polskie media, nie jest nowym zdarzeniem. Warta opisała ją już we wrześniu 2022 roku, wykorzystując jako przykład znaczenia odpowiednio dobranej sumy gwarancyjnej w ubezpieczeniach odpowiedzialności cywilnej.
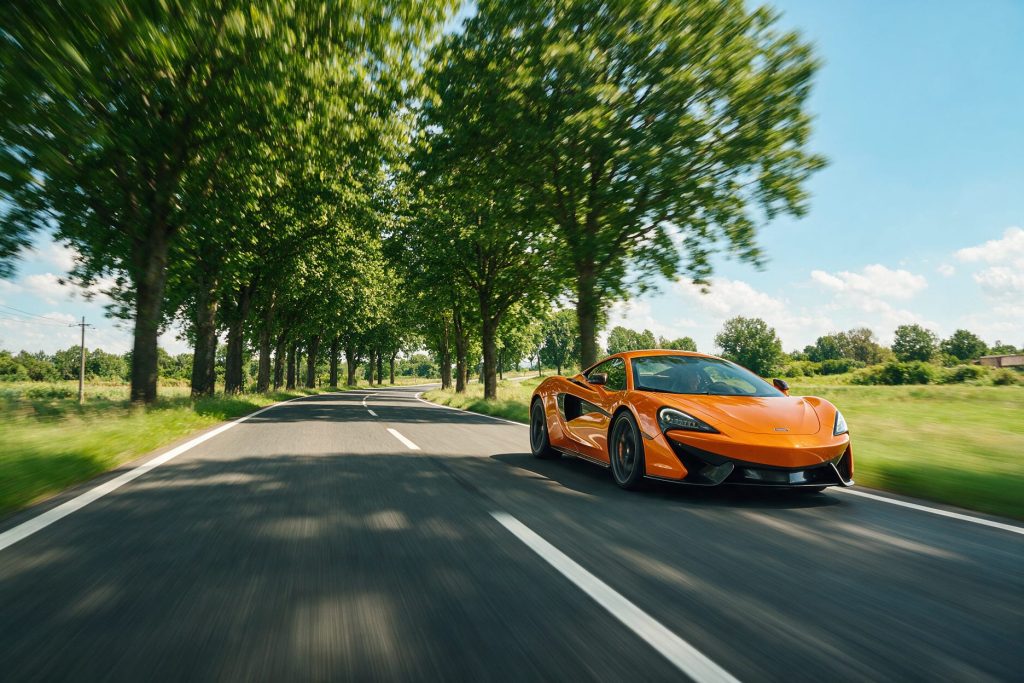
Przez niewielką polską gminę przejeżdżał kierowca McLarena 570 GT. Według relacji ubezpieczyciela poruszał się z prędkością około 30–40 km/h, kiedy poczuł silne uderzenie. Po przejechaniu kolejnych kilkudziesięciu metrów system samochodu zasygnalizował spadek ciśnienia w oponach.
Po zatrzymaniu okazało się, że powietrze zeszło z dwóch opon po prawej stronie pojazdu. Uszkodzeniu uległy również osłona pod zderzakiem oraz elementy podwozia. Przyczyną był głęboki ubytek w nawierzchni drogi gminnej.
Samochód wymagał transportu lawetą do specjalistycznego serwisu. Na czas naprawy poszkodowanemu udostępniono Lamborghini jako pojazd zastępczy.
W tym momencie pozornie zwyczajna szkoda komunikacyjna zaczęła generować koszty, które trudno byłoby przewidzieć na podstawie samego wyglądu uszkodzeń.
Ostateczny rachunek okazał się wyjątkowo wysoki:
| Rodzaj kosztu | Kwota |
|---|---|
| Naprawa McLarena 570 GT | blisko 250 000 zł |
| Koszty związane z samochodem zastępczym i brakiem możliwości korzystania z pojazdu | ponad 200 000 zł |
| Łączne odszkodowanie | 450 000 zł |
Kwoty składowe są przybliżone, a ich suma nie powinna być traktowana jako dokładne rozbicie wypłaty. Zgodnie z informacjami Warty samo udostępnienie pojazdu zastępczego wygenerowało koszt przekraczający 200 tys. zł.
Co istotne, McLaren był wykorzystywany również do wynajmu na wydarzenia okolicznościowe. Jego unieruchomienie mogło więc powodować konsekwencje wykraczające poza sam koszt naprawy.
Polisa OC gminy została wyczerpana jedną szkodą
Najważniejszy z punktu widzenia branży ubezpieczeniowej jest jednak dalszy przebieg sprawy.
Gmina posiadała dobrowolne ubezpieczenie odpowiedzialności cywilnej obejmujące ryzyka związane z zarządzaniem drogami publicznymi. Jak wynika z pierwotnej relacji Warty, wypłacone odszkodowanie wyczerpało sumę gwarancyjną przewidzianą w umowie.
To istotne, ponieważ nie chodziło o katastrofę, wypadek z wieloma poszkodowanymi czy zdarzenie powodujące rozległe zniszczenia. Wystarczył jeden uszkodzony samochód.
W części publikacji medialnych pojawia się informacja, że samorząd musiał dopłacić do odszkodowania z własnego budżetu. Jednak w relacjach przedstawiciela Warty z 2023 roku wskazywano, że koszty zostały pokryte z ubezpieczenia OC gminy. Bez dokumentacji rozliczenia szkody nie można więc jednoznacznie potwierdzić, czy i w jakiej wysokości samorząd poniósł dodatkowy wydatek.
Bezsporny pozostaje najważniejszy fakt: jedno zdarzenie wykorzystało całą dostępną sumę gwarancyjną.
W praktyce oznacza to, że nawet polisa, która skutecznie pokryła konkretne roszczenie, może pozostawić ubezpieczonego bez wystarczającego zabezpieczenia na wypadek kolejnych szkód.
Mała gmina, małe ryzyko? To założenie może kosztować najwięcej
Warta zwróciła uwagę na jeszcze jeden szczegół. Gmina miała dobrą historię szkodową. Nie występowały nawet drobne, powtarzające się szkody, które bywają charakterystyczne dla jednostek samorządu terytorialnego.
Z punktu widzenia ubezpieczonego dotychczasowa suma gwarancyjna mogła więc wydawać się wystarczająca. Przy zawieraniu umowy istotne znaczenie miał również koszt ochrony.
To mechanizm dobrze znany w ubezpieczeniach OC działalności gospodarczej.
Przedsiębiorca, który przez wiele lat nie zgłosił żadnej poważnej szkody, może nie widzieć uzasadnienia dla podwyższenia sumy gwarancyjnej. Podobnie niewielka jednostka samorządowa może uznawać, że jej skala działania nie wymaga wysokich limitów odpowiedzialności.
Tymczasem wysokość potencjalnego roszczenia nie musi mieć bezpośredniego związku z wielkością ubezpieczonego.
Mała firma serwisowa może uszkodzić kosztowną instalację przemysłową. Niewielki wykonawca robót budowlanych może doprowadzić do poważnych strat w cudzym majątku. Zarządca nieruchomości może odpowiadać za zdarzenie powodujące zarówno szkody rzeczowe, jak i osobowe.
W każdym z tych przypadków wartość roszczenia zależy przede wszystkim od skutków zdarzenia i zakresu odpowiedzialności, a nie od liczby pracowników, przychodów czy dotychczasowej szkodowości klienta.
Dobra historia szkodowa nie oznacza, że klient nie jest narażony na szkodę o dużej wartości.
To jedna z najważniejszych lekcji płynących z przypadku McLarena.
Dlaczego samochód zastępczy kosztował ponad 200 tys. zł?
W tej historii uwagę przyciąga nie tylko koszt naprawy luksusowego pojazdu. Równie interesująca jest struktura odszkodowania.
Ponad 200 tys. zł wygenerował samochód zastępczy. W rozliczeniu uwzględniono również następstwa braku możliwości korzystania z uszkodzonego pojazdu.
To istotny element analizy odpowiedzialności cywilnej.
Szkoda majątkowa nie zawsze ogranicza się do fizycznego uszkodzenia rzeczy. W określonych okolicznościach poszkodowany może dochodzić również naprawienia innych strat pozostających w adekwatnym związku przyczynowym ze zdarzeniem, a także utraconych korzyści, jeżeli zostaną spełnione przesłanki odpowiedzialności.
Nie oznacza to jednak automatycznego prawa do wynajęcia dowolnie drogiego samochodu zastępczego.
W praktyce likwidacyjnej znaczenie mają m.in. zasadność i celowość poniesionych kosztów, okres naprawy, potrzeba korzystania z pojazdu oraz okoliczności konkretnej sprawy. Każde roszczenie wymaga indywidualnej oceny.
W przypadku McLarena istotne było również jego wykorzystanie do działalności zarobkowej.
Dla agentów i brokerów płynie z tego ważny wniosek: szacując potencjalną wysokość roszczenia z OC, nie można ograniczać się wyłącznie do kosztów naprawy uszkodzonego mienia.
Czasami to właśnie następstwa ekonomiczne zdarzenia znacząco zwiększają ostateczną wartość szkody.
Kiedy za uszkodzenie samochodu odpowiada zarządca drogi?
Przypadek McLarena rodzi również pytanie o podstawy odpowiedzialności cywilnej zarządcy drogi.
Zgodnie z ustawą o drogach publicznych do obowiązków zarządcy należy m.in. utrzymywanie nawierzchni drogi oraz realizowanie określonych zadań związanych z bezpieczeństwem ruchu.
Nie oznacza to jednak, że każde uszkodzenie pojazdu spowodowane nierównością nawierzchni automatycznie rodzi obowiązek wypłaty odszkodowania.
W typowych sprawach opartych na odpowiedzialności za zawinione działanie lub zaniechanie konieczne jest ustalenie odpowiednich przesłanek odpowiedzialności, w tym szkody i adekwatnego związku przyczynowego. Znaczenie mogą mieć również sposób utrzymania drogi, wiedza zarządcy o zagrożeniu, możliwość jego usunięcia lub oznakowania oraz zachowanie samego kierowcy.
Jeżeli odpowiedzialność zarządcy zostanie ustalona, roszczenie może być rozpatrywane w ramach jego ubezpieczenia OC, pod warunkiem że konkretne ryzyko mieści się w zakresie zawartej umowy.
W przypadku dobrowolnych ubezpieczeń OC znaczenie mają zatem nie tylko suma gwarancyjna, ale również zakres ochrony, wyłączenia odpowiedzialności i ewentualne podlimity.
Suma gwarancyjna to nie tylko liczba na polisie
Przy odnawianiu ubezpieczenia OC łatwo skoncentrować rozmowę na wysokości składki i porównaniu ofert poszczególnych towarzystw.
Tymczasem suma gwarancyjna jest jednym z podstawowych parametrów określających realną wartość ochrony.
W ubezpieczeniach dobrowolnych jej wysokość jest ustalana w umowie. Może funkcjonować jako limit na jedno zdarzenie, limit na wszystkie zdarzenia w okresie ubezpieczenia lub w innej konstrukcji przewidzianej w OWU.
Dodatkowo poszczególne rodzaje szkód mogą podlegać osobnym ograniczeniom odpowiedzialności.
Dlatego dwie polisy z identyczną główną sumą gwarancyjną nie muszą zapewniać takiego samego poziomu zabezpieczenia.
Szczególne znaczenie ma także kwestia wyczerpywania sumy gwarancyjnej.
Jeżeli umowa przewiduje limit na wszystkie zdarzenia w okresie ubezpieczenia, wypłata dużego odszkodowania może znacząco ograniczyć ochronę dostępną przy kolejnych roszczeniach. Po całkowitym wykorzystaniu limitu dalsza odpowiedzialność ubezpieczyciela w tym zakresie może już nie występować.
Możliwość uzupełnienia sumy gwarancyjnej zależy od warunków konkretnej umowy i uzgodnień z ubezpieczycielem.
Właśnie dlatego dobór odpowiedniego limitu powinien być elementem świadomej analizy ryzyka, a nie wyłącznie sposobem na uzyskanie niższej składki.
Czy sumy gwarancyjne nadążają za wartością potencjalnych szkód?
Problem niedostosowania sum gwarancyjnych do rzeczywistej ekspozycji na ryzyko nie jest nowy.
W analizie opublikowanej w lutym 2024 roku Warta zwracała uwagę na niewielką skalę aktualizacji sum gwarancyjnych w swoim portfelu klientów korporacyjnych.
Według przedstawionych danych w 2023 roku jedynie około co dziesiąty klient zdecydował się na zmianę głównej sumy gwarancyjnej, a 7% podwyższyło ją o więcej, niż wyniosła inflacja w 2022 roku.
Nie są to dane dotyczące całego polskiego rynku ani aktualny obraz sytuacji w 2026 roku. Pokazują jednak problem, który może występować w procesie odnawiania ochrony.
Klient przez kolejne lata utrzymuje dotychczasową sumę gwarancyjną, podczas gdy zmieniają się koszty napraw, usług, technologii oraz potencjalne skutki finansowe szkód.
W ubezpieczeniach odpowiedzialności cywilnej ma to szczególne znaczenie, ponieważ wartość roszczenia może być uzależniona od wielu czynników, których nie da się sprowadzić do prostego wskaźnika inflacji.
Podwyższenie sumy gwarancyjnej nie powinno być więc wyłącznie mechaniczną waloryzacją. Powinno wynikać z ponownej oceny rzeczywistego ryzyka klienta.
Co agent powinien zmienić w rozmowie o OC?
Historia McLarena może być wartościowym przykładem wykorzystywanym podczas rozmów z klientami biznesowymi.
Nie chodzi o straszenie ich skrajnymi scenariuszami ani przekonywanie, że każdy przedsiębiorca powinien posiadać możliwie najwyższą sumę gwarancyjną.
Chodzi o zmianę sposobu myślenia o odpowiedzialności cywilnej.
Zamiast pytać wyłącznie o wartość majątku, wysokość przychodów czy liczbę pracowników, warto przeanalizować, jak poważne mogą być skutki pojedynczego błędu, zaniedbania lub zdarzenia związanego z działalnością klienta.
Przy ocenie potrzeb ubezpieczeniowych szczególnie istotne są pytania:
- Jaką szkodę klient może wyrządzić osobie trzeciej, nawet jeśli prawdopodobieństwo takiego zdarzenia jest niewielkie?
- Czy jedno zdarzenie może spowodować jednocześnie szkodę rzeczową, osobową i dodatkowe straty finansowe?
- Czy w umowie występują podlimity ograniczające ochronę dla określonych ryzyk?
- Czy suma gwarancyjna obowiązuje na jedno zdarzenie, czy na wszystkie zdarzenia w okresie ubezpieczenia?
- Czy dotychczasowy poziom ochrony nadal odpowiada charakterowi działalności i możliwej wysokości roszczeń?
Odpowiedzi nie zawsze prowadzą do konieczności podwyższenia sumy gwarancyjnej. Mogą jednak ujawnić istotne luki w ochronie lub potrzebę zmiany konstrukcji umowy.
Z punktu widzenia dystrybutora ważne jest również właściwe udokumentowanie analizy wymagań i potrzeb klienta oraz przedstawionych rozwiązań, zgodnie z obowiązującymi przepisami dotyczącymi dystrybucji ubezpieczeń.
Jedna szkoda może zmienić wszystko
Przypadek McLarena pokazuje, że wysokość roszczenia nie zawsze jest proporcjonalna do skali zdarzenia.
Nie doszło do poważnego wypadku, nikt nie odniósł obrażeń, a przyczyną uszkodzeń był pojedynczy ubytek w nawierzchni drogi. Mimo to odszkodowanie osiągnęło 450 tys. zł i wyczerpało sumę gwarancyjną ubezpieczenia OC gminy.
W tej historii polisa spełniła swoją funkcję, ale jednocześnie pokazała, jak szybko może zostać wykorzystany dostępny limit odpowiedzialności.
Dla agentów i brokerów najważniejszy wniosek jest prosty: suma gwarancyjna powinna być dobierana do potencjalnych skutków odpowiedzialności cywilnej, a nie wyłącznie do wielkości klienta, jego historii szkodowej czy oczekiwanej wysokości składki.
Bo czasami wystarczy jedna dziura w drodze, aby przekonać się, ile naprawdę warta jest ochrona zapisana w polisie.