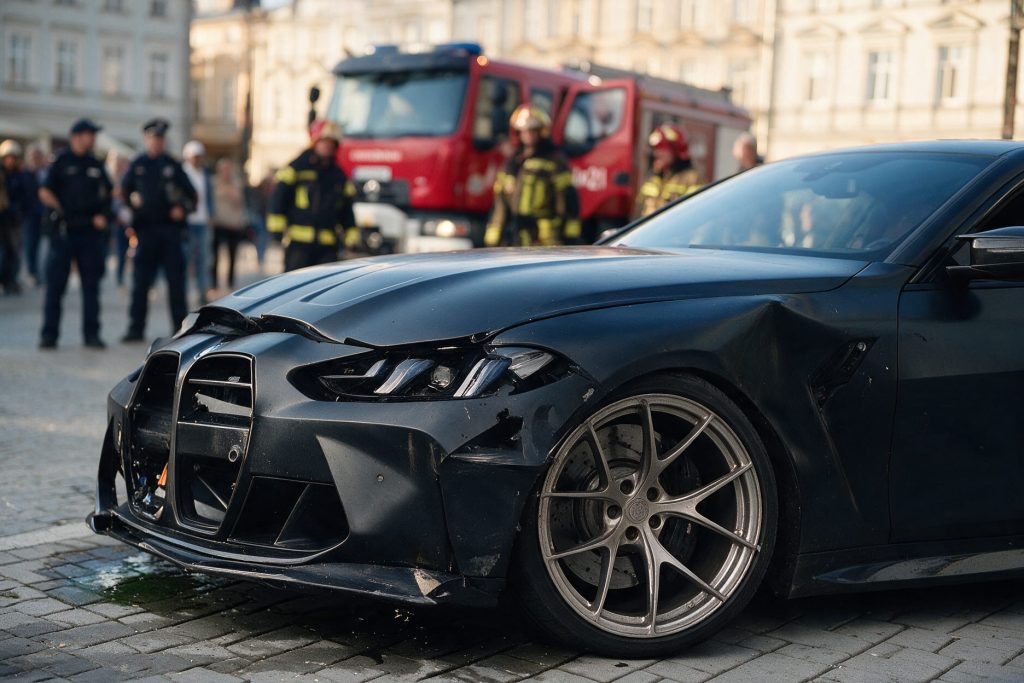




22-letni kierowca sportowego BMW, samochód o wartości około 500 tys. zł, potrącony 73-letni pieszy i uszkodzona infrastruktura miejska. Zdarzenie, do którego doszło 27 października 2026 roku na Rynku w Nowym Sączu, rodzi pytania nie tylko o odpowiedzialność karną kierowcy, ale również o finansowe konsekwencje jego zachowania. Kto zapłaci za leczenie poszkodowanego, naprawę miejskiego mienia i uszkodzone BMW? Czy obowiązkowe OC pokryje wszystkie szkody, a ubezpieczyciel może później zażądać zwrotu wypłaconych pieniędzy?
Niebezpieczny manewr w centrum miasta
We wtorek, 27 października, około godziny 15, na Rynku w Nowym Sączu doszło do niebezpiecznego zdarzenia z udziałem sportowego BMW. Według informacji przekazanych przez policję kierujący pojazdem 22-latek stracił nad nim panowanie, wjechał na chodnik w rejonie przystanku autobusowego i potrącił 73-letniego mężczyznę.
W wyniku zdarzenia uszkodzone zostały również elementy infrastruktury drogowej. Poszkodowany pieszy trafił do szpitala. Według wstępnych ustaleń policji odniósł obrażenia skutkujące naruszeniem czynności narządu ciała lub rozstrojem zdrowia na okres poniżej siedmiu dni.
Kierowca był trzeźwy podczas badania alkomatem. Funkcjonariusze zatrzymali mu prawo jazdy i pobrali krew do dalszych badań.
Nagrania zdarzenia wskazują, że kierujący mógł celowo wprowadzić samochód w poślizg. 29 października media poinformowały o przedstawieniu 22-latkowi zarzutu sprowadzenia bezpośredniego niebezpieczeństwa katastrofy w ruchu lądowym. Mężczyzna nie przyznał się do zarzutu, a prokuratura wystąpiła o zastosowanie tymczasowego aresztowania.
Według doniesień medialnych BMW pochodziło z 2026 roku, a jego wartość oszacowano na około pół miliona złotych.
Z perspektywy ubezpieczeniowej jest to przypadek szczególnie interesujący. Jedno zdarzenie może bowiem uruchomić kilka niezależnych postępowań odszkodowawczych, opartych na różnych podstawach prawnych i warunkach ochrony.
Jeden wypadek, trzy rodzaje szkód
W analizowanej sytuacji należy rozdzielić trzy podstawowe obszary odpowiedzialności.
| Rodzaj szkody | Potencjalne źródło pokrycia |
|---|---|
| Obrażenia potrąconego pieszego | Obowiązkowe OC posiadacza pojazdu |
| Uszkodzona infrastruktura miejska | Obowiązkowe OC posiadacza pojazdu |
| Uszkodzenia BMW | Autocasco, o ile zawarto umowę i szkoda mieści się w zakresie ochrony |
To rozróżnienie ma kluczowe znaczenie. Obowiązkowe OC komunikacyjne nie służy ochronie majątku kierowcy, który spowodował zdarzenie. Jego podstawowym zadaniem jest zapewnienie ochrony osobom trzecim, które poniosły szkodę w związku z ruchem pojazdu.
Nie oznacza to jednak, że każdy wydatek związany ze zdarzeniem zostanie automatycznie pokryty przez ubezpieczyciela. Znaczenie mają odpowiedzialność cywilna, związek przyczynowy, rozmiar szkody oraz – w przypadku ubezpieczeń dobrowolnych – warunki konkretnej umowy.
Potrącony 73-latek. Jakie odszkodowanie może otrzymać?
Pierwszą kategorią są szkody osobowe. W przypadku potrąconego pieszego odpowiedzialność może obejmować znacznie więcej niż sam zwrot kosztów leczenia.
Zgodnie z art. 34 ustawy o ubezpieczeniach obowiązkowych, odszkodowanie z OC posiadaczy pojazdów mechanicznych przysługuje, jeżeli posiadacz lub kierujący są zobowiązani do naprawienia szkody wyrządzonej w związku z ruchem pojazdu, której następstwem jest między innymi uszkodzenie ciała lub rozstrój zdrowia.
Poszkodowany może zatem dochodzić zadośćuczynienia za doznaną krzywdę, zwrotu uzasadnionych kosztów leczenia i rehabilitacji, kosztów opieki osób trzecich czy innych udokumentowanych strat. W określonych sytuacjach możliwe są również roszczenia rentowe.
Warto zwrócić uwagę na wiek poszkodowanego. U osoby starszej nawet obrażenia początkowo ocenione jako stosunkowo niewielkie mogą wiązać się z koniecznością rehabilitacji, opieki lub dłuższego powrotu do samodzielności. Nie oznacza to, że takie konsekwencje wystąpiły w tym konkretnym przypadku, ale powinny zostać uwzględnione przy ocenie rzeczywistych następstw zdarzenia.
Istotne jest również rozróżnienie pomiędzy kwalifikacją obrażeń na potrzeby postępowania karnego a cywilnoprawną oceną szkody.
Informacja o naruszeniu czynności narządu ciała na okres poniżej siedmiu dni nie oznacza automatycznie, że poszkodowanemu przysługuje jedynie symboliczne zadośćuczynienie. Wysokość świadczeń zależy od indywidualnych okoliczności, przebiegu leczenia oraz rzeczywistego rozmiaru krzywdy i szkody majątkowej.
Na obecnym etapie nie ma wystarczających informacji, aby wiarygodnie oszacować wartość potencjalnych roszczeń 73-latka.
Uszkodzone słupki i znaki. Miasto również może dochodzić odszkodowania
Drugą kategorią są szkody w infrastrukturze drogowej.
Według doniesień z miejsca zdarzenia BMW uszkodziło elementy infrastruktury miejskiej, w tym słupek i znak drogowy. Koszty przywrócenia ich do poprzedniego stanu mogą zostać objęte odpowiedzialnością z obowiązkowego OC pojazdu.
Podmiot uprawniony do dochodzenia roszczeń, na przykład właściciel uszkodzonego mienia, może wystąpić do ubezpieczyciela o pokrycie uzasadnionych kosztów naprawy.
W praktyce nie chodzi wyłącznie o cenę nowego znaku czy słupka. W zależności od zakresu zniszczeń do kosztów mogą zostać zaliczone również demontaż uszkodzonych elementów, transport, robocizna, odtworzenie nawierzchni czy inne niezbędne prace.
Każdy z tych wydatków powinien jednak pozostawać w związku przyczynowym ze zdarzeniem i odpowiadać rzeczywiście poniesionej szkodzie.
W przypadku Nowego Sącza nie podano dotychczas wiarygodnej, ostatecznej wartości uszkodzeń infrastruktury. Nie ma więc podstaw do określania konkretnej kwoty odszkodowania.
BMW za pół miliona złotych. Czy właściciel odzyska pieniądze z AC?
Najbardziej kosztownym elementem całego zdarzenia może okazać się naprawa samego samochodu. Według informacji medialnych wartość BMW wynosi około 500 tys. zł, ale nie oznacza to, że na taką kwotę powstała szkoda.
Nie znamy szczegółowego zakresu uszkodzeń, kosztorysu naprawy ani informacji o ewentualnym uznaniu szkody za całkowitą.
Kluczowe pytanie brzmi: czy właściciel pojazdu posiadał autocasco?
Jeżeli samochód nie był objęty AC, co do zasady właściciel będzie musiał sam ponieść koszty naprawy własnego pojazdu, o ile nie istnieje inna podstawa odpowiedzialności osoby trzeciej.
Jeżeli AC zostało zawarte, sytuacja wymaga szczegółowej analizy.
Autocasco jest ubezpieczeniem dobrowolnym, a zakres ochrony zależy od warunków konkretnej umowy. W wielu produktach AC ochroną objęte są szkody powstałe w wyniku zderzenia z przeszkodą, również wtedy, gdy kierowca sam doprowadził do zdarzenia.
Nie oznacza to jednak bezwarunkowej wypłaty.
W analizowanym przypadku szczególne znaczenie mogą mieć postanowienia dotyczące umyślnego wyrządzenia szkody, rażącego niedbalstwa oraz sposobu użytkowania pojazdu.
Art. 827 Kodeksu cywilnego przewiduje, że ubezpieczyciel co do zasady nie odpowiada za szkodę wyrządzoną umyślnie przez ubezpieczającego. W przypadku rażącego niedbalstwa obowiązują również ustawowe ograniczenia odpowiedzialności, z przewidzianymi wyjątkami, w tym wynikającymi z umowy oraz względów słuszności.
Jeżeli ustalenia potwierdzą, że kierowca celowo wprowadził pojazd w poślizg w centrum miasta, okoliczność ta może mieć istotne znaczenie przy rozpatrywaniu roszczenia z AC.
Trzeba jednak wyraźnie rozdzielić celowe wykonanie manewru od zamiaru uszkodzenia pojazdu. Nie są to pojęcia tożsame.
Nie można więc przesądzać, że ubezpieczyciel odmówi wypłaty. Ostateczna decyzja będzie zależała od ustalonych okoliczności, treści OWU oraz obowiązujących przepisów.
Czy ubezpieczyciel zapłaci za pieszego i miasto, a później wystawi rachunek kierowcy?
To prawdopodobnie najważniejsze pytanie z punktu widzenia odpowiedzialności finansowej 22-latka.
W powszechnym przekonaniu kierowca, który rażąco narusza przepisy, automatycznie traci ochronę z obowiązkowego OC.
Tak jednak nie działa system ubezpieczeń komunikacyjnych.
Obowiązkowe OC ma przede wszystkim zapewnić ochronę poszkodowanym. Jeżeli istnieje odpowiedzialność cywilna objęta ubezpieczeniem, zakład ubezpieczeń powinien zaspokoić uzasadnione roszczenia w granicach tej odpowiedzialności.
Odrębnym zagadnieniem jest regres ubezpieczeniowy, czyli możliwość dochodzenia przez ubezpieczyciela zwrotu wypłaconych świadczeń bezpośrednio od kierującego.
Zgodnie z art. 43 ustawy o ubezpieczeniach obowiązkowych taka możliwość istnieje w określonych sytuacjach, między innymi gdy kierujący:
- wyrządził szkodę umyślnie,
- prowadził pojazd w stanie po użyciu alkoholu albo pod wpływem określonych środków,
- nie posiadał wymaganych uprawnień do kierowania pojazdem, z ustawowymi wyjątkami,
- zbiegł z miejsca zdarzenia.
Samo rażące niedbalstwo, nawet bardzo poważne, nie stanowi samodzielnej przesłanki regresu z obowiązkowego OC.
Ma to szczególne znaczenie w przypadku sądeckiego zdarzenia.
Nawet jeżeli kierowca świadomie wprowadził BMW w poślizg, nie oznacza to automatycznie, że umyślnie wyrządził szkodę pieszemu i infrastrukturze drogowej.
Dla regresu opartego na umyślności znaczenie ma zamiar wyrządzenia szkody, a nie wyłącznie zamiar wykonania niebezpiecznego manewru.
Z dostępnych informacji wynika, że kierowca był trzeźwy podczas badania alkomatem. Sam fakt zatrzymania prawa jazdy po zdarzeniu nie oznacza natomiast, że wcześniej nie miał uprawnień do prowadzenia pojazdu.
Nie ma zatem podstaw, aby na obecnym etapie przesądzać o możliwości dochodzenia przez ubezpieczyciela zwrotu wypłaconych odszkodowań.
Odpowiedzialność karna to nie to samo co odpowiedzialność ubezpieczeniowa
Przedstawiony kierowcy zarzut sprowadzenia bezpośredniego niebezpieczeństwa katastrofy w ruchu lądowym pokazuje, jak poważnie organy ścigania oceniają okoliczności zdarzenia.
Nie oznacza jednak automatycznie, że wszystkie potencjalne świadczenia ubezpieczeniowe zostaną zakwestionowane.
Odpowiedzialność karna i cywilna opierają się na odrębnych przesłankach.
W postępowaniu karnym istotne będzie między innymi ustalenie charakteru zachowania kierowcy i stopnia zagrożenia, jakie stworzył dla innych uczestników ruchu.
W postępowaniu odszkodowawczym kluczowe będą natomiast rozmiar szkód, odpowiedzialność cywilna oraz zakres ochrony wynikający z OC lub AC.
Materiały zgromadzone przez policję i prokuraturę, w tym nagrania monitoringu i ewentualne opinie biegłych, mogą mieć istotne znaczenie dla procesu likwidacji szkód.
Jednak sam zarzut karny nie jest równoznaczny ani z podstawą do odmowy świadczenia z AC, ani z automatycznym prawem regresu z OC.
Czego ta sprawa uczy branżę ubezpieczeniową?
Zdarzenie w Nowym Sączu jest dobrym przykładem sytuacji, w której jedno zachowanie kierowcy może prowadzić do kilku zupełnie różnych konsekwencji finansowych.
Dla agentów i multiagentów to okazja do przypomnienia klientom różnicy między OC a AC, ale również do wyjaśnienia granic odpowiedzialności ubezpieczyciela.
W praktyce szczególnie istotne są trzy zagadnienia.
Pierwsze to ochrona poszkodowanych. Obowiązkowe OC nie przestaje działać wyłącznie dlatego, że kierowca zachował się skrajnie nieodpowiedzialnie.
Drugie dotyczy autocasco. Nawet szeroki wariant AC nie oznacza, że okoliczności powstania szkody pozostają bez znaczenia. Przy sprzedaży ochrony dla pojazdów o wysokiej wartości szczególnie ważne jest omówienie wyłączeń odpowiedzialności oraz zasad likwidacji szkody.
Trzecim zagadnieniem jest regres. Warto uświadamiać klientom, że ustawowe przesłanki dochodzenia zwrotu świadczeń z OC są ściśle określone. Nie każde naruszenie przepisów, nawet bardzo poważne, oznacza automatyczny obowiązek oddania ubezpieczycielowi wypłaconych pieniędzy.
Dla zakładów ubezpieczeń podobne zdarzenia oznaczają konieczność prowadzenia odrębnej oceny odpowiedzialności za szkody osobowe, majątkowe oraz ewentualne uszkodzenia ubezpieczonego pojazdu. Każdy z tych obszarów może wymagać innego materiału dowodowego i odmiennej podstawy prawnej.
Pół miliona złotych to dopiero początek finansowych pytań
Wartość BMW przyciąga uwagę, ale z perspektywy ubezpieczeniowej nie ona jest najważniejsza.
Znacznie istotniejsze pozostają rzeczywiste następstwa zdarzenia: stan zdrowia potrąconego mężczyzny, koszty naprawy infrastruktury, zakres uszkodzeń samochodu oraz ustalenia dotyczące zachowania kierowcy.
Na dziś nie wiadomo, jaka będzie łączna wartość szkód, czy BMW posiadało autocasco ani jakie decyzje podejmą ewentualni ubezpieczyciele.
Jedno jest jednak pewne: niebezpieczny manewr za kierownicą może prowadzić do wielu odrębnych roszczeń, a odpowiedź na pytanie, kto ostatecznie zapłaci, wymaga znacznie więcej niż ustalenia, kto prowadził samochód.
To właśnie w takich przypadkach najlepiej widać różnicę między ochroną poszkodowanych, ubezpieczeniem własnego majątku a osobistą odpowiedzialnością kierowcy.