


Jedna osoba nie żyje, są ranni, pociąg wypadł z torów, a ruch kolejowy został wstrzymany. Zderzenie betoniarki z pociągiem PKP Intercity w Sokolnikach Suchych pokazuje, jak jedno zdarzenie drogowe może w kilka sekund wygenerować zupełnie różne kategorie szkód. Z perspektywy ubezpieczeniowej nie chodzi już tylko o uszkodzony samochód. Pojawiają się szkody osobowe, zniszczony tabor kolejowy, infrastruktura oraz potencjalne roszczenia związane z dalszymi konsekwencjami wypadku.
Betoniarka znalazła się na torach. Pociągiem podróżowało około 120 osób
Do tragicznego zdarzenia doszło 9 września około godz. 11.25 w Sokolnikach Suchych w powiecie przysuskim na Mazowszu.
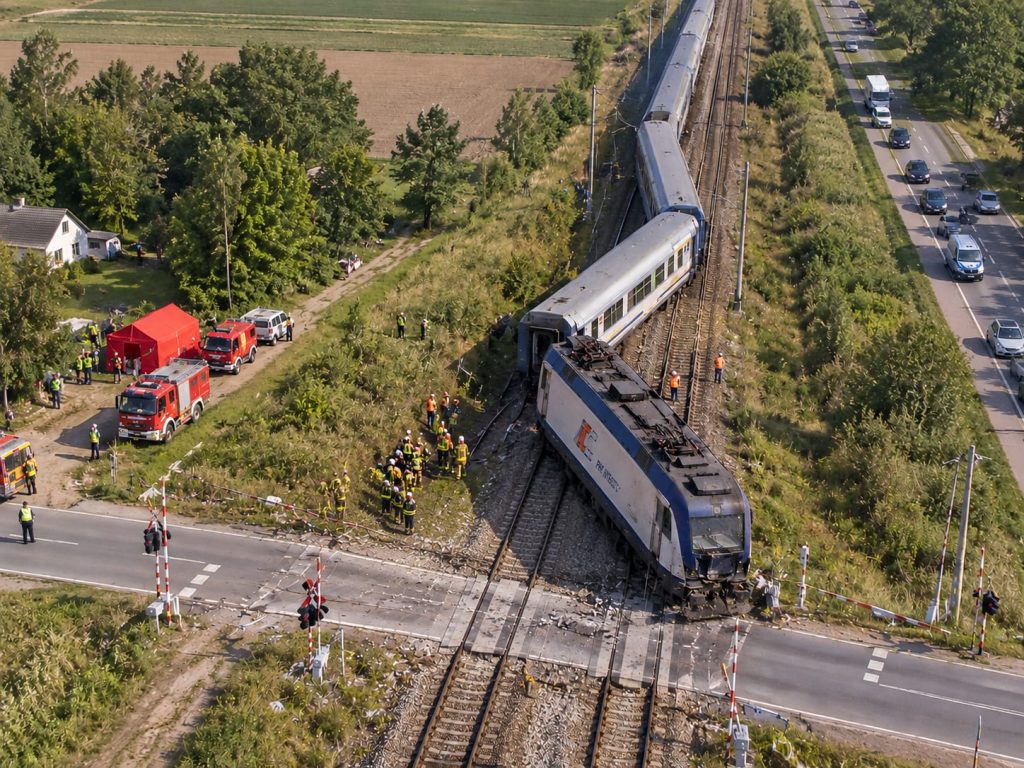
Pociąg PKP Intercity „Koziołek” relacji Lublin Główny – Szczecin Główny zderzył się na przejeździe kolejowo-drogowym z samochodem ciężarowym. Według informacji przekazywanych po zdarzeniu pociągiem podróżowało około 120 osób. W wyniku uderzenia skład się wykoleił.
Jedna z pasażerek zmarła. Pomocy medycznej wymagały również inne osoby, wśród poważnie poszkodowanych znaleźli się m.in. maszynista i kierowca ciężarówki. Informacje o liczbie rannych zmieniały się w pierwszych godzinach po katastrofie wraz z prowadzoną akcją ratowniczą.
Przejazd, na którym doszło do wypadku, był wyposażony w sygnalizację świetlną. Wiceminister infrastruktury Piotr Malepszak informował, że w momencie zdarzenia działała ona prawidłowo. Według jego relacji kierowca ciężarówki miał wstępnie wskazać, że został oślepiony przez słońce. Ta wersja wymaga jednak potwierdzenia, m.in. na podstawie zabezpieczonych materiałów.
Okoliczności i odpowiedzialność za katastrofę są nadal wyjaśniane. Dlatego na obecnym etapie nie można przesądzać, kto ostatecznie poniesie odpowiedzialność cywilną za wszystkie jej skutki.
Jeden wypadek, ale nie jedna szkoda
Z punktu widzenia branży ubezpieczeniowej to szczególnie interesujący przypadek.
W typowej kolizji drogowej mamy dwa samochody, uszkodzenia mienia i ewentualne obrażenia kierujących lub pasażerów. Tutaj skala jest zupełnie inna.
Po jednej stronie znajduje się samochód ciężarowy. Po drugiej – pociąg przewożący około 120 osób. Do tego dochodzi infrastruktura kolejowa i konsekwencje wyłączenia fragmentu linii z ruchu.
Powstaje więc cały katalog potencjalnych szkód.
Najpoważniejsze są oczywiście szkody osobowe: śmierć pasażerki oraz obrażenia innych uczestników zdarzenia. W zależności od indywidualnej sytuacji poszkodowanych mogą pojawić się roszczenia związane m.in. z kosztami leczenia i rehabilitacji, utraconymi dochodami, zadośćuczynieniem czy rentą. W przypadku osoby zmarłej odrębne roszczenia mogą – po spełnieniu odpowiednich przesłanek – przysługiwać jej bliskim.
To jednak dopiero pierwsza warstwa.
Pociąg, ciężarówka, infrastruktura. Wartość szkód majątkowych może być bardzo wysoka
W katastrofie uszkodzony został również pociąg. Wykoleiła się lokomotywa oraz wagony. Do tego należy uwzględnić stan torowiska, urządzeń kolejowych i pozostałej infrastruktury znajdującej się w miejscu zdarzenia.
Dopiero szczegółowe oględziny i ekspertyzy pozwolą określić pełny zakres oraz wartość tych szkód.
Z ubezpieczeniowego punktu widzenia ważne jest jednak coś innego: przy takim zdarzeniu wysokość szkody w mieniu może być nieporównywalna ze standardową kolizją dwóch samochodów.
A to prowadzi bezpośrednio do kwestii sum gwarancyjnych.
Ponad 6 mln zł na szkody w mieniu. Czy to zawsze dużo?
Obecnie minimalna suma gwarancyjna w obowiązkowym OC posiadaczy pojazdów mechanicznych wynosi 29 876 400 zł dla szkód na osobie oraz 6 021 600 zł dla szkód w mieniu.
Co istotne, kwoty te odnoszą się do jednego zdarzenia bez względu na liczbę poszkodowanych. Wynika to z art. 36 ustawy o ubezpieczeniach obowiązkowych, której aktualny tekst jednolity został ogłoszony w czerwcu 2026 roku.
W przypadku zwykłej szkody komunikacyjnej ponad 6 mln zł na szkody majątkowe może wydawać się sumą bardzo wysoką.
Zderzenie samochodu ciężarowego z pociągiem pokazuje jednak, dlaczego nie należy patrzeć na sumy gwarancyjne wyłącznie przez pryzmat najczęstszych kolizji drogowych.
Jeżeli w jednym zdarzeniu uszkodzony zostaje kosztowny tabor kolejowy i infrastruktura, skala potencjalnej odpowiedzialności majątkowej może być zupełnie inna.
Nie oznacza to, że w przypadku Sokolnik Suchych suma gwarancyjna zostanie wyczerpana. Nie znamy jeszcze pełnej wartości szkód i byłoby zdecydowanie za wcześnie na taki wniosek. Sam przypadek dobrze jednak pokazuje znaczenie ustawowego limitu odpowiedzialności przy katastrofach o dużej wartości.
Czy wszystko zostanie zapłacone z OC betoniarki?
To pytanie wydaje się naturalne, ale odpowiedź nie może dziś brzmieć po prostu „tak”.
Obowiązkowe OC ppm obejmuje odpowiedzialność cywilną osoby, która kierując pojazdem mechanicznym w okresie ochrony wyrządziła szkodę w związku z ruchem tego pojazdu. Świadczenie wypłacane jest jednak w granicach odpowiedzialności cywilnej posiadacza lub kierującego.
Najpierw trzeba więc ustalić odpowiedzialność za zdarzenie.
Co więcej, przy zderzeniu dwóch mechanicznych środków komunikacji sytuacja prawna jest bardziej złożona. Art. 436 § 2 Kodeksu cywilnego stanowi, że w razie ich zderzenia roszczenia pomiędzy ich posiadaczami dotyczące poniesionych szkód rozpatrywane są na zasadach ogólnych.
Dlatego czym innym jest sytuacja pasażera poszkodowanego w katastrofie, a czym innym rozliczenie szkody w taborze kolejowym pomiędzy podmiotami odpowiedzialnymi za uczestniczące w zdarzeniu środki transportu.
Nie można więc automatycznie założyć, że każdy koszt powstały po katastrofie zostanie po prostu przedstawiony ubezpieczycielowi ciężarówki i w całości pokryty z jej OC.
A co z przedsiębiorstwem, do którego należała ciężarówka?
Ten wątek jest szczególnie interesujący dla rynku ubezpieczeniowego.
Betoniarka jest pojazdem wykorzystywanym w działalności gospodarczej. Pojawia się więc pytanie o relację pomiędzy odpowiedzialnością wynikającą z ruchu pojazdu a szerszą odpowiedzialnością przedsiębiorstwa.
Kodeks cywilny przewiduje w art. 435 szczególną odpowiedzialność prowadzącego na własny rachunek przedsiębiorstwo lub zakład wprawiany w ruch za pomocą sił przyrody. Jednocześnie art. 436 reguluje odpowiedzialność posiadaczy mechanicznych środków komunikacji.
W konkretnym przypadku ustalenie właściwej podstawy odpowiedzialności wymaga jednak analizy okoliczności zdarzenia oraz relacji pomiędzy kierującym, posiadaczem pojazdu i przedsiębiorstwem.
Dlatego również tutaj nie należy automatycznie zakładać, że firmowe OC działalności „dopłaci” do obowiązkowego OC pojazdu. Zakres dobrowolnego OC przedsiębiorstwa zależy od konkretnej umowy i OWU, w tym definicji działalności, wyłączeń oraz relacji ochrony do obowiązkowych ubezpieczeń komunikacyjnych.
Co z przerwą w ruchu kolejowym?
Po katastrofie ruch pociągów na tym odcinku został wstrzymany, a przewoźnik musiał organizować dalszą obsługę pasażerów.
I tutaj pojawia się kolejna kategoria potencjalnych konsekwencji ekonomicznych.
Wyłączenie infrastruktury może powodować koszty związane z usuwaniem skutków zdarzenia, organizacją transportu zastępczego, zmianami tras, opóźnieniami czy ograniczeniem możliwości korzystania z infrastruktury.
Nie oznacza to jednak, że wszystkie takie koszty automatycznie staną się szkodą podlegającą naprawieniu przez jeden konkretny podmiot lub ubezpieczyciela.
Przy stratach czysto ekonomicznych szczególnego znaczenia nabierają podstawa odpowiedzialności, adekwatny związek przyczynowy oraz możliwość wykazania wysokości poniesionej szkody.
W praktyce jedno spektakularne zdarzenie może więc uruchomić skomplikowany proces rozliczeń pomiędzy wieloma podmiotami.
Najważniejszy wniosek dla branży: nie patrzmy tylko na OC pojazdu
Katastrofa w Sokolnikach Suchych dobrze pokazuje ograniczenie prostego myślenia o ubezpieczeniach komunikacyjnych.
Pytanie „z czyjej polisy zostanie wypłacone odszkodowanie?” może mieć sens przy niewielkiej kolizji. Przy zdarzeniu obejmującym samochód ciężarowy, pociąg, około 120 pasażerów i infrastrukturę kolejową staje się zdecydowanie zbyt proste.
Najpierw trzeba ustalić, kto ponosi odpowiedzialność i za które skutki zdarzenia.
Następnie trzeba rozdzielić szkody osobowe od majątkowych, bezpośrednio poszkodowanych od podmiotów ponoszących dalsze straty oraz obowiązkowe OC ppm od pozostałych potencjalnie zaangażowanych ubezpieczeń.
Dopiero wtedy można analizować, które roszczenia i w jakim zakresie mogą zostać pokryte.
Katastrofa pokazuje, po co są wysokie sumy gwarancyjne
Na co dzień obowiązkowe OC samochodu ciężarowego może być postrzegane jak kolejne ubezpieczenie komunikacyjne. Tymczasem pojazd ważący wiele ton może w jednym momencie stać się źródłem szkody obejmującej ludzi, kosztowny środek transportu publicznego oraz infrastrukturę.
Właśnie w takich przypadkach ustawowe sumy gwarancyjne przestają być abstrakcyjnymi liczbami.
Katastrofa w Sokolnikach Suchych przypomina również, że wartości największych szkód komunikacyjnych nie wyznacza cena pojazdu, który je spowodował.
Betoniarka może być jednym z uczestników zdarzenia, którego ekonomiczne konsekwencje wielokrotnie przekroczą wartość samej ciężarówki.
Dla ubezpieczycieli, brokerów i agentów to dobry przykład pokazujący, dlaczego przy ocenie ryzyka przedsiębiorstwa transportowego nie warto zatrzymywać się wyłącznie na pytaniu, ile kosztuje jego flota. Znacznie ważniejsze może być pytanie: jak dużą szkodę ta flota jest w stanie wyrządzić osobom trzecim?