11 listopada 2026, 08:00 9 min
Agent Radzi Agent Radzi

Od pożarów do cyberataków. Jak przez ponad 100 lat zmieniło się to, czego boją się Polacy?

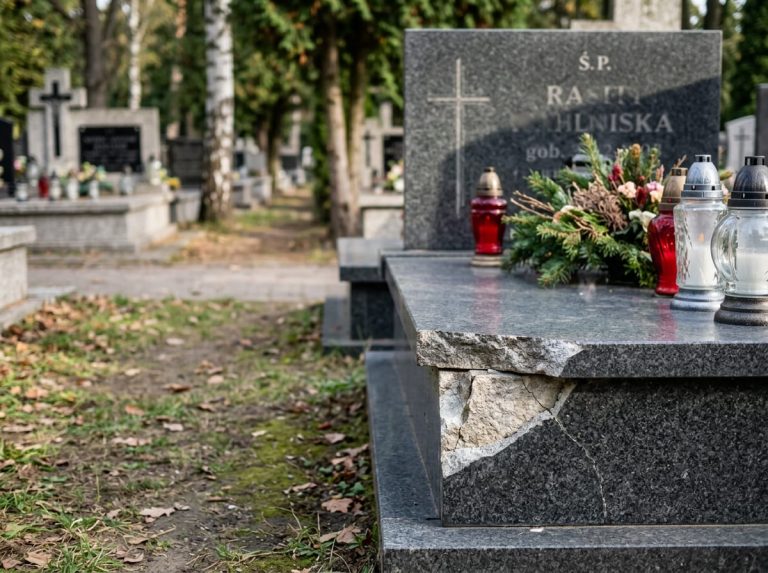
Ponad sto lat temu jednym z największych zagrożeń dla majątku Polaków był pożar. Dziś przedsiębiorstwo może ponieść poważne straty, nawet jeśli jego budynki i wyposażenie pozostaną nienaruszone. Wystarczy cyberatak, wyciek danych lub zatrzymanie systemów informatycznych. Od odzyskania niepodległości w 1918 roku polski rynek ubezpieczeń przeszedł ogromną transformację. Zmieniały się zagrożenia, gospodarka i technologie, a wraz z nimi sposób myślenia o bezpieczeństwie. Jedno jednak pozostało niezmienne – potrzeba ochrony przed finansowymi skutkami nieprzewidzianych zdarzeń.

1918 rok. Kiedy ogień mógł odebrać dorobek całego życia

Polska, która w listopadzie 1918 roku odzyskiwała niepodległość, była krajem stojącym przed ogromnym wyzwaniem odbudowy gospodarki i administracji. Ponad sto lat zaborów pozostawiło po sobie nie tylko różnice prawne i organizacyjne, lecz także odmienne systemy ubezpieczeniowe.

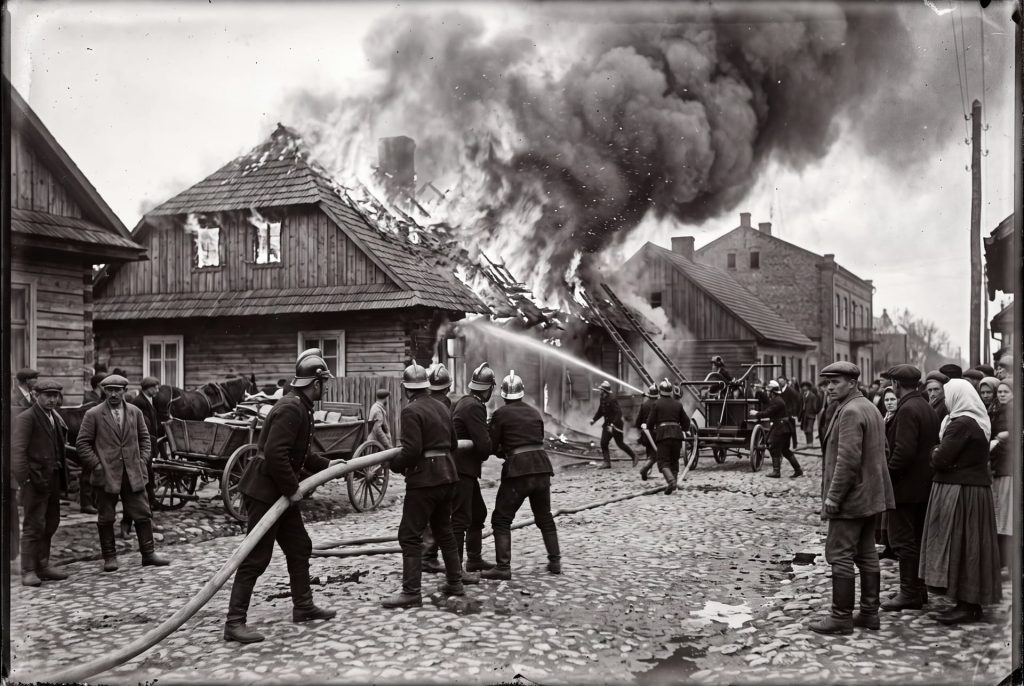
W tamtych realiach szczególne znaczenie miała ochrona majątku przed pożarem. Wiele zabudowań, zwłaszcza na terenach wiejskich, powstawało z drewna i innych materiałów łatwopalnych. Ogień mógł w krótkim czasie zniszczyć dom, budynki gospodarcze, zapasy i narzędzia pracy. Dla rodziny utrzymującej się z gospodarstwa oznaczało to nie tylko utratę miejsca zamieszkania, ale również podstaw dalszego utrzymania.

Skala problemu była na tyle istotna, że ubezpieczenia od ognia zajmowały szczególne miejsce w systemie ochrony majątku. W II Rzeczypospolitej funkcjonował obowiązek ubezpieczania określonych kategorii budynków od pożaru, a ważną rolę odgrywały publiczne zakłady ubezpieczeń wzajemnych.

Nie oznacza to jednak, że ówczesny rynek ograniczał się wyłącznie do ochrony przeciwpożarowej. W międzywojennej Polsce rozwijały się również ubezpieczenia na życie, odpowiedzialności cywilnej i inne produkty oferowane przez prywatne towarzystwa. Już wtedy ubezpieczenia zaczynały odpowiadać na znacznie szersze potrzeby społeczeństwa.

Rozwój motoryzacji zmienił oblicze odpowiedzialności

Wraz z rozwojem miast, przemysłu i transportu pojawiały się kolejne zagrożenia. Jednym z najbardziej widocznych przykładów była motoryzacja.

Na początku XX wieku samochód stanowił w Polsce stosunkowo rzadki środek transportu. W kolejnych dekadach, szczególnie w drugiej połowie stulecia, liczba pojazdów rosła, a wraz z nią znaczenie wypadków drogowych i odpowiedzialności za szkody wyrządzone innym uczestnikom ruchu.

Ryzyko przestało dotyczyć wyłącznie własnego majątku. Kierowca mógł spowodować zdarzenie, którego finansowe konsekwencje wielokrotnie przekraczały wartość prowadzonego pojazdu. Poszkodowany mógł potrzebować długotrwałego leczenia, rehabilitacji lub wsparcia finansowego wskutek utraty zdolności do pracy.

Rozwój obowiązkowego ubezpieczenia OC posiadaczy pojazdów mechanicznych był odpowiedzią na ten problem. Z czasem ubezpieczenia komunikacyjne stały się jednym z podstawowych segmentów polskiego rynku.

To ważny moment w historii branży. Ochrona ubezpieczeniowa coraz wyraźniej obejmowała nie tylko straty ponoszone przez samego ubezpieczonego, ale również jego odpowiedzialność wobec innych osób.

Coraz więcej do stracenia. Jak rozwój gospodarki zmieniał potrzeby ochrony?

Transformacja gospodarcza po 1989 roku otworzyła kolejny rozdział w historii polskich ubezpieczeń. Rozwój prywatnej przedsiębiorczości, rynku nieruchomości, usług finansowych i działalności zawodowej stworzył nowe potrzeby ochrony.

Właściciel przedsiębiorstwa musiał myśleć już nie tylko o pożarze hali produkcyjnej czy kradzieży maszyn. Coraz większego znaczenia nabierały odpowiedzialność za produkt, błędy zawodowe, szkody wyrządzone kontrahentom oraz konsekwencje przerw w prowadzeniu działalności.

Rozwijały się ubezpieczenia odpowiedzialności cywilnej przedsiębiorców, ochrony działalności zawodowej, utraty zysku czy odpowiedzialności członków władz spółek.

Zmienił się również charakter majątku wymagającego ochrony. Obok budynków i urządzeń coraz większą wartość zaczęły mieć wiedza, dokumentacja, relacje biznesowe, technologie i informacje.

Dla branży ubezpieczeniowej oznaczało to konieczność bardziej szczegółowego rozpoznawania ryzyka. Sama znajomość wartości majątku przestała wystarczać. Coraz ważniejsze stawało się zrozumienie sposobu działania przedsiębiorstwa i potencjalnych konsekwencji zakłócenia jego działalności.

XXI wiek. Szkoda, której nie widać

Wyobraźmy sobie przedsiębiorstwo, w którym pewnego poranka przestają działać komputery. Pracownicy nie mają dostępu do dokumentów, system sprzedaży nie przyjmuje zamówień, a firma nie może obsługiwać klientów. Budynek stoi, maszyny są sprawne, nie doszło do pożaru ani zalania.

Mimo to przedsiębiorstwo może ponosić straty z każdą kolejną godziną przestoju.

To hipotetyczny przykład ryzyka, które jeszcze kilkadziesiąt lat temu nie występowało w obecnej postaci, a dziś stanowi poważne wyzwanie dla gospodarki.

Dane CERT Polska pokazują skalę problemu. W 2025 roku zespół otrzymał 658 320 zgłoszeń i zarejestrował na ich podstawie 260 783 unikalne incydenty cyberbezpieczeństwa. Liczba zarejestrowanych incydentów była o 152 proc. większa niż rok wcześniej.

Najliczniejszą kategorią były oszustwa komputerowe, obejmujące między innymi próby wyłudzania danych. Należy przy tym pamiętać, że wzrost liczby rejestrowanych incydentów wynika nie tylko z aktywności przestępców, ale także z większej świadomości użytkowników oraz rozwoju systemów wykrywania i zgłaszania zagrożeń.

Dla ubezpieczycieli cyberzagrożenia są szczególnie wymagające. Jeden incydent może jednocześnie powodować koszty odtworzenia danych, przerwy w działalności, odpowiedzialność wobec osób trzecich czy wydatki na obsługę prawną i specjalistyczną. Poszczególne elementy takiej ochrony zależą jednak od konkretnej umowy, jej limitów i wyłączeń.

Cyberubezpieczenia nie są więc prostym cyfrowym odpowiednikiem polisy od ognia. Wymagają odrębnej oceny ryzyka, uwzględniającej między innymi zabezpieczenia informatyczne, procedury organizacyjne i zależność przedsiębiorstwa od technologii.

Klimat przypomina, że stare zagrożenia wcale nie zniknęły

Choć cyberataki symbolizują współczesną rzeczywistość, tradycyjne zagrożenia majątkowe nadal pozostają istotne. Pożary, powodzie, wichury i gradobicia wciąż powodują szkody w budynkach, pojazdach, gospodarstwach rolnych oraz infrastrukturze.

Zmienia się natomiast otoczenie, w którym te zdarzenia występują. Rozbudowa miast, rosnąca wartość nieruchomości, koncentracja majątku oraz coraz bardziej skomplikowane instalacje techniczne mogą zwiększać finansowe konsekwencje pojedynczego zdarzenia.

Dom sprzed kilkudziesięciu lat i współczesny budynek wyposażony w instalację fotowoltaiczną, pompę ciepła, systemy automatyki oraz rozbudowaną elektronikę to zupełnie inne przedmioty ubezpieczenia. Nie tylko ze względu na wartość, ale również koszty naprawy, dostępność części i sposób likwidacji szkód.

Dla agentów oznacza to konieczność regularnej aktualizacji sum ubezpieczenia i weryfikowania zakresu ochrony. Polisa, która kilka lat temu odpowiadała potrzebom klienta, dziś może już nie zapewniać adekwatnego zabezpieczenia finansowego.

Co istotne, nie każde nowe urządzenie lub instalacja jest automatycznie objęte ochroną w takim samym zakresie. Decydują postanowienia konkretnej umowy i ogólnych warunków ubezpieczenia.

Od ochrony budynku do ochrony ciągłości życia i biznesu

Historia ubezpieczeń pokazuje również zmianę sposobu postrzegania samej szkody.

Dawniej szczególnie łatwo było wskazać jej materialny wymiar: spalony dom, zniszczony magazyn, utracone narzędzia. Współczesne straty mogą być znacznie mniej widoczne, choć równie dotkliwe finansowo.

Przedsiębiorstwo może stracić możliwość realizacji zamówień. Specjalista może ponieść odpowiedzialność za błąd zawodowy. Rodzina może znaleźć się w trudnej sytuacji finansowej wskutek poważnej choroby lub niezdolności do pracy jednego z jej członków.

Zmienia się więc nie tylko katalog ryzyk, lecz także cel ochrony. Coraz częściej chodzi o zachowanie płynności finansowej, stabilności działalności i zdolności do realizowania zobowiązań mimo nieprzewidzianych zdarzeń.

Nie oznacza to, że ubezpieczenia zawsze gwarantują pełne pokrycie wszystkich strat. Szczególnie w przypadku utraty przychodów, szkód niematerialnych czy odpowiedzialności zawodowej znaczenie mają precyzyjnie określony zakres ochrony, przesłanki odpowiedzialności, limity oraz wyłączenia.

Agent ubezpieczeniowy też przeszedł transformację

Wraz z rozwojem rynku zmieniała się rola pośrednika ubezpieczeniowego.

Sprzedaż ochrony przed pożarem czy innym stosunkowo łatwym do zidentyfikowania zagrożeniem wymagała innego podejścia niż współczesna analiza potrzeb przedsiębiorstwa, które prowadzi działalność online, przetwarza dane osobowe, korzysta z zewnętrznych dostawców technologii i odpowiada za realizację skomplikowanych kontraktów.

Dzisiejszy agent musi rozumieć nie tylko konstrukcję produktu, ale również charakter działalności klienta, jego zobowiązania i potencjalne źródła strat. Coraz większego znaczenia nabiera umiejętność zadawania właściwych pytań oraz wyjaśniania różnic między poszczególnymi wariantami ochrony.

Przykładowo ubezpieczenie mienia przedsiębiorstwa nie musi zapewniać ochrony na wypadek przerwy w działalności spowodowanej cyberatakiem. Standardowe OC działalności gospodarczej nie jest też automatycznie odpowiednikiem specjalistycznego ubezpieczenia odpowiedzialności za naruszenie bezpieczeństwa danych.

To właśnie w takich obszarach wiedza i doświadczenie pośrednika mogą mieć szczególne znaczenie.

Ponad sto lat zmian. Jedna potrzeba pozostała taka sama

W 1918 roku Polska rozpoczynała odbudowę własnej państwowości, a jednym z ważnych zadań było uporządkowanie odziedziczonych po zaborach systemów prawnych i gospodarczych. Ubezpieczenia stanowiły część tego procesu, pomagając chronić majątek oraz tworzyć warunki do rozwoju działalności gospodarczej.

Ponad sto lat później polski rynek ubezpieczeń funkcjonuje w zupełnie innej rzeczywistości. Obejmuje ryzyka, których twórcy przedwojennego systemu nie mogli przewidzieć: cyberataki, odpowiedzialność za naruszenia bezpieczeństwa informacji czy konsekwencje awarii zaawansowanych technologii.

Jednocześnie nadal chroni przed zdarzeniami dobrze znanymi poprzednim pokoleniom – pożarami, powodziami, wypadkami i utratą zdrowia.

Historia polskich ubezpieczeń nie jest więc opowieścią o zastępowaniu starych zagrożeń nowymi. To historia nieustannie poszerzającego się katalogu ryzyk, na które społeczeństwo i gospodarka muszą znaleźć odpowiedź.

I właśnie dlatego, mimo ponad stu lat zmian, podstawowe zadanie branży pozostaje takie samo: pomagać ludziom i przedsiębiorstwom ograniczać finansowe konsekwencje zdarzeń, których nie zawsze można uniknąć.
Źródła

Posłuchaj artykuł
0:00 / 0:00

Czyta głos wygenerowany przez AI

Zdjęcie edytowane/generowane za pomocą AI.

Ponad sto lat temu jednym z największych zagrożeń dla majątku Polaków był pożar. Dziś przedsiębiorstwo może ponieść poważne straty, nawet jeśli jego budynki i wyposażenie pozostaną nienaruszone. Wystarczy cyberatak, wyciek danych lub zatrzymanie systemów informatycznych. Od odzyskania niepodległości w 1918 roku polski rynek ubezpieczeń przeszedł ogromną transformację. Zmieniały się zagrożenia, gospodarka i technologie, a wraz z nimi sposób myślenia o bezpieczeństwie. Jedno jednak pozostało niezmienne – potrzeba ochrony przed finansowymi skutkami nieprzewidzianych zdarzeń.

1918 rok. Kiedy ogień mógł odebrać dorobek całego życia

Polska, która w listopadzie 1918 roku odzyskiwała niepodległość, była krajem stojącym przed ogromnym wyzwaniem odbudowy gospodarki i administracji. Ponad sto lat zaborów pozostawiło po sobie nie tylko różnice prawne i organizacyjne, lecz także odmienne systemy ubezpieczeniowe.

W tamtych realiach szczególne znaczenie miała ochrona majątku przed pożarem. Wiele zabudowań, zwłaszcza na terenach wiejskich, powstawało z drewna i innych materiałów łatwopalnych. Ogień mógł w krótkim czasie zniszczyć dom, budynki gospodarcze, zapasy i narzędzia pracy. Dla rodziny utrzymującej się z gospodarstwa oznaczało to nie tylko utratę miejsca zamieszkania, ale również podstaw dalszego utrzymania.

Skala problemu była na tyle istotna, że ubezpieczenia od ognia zajmowały szczególne miejsce w systemie ochrony majątku. W II Rzeczypospolitej funkcjonował obowiązek ubezpieczania określonych kategorii budynków od pożaru, a ważną rolę odgrywały publiczne zakłady ubezpieczeń wzajemnych.

Nie oznacza to jednak, że ówczesny rynek ograniczał się wyłącznie do ochrony przeciwpożarowej. W międzywojennej Polsce rozwijały się również ubezpieczenia na życie, odpowiedzialności cywilnej i inne produkty oferowane przez prywatne towarzystwa. Już wtedy ubezpieczenia zaczynały odpowiadać na znacznie szersze potrzeby społeczeństwa.

Rozwój motoryzacji zmienił oblicze odpowiedzialności

Wraz z rozwojem miast, przemysłu i transportu pojawiały się kolejne zagrożenia. Jednym z najbardziej widocznych przykładów była motoryzacja.

Na początku XX wieku samochód stanowił w Polsce stosunkowo rzadki środek transportu. W kolejnych dekadach, szczególnie w drugiej połowie stulecia, liczba pojazdów rosła, a wraz z nią znaczenie wypadków drogowych i odpowiedzialności za szkody wyrządzone innym uczestnikom ruchu.

Ryzyko przestało dotyczyć wyłącznie własnego majątku. Kierowca mógł spowodować zdarzenie, którego finansowe konsekwencje wielokrotnie przekraczały wartość prowadzonego pojazdu. Poszkodowany mógł potrzebować długotrwałego leczenia, rehabilitacji lub wsparcia finansowego wskutek utraty zdolności do pracy.

Rozwój obowiązkowego ubezpieczenia OC posiadaczy pojazdów mechanicznych był odpowiedzią na ten problem. Z czasem ubezpieczenia komunikacyjne stały się jednym z podstawowych segmentów polskiego rynku.

To ważny moment w historii branży. Ochrona ubezpieczeniowa coraz wyraźniej obejmowała nie tylko straty ponoszone przez samego ubezpieczonego, ale również jego odpowiedzialność wobec innych osób.

Coraz więcej do stracenia. Jak rozwój gospodarki zmieniał potrzeby ochrony?

Transformacja gospodarcza po 1989 roku otworzyła kolejny rozdział w historii polskich ubezpieczeń. Rozwój prywatnej przedsiębiorczości, rynku nieruchomości, usług finansowych i działalności zawodowej stworzył nowe potrzeby ochrony.

Właściciel przedsiębiorstwa musiał myśleć już nie tylko o pożarze hali produkcyjnej czy kradzieży maszyn. Coraz większego znaczenia nabierały odpowiedzialność za produkt, błędy zawodowe, szkody wyrządzone kontrahentom oraz konsekwencje przerw w prowadzeniu działalności.

Rozwijały się ubezpieczenia odpowiedzialności cywilnej przedsiębiorców, ochrony działalności zawodowej, utraty zysku czy odpowiedzialności członków władz spółek.

Zmienił się również charakter majątku wymagającego ochrony. Obok budynków i urządzeń coraz większą wartość zaczęły mieć wiedza, dokumentacja, relacje biznesowe, technologie i informacje.

Dla branży ubezpieczeniowej oznaczało to konieczność bardziej szczegółowego rozpoznawania ryzyka. Sama znajomość wartości majątku przestała wystarczać. Coraz ważniejsze stawało się zrozumienie sposobu działania przedsiębiorstwa i potencjalnych konsekwencji zakłócenia jego działalności.

XXI wiek. Szkoda, której nie widać

Wyobraźmy sobie przedsiębiorstwo, w którym pewnego poranka przestają działać komputery. Pracownicy nie mają dostępu do dokumentów, system sprzedaży nie przyjmuje zamówień, a firma nie może obsługiwać klientów. Budynek stoi, maszyny są sprawne, nie doszło do pożaru ani zalania.

Mimo to przedsiębiorstwo może ponosić straty z każdą kolejną godziną przestoju.

To hipotetyczny przykład ryzyka, które jeszcze kilkadziesiąt lat temu nie występowało w obecnej postaci, a dziś stanowi poważne wyzwanie dla gospodarki.

Dane CERT Polska pokazują skalę problemu. W 2025 roku zespół otrzymał 658 320 zgłoszeń i zarejestrował na ich podstawie 260 783 unikalne incydenty cyberbezpieczeństwa. Liczba zarejestrowanych incydentów była o 152 proc. większa niż rok wcześniej.

Najliczniejszą kategorią były oszustwa komputerowe, obejmujące między innymi próby wyłudzania danych. Należy przy tym pamiętać, że wzrost liczby rejestrowanych incydentów wynika nie tylko z aktywności przestępców, ale także z większej świadomości użytkowników oraz rozwoju systemów wykrywania i zgłaszania zagrożeń.

Dla ubezpieczycieli cyberzagrożenia są szczególnie wymagające. Jeden incydent może jednocześnie powodować koszty odtworzenia danych, przerwy w działalności, odpowiedzialność wobec osób trzecich czy wydatki na obsługę prawną i specjalistyczną. Poszczególne elementy takiej ochrony zależą jednak od konkretnej umowy, jej limitów i wyłączeń.

Cyberubezpieczenia nie są więc prostym cyfrowym odpowiednikiem polisy od ognia. Wymagają odrębnej oceny ryzyka, uwzględniającej między innymi zabezpieczenia informatyczne, procedury organizacyjne i zależność przedsiębiorstwa od technologii.

Klimat przypomina, że stare zagrożenia wcale nie zniknęły

Choć cyberataki symbolizują współczesną rzeczywistość, tradycyjne zagrożenia majątkowe nadal pozostają istotne. Pożary, powodzie, wichury i gradobicia wciąż powodują szkody w budynkach, pojazdach, gospodarstwach rolnych oraz infrastrukturze.

Zmienia się natomiast otoczenie, w którym te zdarzenia występują. Rozbudowa miast, rosnąca wartość nieruchomości, koncentracja majątku oraz coraz bardziej skomplikowane instalacje techniczne mogą zwiększać finansowe konsekwencje pojedynczego zdarzenia.

Dom sprzed kilkudziesięciu lat i współczesny budynek wyposażony w instalację fotowoltaiczną, pompę ciepła, systemy automatyki oraz rozbudowaną elektronikę to zupełnie inne przedmioty ubezpieczenia. Nie tylko ze względu na wartość, ale również koszty naprawy, dostępność części i sposób likwidacji szkód.

Dla agentów oznacza to konieczność regularnej aktualizacji sum ubezpieczenia i weryfikowania zakresu ochrony. Polisa, która kilka lat temu odpowiadała potrzebom klienta, dziś może już nie zapewniać adekwatnego zabezpieczenia finansowego.

Co istotne, nie każde nowe urządzenie lub instalacja jest automatycznie objęte ochroną w takim samym zakresie. Decydują postanowienia konkretnej umowy i ogólnych warunków ubezpieczenia.

Od ochrony budynku do ochrony ciągłości życia i biznesu

Historia ubezpieczeń pokazuje również zmianę sposobu postrzegania samej szkody.

Dawniej szczególnie łatwo było wskazać jej materialny wymiar: spalony dom, zniszczony magazyn, utracone narzędzia. Współczesne straty mogą być znacznie mniej widoczne, choć równie dotkliwe finansowo.

Przedsiębiorstwo może stracić możliwość realizacji zamówień. Specjalista może ponieść odpowiedzialność za błąd zawodowy. Rodzina może znaleźć się w trudnej sytuacji finansowej wskutek poważnej choroby lub niezdolności do pracy jednego z jej członków.

Zmienia się więc nie tylko katalog ryzyk, lecz także cel ochrony. Coraz częściej chodzi o zachowanie płynności finansowej, stabilności działalności i zdolności do realizowania zobowiązań mimo nieprzewidzianych zdarzeń.

Nie oznacza to, że ubezpieczenia zawsze gwarantują pełne pokrycie wszystkich strat. Szczególnie w przypadku utraty przychodów, szkód niematerialnych czy odpowiedzialności zawodowej znaczenie mają precyzyjnie określony zakres ochrony, przesłanki odpowiedzialności, limity oraz wyłączenia.

Agent ubezpieczeniowy też przeszedł transformację

Wraz z rozwojem rynku zmieniała się rola pośrednika ubezpieczeniowego.

Sprzedaż ochrony przed pożarem czy innym stosunkowo łatwym do zidentyfikowania zagrożeniem wymagała innego podejścia niż współczesna analiza potrzeb przedsiębiorstwa, które prowadzi działalność online, przetwarza dane osobowe, korzysta z zewnętrznych dostawców technologii i odpowiada za realizację skomplikowanych kontraktów.

Dzisiejszy agent musi rozumieć nie tylko konstrukcję produktu, ale również charakter działalności klienta, jego zobowiązania i potencjalne źródła strat. Coraz większego znaczenia nabiera umiejętność zadawania właściwych pytań oraz wyjaśniania różnic między poszczególnymi wariantami ochrony.

Przykładowo ubezpieczenie mienia przedsiębiorstwa nie musi zapewniać ochrony na wypadek przerwy w działalności spowodowanej cyberatakiem. Standardowe OC działalności gospodarczej nie jest też automatycznie odpowiednikiem specjalistycznego ubezpieczenia odpowiedzialności za naruszenie bezpieczeństwa danych.

To właśnie w takich obszarach wiedza i doświadczenie pośrednika mogą mieć szczególne znaczenie.

Ponad sto lat zmian. Jedna potrzeba pozostała taka sama

W 1918 roku Polska rozpoczynała odbudowę własnej państwowości, a jednym z ważnych zadań było uporządkowanie odziedziczonych po zaborach systemów prawnych i gospodarczych. Ubezpieczenia stanowiły część tego procesu, pomagając chronić majątek oraz tworzyć warunki do rozwoju działalności gospodarczej.

Ponad sto lat później polski rynek ubezpieczeń funkcjonuje w zupełnie innej rzeczywistości. Obejmuje ryzyka, których twórcy przedwojennego systemu nie mogli przewidzieć: cyberataki, odpowiedzialność za naruszenia bezpieczeństwa informacji czy konsekwencje awarii zaawansowanych technologii.

Jednocześnie nadal chroni przed zdarzeniami dobrze znanymi poprzednim pokoleniom – pożarami, powodziami, wypadkami i utratą zdrowia.

Historia polskich ubezpieczeń nie jest więc opowieścią o zastępowaniu starych zagrożeń nowymi. To historia nieustannie poszerzającego się katalogu ryzyk, na które społeczeństwo i gospodarka muszą znaleźć odpowiedź.

I właśnie dlatego, mimo ponad stu lat zmian, podstawowe zadanie branży pozostaje takie samo: pomagać ludziom i przedsiębiorstwom ograniczać finansowe konsekwencje zdarzeń, których nie zawsze można uniknąć.
Źródła

Przeczytaj również

Współtwórz nową jakość wiedzy o ubezpieczeniach. Zostań autorem!

Dołącz do grona twórców, którzy zmieniają sposób przekazywania informacji w branży ubezpieczeniowej. W Mapie Agentów NEWS stawiamy na głos praktyków.
Jesteś agentem, specjalistą, ekspertem lub przedstawicielem TU? Publikuj artykuły, dziel się doświadczeniem i buduj swoją pozycję na rynku – wszystko w ramach nowoczesnej platformy.
Zyskaj dostęp do systemu jako autor i miej realny wpływ na to, jak wygląda komunikacja i wiedza w branży ubezpieczeń.