5 listopada 2026, 09:09 12 min
Analizy i Raporty Analizy i Raporty

Rafa koralowa z polisą na 850 tys. dolarów. Tak działają ubezpieczenia parametryczne

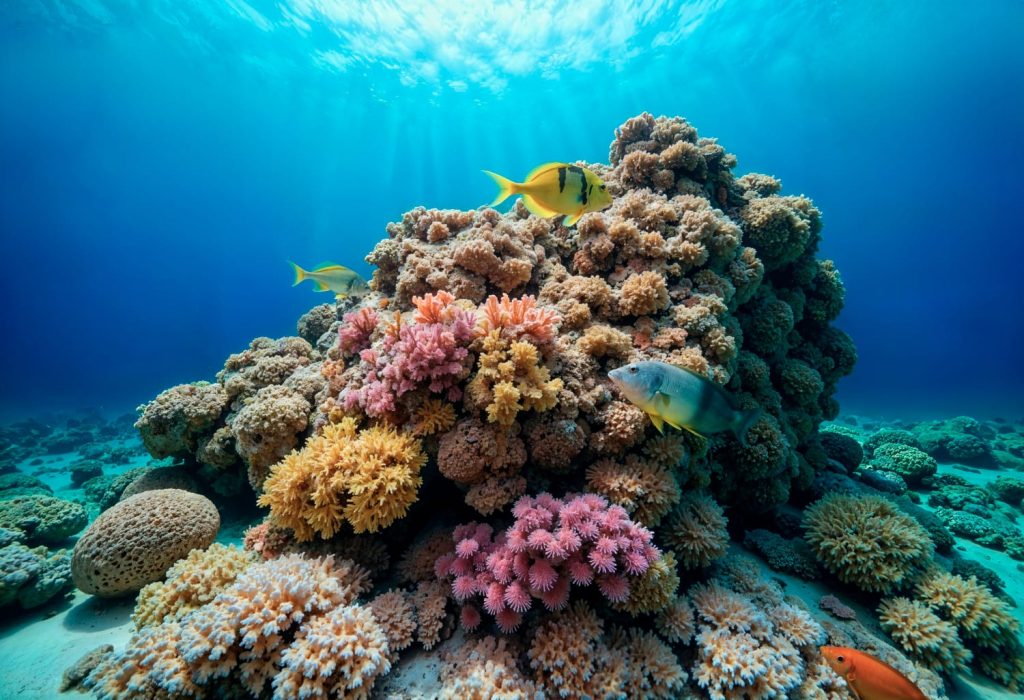
Czy można ubezpieczyć rafę koralową, której wartość trudno wyrazić w pieniądzach? W Meksyku udowodniono, że tak. Kiedy w 2020 roku huragan Delta uderzył w wybrzeże, specjalnie skonstruowana polisa uruchomiła wypłatę około 850 tysięcy dolarów na działania ratunkowe. Nie było potrzeby tradycyjnego szacowania szkód, ponieważ o wypłacie decydowała siła wiatru. Co ciekawe, podobne rozwiązania funkcjonują również w Polsce, choć dotyczą zupełnie innych ryzyk.

Rafa koralowa jako przedmiot ubezpieczenia

Rafy koralowe pełnią znacznie ważniejszą funkcję niż tylko przyciąganie turystów. Są naturalnymi barierami chroniącymi wybrzeża przed niszczącym działaniem fal, a jednocześnie stanowią siedlisko organizmów morskich i podstawę funkcjonowania lokalnych ekosystemów.

Ich uszkodzenie może prowadzić do poważnych konsekwencji gospodarczych. Zniszczona rafa gorzej tłumi energię fal, co zwiększa narażenie hoteli, budynków mieszkalnych i infrastruktury nadmorskiej na skutki sztormów. Pogorszenie jej stanu może również negatywnie wpływać na turystykę i rybołówstwo.

Właśnie z takiego założenia wyszli twórcy rozwiązania wdrożonego w meksykańskim stanie Quintana Roo, obejmującym popularne kurorty Cancún i Riviera Maya.

Zamiast koncentrować się wyłącznie na ubezpieczeniu hoteli i infrastruktury turystycznej, postanowiono objąć ochroną również naturalną barierę, która pomaga zabezpieczać te obiekty przed skutkami huraganów.

W projekcie uczestniczyły między innymi władze regionalne, przedstawiciele branży turystycznej, organizacja The Nature Conservancy oraz podmioty sektora ubezpieczeniowego.

Nie była to jednak klasyczna polisa majątkowa. Zastosowano mechanizm, w którym wypłata zależała od wystąpienia określonego zjawiska pogodowego.

Huragan Delta uruchomił wypłatę. 17 milionów pesos na ratowanie rafy

7 października 2020 roku huragan Delta dotarł do wybrzeża Quintana Roo. Silny wiatr i fale uszkodziły fragmenty rafy koralowej, łamiąc i przemieszczając koralowce.

W tradycyjnym modelu ubezpieczeniowym konieczne byłoby ustalenie rozmiaru szkód i wysokości należnego odszkodowania. Tymczasem zastosowany mechanizm parametryczny pozwolił uruchomić wypłatę na podstawie danych dotyczących siły huraganu.

Z polisy wypłacono 17 milionów meksykańskich pesos, czyli około 850 tysięcy dolarów według wartości podawanej w materiałach dotyczących projektu.

Środki przeznaczono na działania związane z odbudową uszkodzonych fragmentów ekosystemu. Do pracy przystąpiły specjalnie przeszkolone zespoły nurków i biologów morskich, nazywane Reef Brigades.

Ich zadaniem było między innymi zbieranie oderwanych fragmentów koralowców, usuwanie zanieczyszczeń oraz ponowne mocowanie uszkodzonych kolonii do podłoża.

Według The Nature Conservancy w ciągu pierwszych 11 dni prac zebrano i umieszczono na rafie ponad 8 tysięcy fragmentów koralowców.

W tym przypadku ubezpieczenie nie służyło więc wyłącznie finansowemu zrekompensowaniu szkody. Zapewniło środki potrzebne do szybkiej interwencji, która miała ograniczyć długofalowe skutki katastrofy.

Jak działa ubezpieczenie, które nie wymaga tradycyjnej wyceny szkody?

Podstawą meksykańskiego rozwiązania było ubezpieczenie parametryczne. W takim modelu strony już na etapie zawierania umowy określają zdarzenie, mierzalny wskaźnik oraz warunki uruchomienia wypłaty.

Może to być prędkość wiatru, wielkość opadów, temperatura, poziom wody albo inny parametr, którego wartość można obiektywnie zweryfikować.

W przypadku rafy koralowej w Quintana Roo kluczowe znaczenie miała prędkość wiatru. Przekroczenie określonych progów uruchamiało wypłatę odpowiedniej części maksymalnej kwoty przewidzianej w umowie.

Dla ochrony obowiązującej w 2020 roku ustalono trzy poziomy:

Prędkość wiatruWysokość wypłaty
Od 100 do poniżej 130 węzłów40% maksymalnej kwoty
Od 130 do poniżej 160 węzłów80% maksymalnej kwoty
Powyżej 160 węzłów100% maksymalnej kwoty

W praktyce oznaczało to, że nie trzeba było szczegółowo wyceniać każdego uszkodzonego fragmentu rafy, aby ustalić wysokość świadczenia.

Nie oznacza to jednak, że każda polisa parametryczna działa całkowicie automatycznie i bez jakichkolwiek formalności. Zależnie od konstrukcji umowy może być wymagane zgłoszenie zdarzenia, potwierdzenie danych z uzgodnionego źródła czy wykazanie określonych okoliczności.

Zasadnicza różnica polega na tym, że wysokość wypłaty wynika z wcześniej ustalonego mechanizmu, a nie z indywidualnej wyceny rozmiaru szkody.

Takie rozwiązanie może znacząco skrócić czas potrzebny na uruchomienie finansowania. Ma jednak również ograniczenia. Jeżeli rzeczywista szkoda wystąpi, ale uzgodniony parametr nie osiągnie wymaganego poziomu, wypłata może nie przysługiwać. Z kolei ustalona kwota świadczenia nie musi odpowiadać rzeczywistym kosztom usunięcia skutków zdarzenia.

To tak zwane ryzyko bazowe, które należy uwzględnić przy projektowaniu i dystrybucji ochrony parametrycznej.

W 2026 roku podobną ochroną objęto kolejne rafy na Karaibach

Meksykański projekt nie pozostał odosobnionym eksperymentem. W sierpniu 2026 roku Willis, należący do grupy WTW, oraz Caribbean Biodiversity Fund ogłosiły uruchomienie pilotażowego programu ubezpieczeń parametrycznych raf koralowych na Karaibach.

Program obejmuje około 1800 kilometrów kwadratowych raf wzdłuż wybrzeży Dominikany, Jamajki, Saint Lucia oraz Saint Vincent i Grenadyn.

Ochronę przewidziano na sezon huraganowy 2026–2027, a maksymalna wypłata na jedno zdarzenie może wynieść 150 tysięcy dolarów.

Środki mają służyć finansowaniu pilnych działań naprawczych po przejściu huraganów. Zdolność ubezpieczeniową zapewnia Liberty Mutual, a projekt korzysta również ze wsparcia InsuResilience Solutions Fund.

To kolejny przykład wykorzystania ubezpieczeń parametrycznych jako instrumentu finansowania odporności na ekstremalne zjawiska pogodowe.

A co z Polską? Ubezpieczenia parametryczne są już obecne na naszym rynku

Choć przykład rafy koralowej może wydawać się odległy od realiów polskiego rynku, sam mechanizm ubezpieczeń parametrycznych nie jest w Polsce nowością.

Rozwiązania tego typu pojawiają się zarówno w ofercie specjalistycznych brokerów, jak i w dokumentacji produktów przygotowanych przez krajowe zakłady ubezpieczeń.

Jednym z konkretnych przykładów jest ubezpieczenie od ryzyka suszy na podstawie indeksu wilgotności gleby, opracowane przez TUZ Towarzystwo Ubezpieczeń Wzajemnych.

Dokumentacja produktu, zatwierdzona w marcu 2023 roku, przewiduje ochronę potencjalnych strat finansowych związanych z deficytem wilgotności gleby. Wypłata uzależniona jest od osiągnięcia określonego w umowie poziomu wskaźnika, nazywanego triggerem.

Ochrona została zaprojektowana dla wybranych upraw, między innymi pszenicy, jęczmienia, owsa, żyta, kukurydzy, ziemniaków i rzepaku. W dokumentacji określono również limit odpowiedzialności wynoszący 30% sumy ubezpieczenia.

Istotne jest to, że mechanizm nie opiera się na tradycyjnym ustalaniu rzeczywistego ubytku plonu na każdym ubezpieczonym polu. Kluczowe znaczenie ma wystąpienie określonego deficytu wilgotności gleby w ustalonym czasie i miejscu.

To przykład zastosowania w Polsce konstrukcji podobnej do tej, którą wykorzystano przy ochronie rafy koralowej, choć oczywiście przedmiot ubezpieczenia i sposób ustalania parametrów są zupełnie inne.

Należy przy tym rozróżnić udokumentowane wprowadzenie produktu od jego bieżącej dostępności. Dokumentacja TUZ potwierdza istnienie takiego rozwiązania, ale nie przesądza o możliwości zawarcia nowej umowy w sezonie 2026.

WTW oferuje w Polsce indywidualne rozwiązania parametryczne

Kolejnym przykładem obecności takich rozwiązań na polskim rynku jest oferta brokerska WTW.

Firma prezentuje na swojej polskiej stronie możliwość opracowywania indywidualnych programów parametrycznych dla przedsiębiorstw i organizacji narażonych na skutki nietypowych zjawisk pogodowych.

Wśród potencjalnych zastosowań wskazuje między innymi sektor energetyczny, rolnictwo, budownictwo, turystykę, transport oraz działalność samorządów.

Przykładowo przedsiębiorstwo prowadzące farmę wiatrową może być zainteresowane ochroną przed stratami finansowymi wynikającymi z długotrwałego niedoboru wiatru. W takim przypadku nie musi dojść do fizycznego uszkodzenia turbin. Problemem jest niższa produkcja energii, a w konsekwencji niższe przychody.

Podobna sytuacja może dotyczyć przedsiębiorstw, których działalność jest uzależniona od temperatury lub opadów. Łagodna zima może negatywnie wpłynąć na przychody niektórych firm ciepłowniczych, natomiast intensywne opady mogą spowodować opóźnienia w realizacji inwestycji budowlanych.

WTW przedstawia również rozwiązania parametryczne oparte na oficjalnych ostrzeżeniach pogodowych. W takim modelu podstawą uruchomienia ochrony może być wydanie określonego alertu przez właściwą służbę meteorologiczną, nawet jeśli prognozowane zjawisko ostatecznie nie spowoduje fizycznych zniszczeń.

Ma to znaczenie szczególnie dla organizatorów wydarzeń plenerowych, którzy mogą ponieść koszty odwołania imprezy ze względów bezpieczeństwa.

Są to jednak rozwiązania specjalistyczne, wymagające indywidualnej analizy i przygotowania programu. Nie należy utożsamiać ich z powszechnie dostępną polisą, którą każdy agent może wystawić w standardowym systemie sprzedażowym.

Dlaczego ubezpieczenia parametryczne mogą być interesujące dla polskich przedsiębiorstw?

Największą zaletą tego modelu jest możliwość zabezpieczenia skutków finansowych zdarzeń, które nie zawsze prowadzą do uszkodzenia mienia.

W klasycznym ubezpieczeniu utraty zysku, powiązanym z polisą majątkową, odpowiedzialność ubezpieczyciela jest zazwyczaj uzależniona od wystąpienia szkody materialnej objętej ochroną. Istnieją wprawdzie rozszerzenia i inne konstrukcje umowne, ale nie każda strata wynikająca z przerwy lub ograniczenia działalności będzie automatycznie objęta ubezpieczeniem.

Rozwiązania parametryczne mogą w określonych sytuacjach wypełniać tę lukę.

Wyobraźmy sobie przedsiębiorstwo turystyczne, którego przychody są silnie uzależnione od warunków pogodowych. Długotrwałe opady powodują spadek liczby klientów, choć sam obiekt pozostaje nieuszkodzony. Tradycyjne ubezpieczenie majątkowe nie musi odpowiadać na taką sytuację.

W odpowiednio skonstruowanym programie parametrycznym można natomiast uzależnić wypłatę od osiągnięcia ustalonego poziomu opadów w określonym okresie.

To przykład hipotetyczny, ilustrujący mechanizm działania ochrony, a nie opis konkretnego produktu dostępnego obecnie w Polsce.

Dla przedsiębiorców istotna może być również przewidywalność świadczenia. Już przy zawieraniu umowy wiadomo, jakie parametry uruchamiają wypłatę i jaka kwota przysługuje po spełnieniu warunków.

Nie oznacza to jednak, że rozwiązanie parametryczne zawsze będzie korzystniejsze od klasycznej polisy. O jego przydatności decyduje między innymi prawidłowe powiązanie wybranego wskaźnika z rzeczywistą ekspozycją przedsiębiorstwa na ryzyko.

Co to oznacza dla agentów i brokerów ubezpieczeniowych?

Przykład meksykańskiej rafy koralowej pokazuje, jak szeroko można spojrzeć na przedmiot ochrony ubezpieczeniowej. Z perspektywy polskich pośredników ważniejszy jest jednak praktyczny wniosek: nie wszystkie potrzeby klientów wynikają z ryzyka fizycznego uszkodzenia majątku.

W przypadku klientów biznesowych warto analizować również czynniki zewnętrzne, które mogą prowadzić do spadku przychodów, zwiększenia kosztów lub zakłócenia działalności.

Dla brokera obsługującego przedsiębiorstwo produkcyjne, gospodarstwo rolne, farmę fotowoltaiczną czy firmę turystyczną oznacza to możliwość poszerzenia analizy ryzyka o zdarzenia pogodowe i ich konsekwencje finansowe.

W przypadku agenta ubezpieczeniowego kluczowa pozostaje natomiast umiejętność rozpoznania takiej potrzeby i ustalenia, czy w ramach dostępnej oferty zakładów ubezpieczeń istnieje odpowiednie rozwiązanie.

Nie oznacza to konieczności samodzielnego projektowania skomplikowanych programów parametrycznych. W wielu przypadkach będą one wymagały udziału wyspecjalizowanych podmiotów oraz indywidualnej oceny ryzyka.

Ważne jest również właściwe wyjaśnienie klientowi ograniczeń ochrony. W ubezpieczeniu parametrycznym sama strata finansowa nie gwarantuje wypłaty. Jeżeli ustalony wskaźnik nie osiągnie wymaganego poziomu, świadczenie może nie przysługiwać mimo rzeczywistych strat.

Z drugiej strony uruchomienie wypłaty może być znacznie prostsze niż w przypadku klasycznej likwidacji szkody, ponieważ jej wysokość wynika z wcześniej uzgodnionego mechanizmu.

Dla pośrednika jest to więc nie tylko nowa możliwość produktowa, ale również obszar wymagający szczególnej staranności przy analizie potrzeb klienta i wyjaśnianiu zasad odpowiedzialności.

Czy ubezpieczenia parametryczne staną się bardziej popularne w Polsce?

Rosnące znaczenie ryzyk klimatycznych, rozwój technologii satelitarnych oraz coraz większa dostępność danych meteorologicznych tworzą warunki sprzyjające rozwojowi takich rozwiązań.

Jednocześnie polski rynek nadal opiera się przede wszystkim na tradycyjnych ubezpieczeniach majątkowych, rolnych i finansowych. Ubezpieczenia parametryczne pozostają rozwiązaniem specjalistycznym, którego zastosowanie wymaga odpowiedniego uzasadnienia ekonomicznego.

Nie każda organizacja potrzebuje takiej ochrony i nie każde ryzyko można skutecznie opisać za pomocą jednego mierzalnego parametru.

Szczególnie ważna jest jakość danych wykorzystywanych do ustalenia wysokości wypłaty. W przypadku opadów, temperatury czy wilgotności gleby znaczenie ma zarówno wiarygodność źródła, jak i jego reprezentatywność dla konkretnej lokalizacji.

W przeciwnym razie może dojść do sytuacji, w której klient poniesie dotkliwe straty, ale parametry umowne nie zostaną spełnione.

Dlatego przyszłość takich ubezpieczeń będzie zależeć nie tylko od rozwoju technologii, ale również od jakości projektowania produktów, ich ceny i rzeczywistej przydatności dla ubezpieczonych.

Od rafy koralowej do polskiego gospodarstwa rolnego

Historia rafy koralowej w Meksyku może wydawać się egzotyczną ciekawostką, ale pokazuje kierunek rozwoju, który ma znaczenie także dla polskiego rynku.

W jednym przypadku ubezpieczenie uruchomiło środki na ratowanie ekosystemu po huraganie. W innym podobny mechanizm może zabezpieczać potencjalne straty finansowe gospodarstwa rolnego związane z suszą albo przedsiębiorstwa, którego przychody zależą od warunków atmosferycznych.

Wspólnym elementem jest odejście od tradycyjnego ustalania wysokości szkody na rzecz wcześniej zdefiniowanego, mierzalnego parametru.

Ubezpieczenia parametryczne nie zastąpią klasycznych polis. Mogą jednak stanowić ich wartościowe uzupełnienie, szczególnie tam, gdzie występują trudności z oszacowaniem szkód, liczy się szybkość uruchomienia finansowania albo przedsiębiorstwo jest narażone na straty niezwiązane bezpośrednio z uszkodzeniem mienia.

Dla polskiej branży najważniejsze jest to, że nie mówimy już wyłącznie o rozwiązaniu stosowanym na odległych rynkach. Ubezpieczenia parametryczne mają swoje przykłady również w Polsce. Pytanie dotyczy dziś przede wszystkim tego, w jakich obszarach mogą przynieść rzeczywistą wartość i jak skutecznie dopasować je do potrzeb ubezpieczonych.
Źródła

Posłuchaj artykuł
0:00 / 0:00

Czyta głos wygenerowany przez AI

Rafa koralowa z polisą na 850 tys. dolarów. Tak działają ubezpieczenia parametryczne

Czy można ubezpieczyć rafę koralową, której wartość trudno wyrazić w pieniądzach? W Meksyku udowodniono, że tak. Kiedy w 2020 roku huragan Delta uderzył w wybrzeże, specjalnie skonstruowana polisa uruchomiła wypłatę około 850 tysięcy dolarów na działania ratunkowe. Nie było potrzeby tradycyjnego szacowania szkód, ponieważ o wypłacie decydowała siła wiatru. Co ciekawe, podobne rozwiązania funkcjonują również w Polsce, choć dotyczą zupełnie innych ryzyk.

Rafa koralowa jako przedmiot ubezpieczenia

Rafy koralowe pełnią znacznie ważniejszą funkcję niż tylko przyciąganie turystów. Są naturalnymi barierami chroniącymi wybrzeża przed niszczącym działaniem fal, a jednocześnie stanowią siedlisko organizmów morskich i podstawę funkcjonowania lokalnych ekosystemów.

Ich uszkodzenie może prowadzić do poważnych konsekwencji gospodarczych. Zniszczona rafa gorzej tłumi energię fal, co zwiększa narażenie hoteli, budynków mieszkalnych i infrastruktury nadmorskiej na skutki sztormów. Pogorszenie jej stanu może również negatywnie wpływać na turystykę i rybołówstwo.

Właśnie z takiego założenia wyszli twórcy rozwiązania wdrożonego w meksykańskim stanie Quintana Roo, obejmującym popularne kurorty Cancún i Riviera Maya.

Zamiast koncentrować się wyłącznie na ubezpieczeniu hoteli i infrastruktury turystycznej, postanowiono objąć ochroną również naturalną barierę, która pomaga zabezpieczać te obiekty przed skutkami huraganów.

W projekcie uczestniczyły między innymi władze regionalne, przedstawiciele branży turystycznej, organizacja The Nature Conservancy oraz podmioty sektora ubezpieczeniowego.

Nie była to jednak klasyczna polisa majątkowa. Zastosowano mechanizm, w którym wypłata zależała od wystąpienia określonego zjawiska pogodowego.

Huragan Delta uruchomił wypłatę. 17 milionów pesos na ratowanie rafy

7 października 2020 roku huragan Delta dotarł do wybrzeża Quintana Roo. Silny wiatr i fale uszkodziły fragmenty rafy koralowej, łamiąc i przemieszczając koralowce.

W tradycyjnym modelu ubezpieczeniowym konieczne byłoby ustalenie rozmiaru szkód i wysokości należnego odszkodowania. Tymczasem zastosowany mechanizm parametryczny pozwolił uruchomić wypłatę na podstawie danych dotyczących siły huraganu.

Z polisy wypłacono 17 milionów meksykańskich pesos, czyli około 850 tysięcy dolarów według wartości podawanej w materiałach dotyczących projektu.

Środki przeznaczono na działania związane z odbudową uszkodzonych fragmentów ekosystemu. Do pracy przystąpiły specjalnie przeszkolone zespoły nurków i biologów morskich, nazywane Reef Brigades.

Ich zadaniem było między innymi zbieranie oderwanych fragmentów koralowców, usuwanie zanieczyszczeń oraz ponowne mocowanie uszkodzonych kolonii do podłoża.

Według The Nature Conservancy w ciągu pierwszych 11 dni prac zebrano i umieszczono na rafie ponad 8 tysięcy fragmentów koralowców.

W tym przypadku ubezpieczenie nie służyło więc wyłącznie finansowemu zrekompensowaniu szkody. Zapewniło środki potrzebne do szybkiej interwencji, która miała ograniczyć długofalowe skutki katastrofy.

Jak działa ubezpieczenie, które nie wymaga tradycyjnej wyceny szkody?

Podstawą meksykańskiego rozwiązania było ubezpieczenie parametryczne. W takim modelu strony już na etapie zawierania umowy określają zdarzenie, mierzalny wskaźnik oraz warunki uruchomienia wypłaty.

Może to być prędkość wiatru, wielkość opadów, temperatura, poziom wody albo inny parametr, którego wartość można obiektywnie zweryfikować.

W przypadku rafy koralowej w Quintana Roo kluczowe znaczenie miała prędkość wiatru. Przekroczenie określonych progów uruchamiało wypłatę odpowiedniej części maksymalnej kwoty przewidzianej w umowie.

Dla ochrony obowiązującej w 2020 roku ustalono trzy poziomy:

Prędkość wiatruWysokość wypłaty
Od 100 do poniżej 130 węzłów40% maksymalnej kwoty
Od 130 do poniżej 160 węzłów80% maksymalnej kwoty
Powyżej 160 węzłów100% maksymalnej kwoty

W praktyce oznaczało to, że nie trzeba było szczegółowo wyceniać każdego uszkodzonego fragmentu rafy, aby ustalić wysokość świadczenia.

Nie oznacza to jednak, że każda polisa parametryczna działa całkowicie automatycznie i bez jakichkolwiek formalności. Zależnie od konstrukcji umowy może być wymagane zgłoszenie zdarzenia, potwierdzenie danych z uzgodnionego źródła czy wykazanie określonych okoliczności.

Zasadnicza różnica polega na tym, że wysokość wypłaty wynika z wcześniej ustalonego mechanizmu, a nie z indywidualnej wyceny rozmiaru szkody.

Takie rozwiązanie może znacząco skrócić czas potrzebny na uruchomienie finansowania. Ma jednak również ograniczenia. Jeżeli rzeczywista szkoda wystąpi, ale uzgodniony parametr nie osiągnie wymaganego poziomu, wypłata może nie przysługiwać. Z kolei ustalona kwota świadczenia nie musi odpowiadać rzeczywistym kosztom usunięcia skutków zdarzenia.

To tak zwane ryzyko bazowe, które należy uwzględnić przy projektowaniu i dystrybucji ochrony parametrycznej.

W 2026 roku podobną ochroną objęto kolejne rafy na Karaibach

Meksykański projekt nie pozostał odosobnionym eksperymentem. W sierpniu 2026 roku Willis, należący do grupy WTW, oraz Caribbean Biodiversity Fund ogłosiły uruchomienie pilotażowego programu ubezpieczeń parametrycznych raf koralowych na Karaibach.

Program obejmuje około 1800 kilometrów kwadratowych raf wzdłuż wybrzeży Dominikany, Jamajki, Saint Lucia oraz Saint Vincent i Grenadyn.

Ochronę przewidziano na sezon huraganowy 2026–2027, a maksymalna wypłata na jedno zdarzenie może wynieść 150 tysięcy dolarów.

Środki mają służyć finansowaniu pilnych działań naprawczych po przejściu huraganów. Zdolność ubezpieczeniową zapewnia Liberty Mutual, a projekt korzysta również ze wsparcia InsuResilience Solutions Fund.

To kolejny przykład wykorzystania ubezpieczeń parametrycznych jako instrumentu finansowania odporności na ekstremalne zjawiska pogodowe.

A co z Polską? Ubezpieczenia parametryczne są już obecne na naszym rynku

Choć przykład rafy koralowej może wydawać się odległy od realiów polskiego rynku, sam mechanizm ubezpieczeń parametrycznych nie jest w Polsce nowością.

Rozwiązania tego typu pojawiają się zarówno w ofercie specjalistycznych brokerów, jak i w dokumentacji produktów przygotowanych przez krajowe zakłady ubezpieczeń.

Jednym z konkretnych przykładów jest ubezpieczenie od ryzyka suszy na podstawie indeksu wilgotności gleby, opracowane przez TUZ Towarzystwo Ubezpieczeń Wzajemnych.

Dokumentacja produktu, zatwierdzona w marcu 2023 roku, przewiduje ochronę potencjalnych strat finansowych związanych z deficytem wilgotności gleby. Wypłata uzależniona jest od osiągnięcia określonego w umowie poziomu wskaźnika, nazywanego triggerem.

Ochrona została zaprojektowana dla wybranych upraw, między innymi pszenicy, jęczmienia, owsa, żyta, kukurydzy, ziemniaków i rzepaku. W dokumentacji określono również limit odpowiedzialności wynoszący 30% sumy ubezpieczenia.

Istotne jest to, że mechanizm nie opiera się na tradycyjnym ustalaniu rzeczywistego ubytku plonu na każdym ubezpieczonym polu. Kluczowe znaczenie ma wystąpienie określonego deficytu wilgotności gleby w ustalonym czasie i miejscu.

To przykład zastosowania w Polsce konstrukcji podobnej do tej, którą wykorzystano przy ochronie rafy koralowej, choć oczywiście przedmiot ubezpieczenia i sposób ustalania parametrów są zupełnie inne.

Należy przy tym rozróżnić udokumentowane wprowadzenie produktu od jego bieżącej dostępności. Dokumentacja TUZ potwierdza istnienie takiego rozwiązania, ale nie przesądza o możliwości zawarcia nowej umowy w sezonie 2026.

WTW oferuje w Polsce indywidualne rozwiązania parametryczne

Kolejnym przykładem obecności takich rozwiązań na polskim rynku jest oferta brokerska WTW.

Firma prezentuje na swojej polskiej stronie możliwość opracowywania indywidualnych programów parametrycznych dla przedsiębiorstw i organizacji narażonych na skutki nietypowych zjawisk pogodowych.

Wśród potencjalnych zastosowań wskazuje między innymi sektor energetyczny, rolnictwo, budownictwo, turystykę, transport oraz działalność samorządów.

Przykładowo przedsiębiorstwo prowadzące farmę wiatrową może być zainteresowane ochroną przed stratami finansowymi wynikającymi z długotrwałego niedoboru wiatru. W takim przypadku nie musi dojść do fizycznego uszkodzenia turbin. Problemem jest niższa produkcja energii, a w konsekwencji niższe przychody.

Podobna sytuacja może dotyczyć przedsiębiorstw, których działalność jest uzależniona od temperatury lub opadów. Łagodna zima może negatywnie wpłynąć na przychody niektórych firm ciepłowniczych, natomiast intensywne opady mogą spowodować opóźnienia w realizacji inwestycji budowlanych.

WTW przedstawia również rozwiązania parametryczne oparte na oficjalnych ostrzeżeniach pogodowych. W takim modelu podstawą uruchomienia ochrony może być wydanie określonego alertu przez właściwą służbę meteorologiczną, nawet jeśli prognozowane zjawisko ostatecznie nie spowoduje fizycznych zniszczeń.

Ma to znaczenie szczególnie dla organizatorów wydarzeń plenerowych, którzy mogą ponieść koszty odwołania imprezy ze względów bezpieczeństwa.

Są to jednak rozwiązania specjalistyczne, wymagające indywidualnej analizy i przygotowania programu. Nie należy utożsamiać ich z powszechnie dostępną polisą, którą każdy agent może wystawić w standardowym systemie sprzedażowym.

Dlaczego ubezpieczenia parametryczne mogą być interesujące dla polskich przedsiębiorstw?

Największą zaletą tego modelu jest możliwość zabezpieczenia skutków finansowych zdarzeń, które nie zawsze prowadzą do uszkodzenia mienia.

W klasycznym ubezpieczeniu utraty zysku, powiązanym z polisą majątkową, odpowiedzialność ubezpieczyciela jest zazwyczaj uzależniona od wystąpienia szkody materialnej objętej ochroną. Istnieją wprawdzie rozszerzenia i inne konstrukcje umowne, ale nie każda strata wynikająca z przerwy lub ograniczenia działalności będzie automatycznie objęta ubezpieczeniem.

Rozwiązania parametryczne mogą w określonych sytuacjach wypełniać tę lukę.

Wyobraźmy sobie przedsiębiorstwo turystyczne, którego przychody są silnie uzależnione od warunków pogodowych. Długotrwałe opady powodują spadek liczby klientów, choć sam obiekt pozostaje nieuszkodzony. Tradycyjne ubezpieczenie majątkowe nie musi odpowiadać na taką sytuację.

W odpowiednio skonstruowanym programie parametrycznym można natomiast uzależnić wypłatę od osiągnięcia ustalonego poziomu opadów w określonym okresie.

To przykład hipotetyczny, ilustrujący mechanizm działania ochrony, a nie opis konkretnego produktu dostępnego obecnie w Polsce.

Dla przedsiębiorców istotna może być również przewidywalność świadczenia. Już przy zawieraniu umowy wiadomo, jakie parametry uruchamiają wypłatę i jaka kwota przysługuje po spełnieniu warunków.

Nie oznacza to jednak, że rozwiązanie parametryczne zawsze będzie korzystniejsze od klasycznej polisy. O jego przydatności decyduje między innymi prawidłowe powiązanie wybranego wskaźnika z rzeczywistą ekspozycją przedsiębiorstwa na ryzyko.

Co to oznacza dla agentów i brokerów ubezpieczeniowych?

Przykład meksykańskiej rafy koralowej pokazuje, jak szeroko można spojrzeć na przedmiot ochrony ubezpieczeniowej. Z perspektywy polskich pośredników ważniejszy jest jednak praktyczny wniosek: nie wszystkie potrzeby klientów wynikają z ryzyka fizycznego uszkodzenia majątku.

W przypadku klientów biznesowych warto analizować również czynniki zewnętrzne, które mogą prowadzić do spadku przychodów, zwiększenia kosztów lub zakłócenia działalności.

Dla brokera obsługującego przedsiębiorstwo produkcyjne, gospodarstwo rolne, farmę fotowoltaiczną czy firmę turystyczną oznacza to możliwość poszerzenia analizy ryzyka o zdarzenia pogodowe i ich konsekwencje finansowe.

W przypadku agenta ubezpieczeniowego kluczowa pozostaje natomiast umiejętność rozpoznania takiej potrzeby i ustalenia, czy w ramach dostępnej oferty zakładów ubezpieczeń istnieje odpowiednie rozwiązanie.

Nie oznacza to konieczności samodzielnego projektowania skomplikowanych programów parametrycznych. W wielu przypadkach będą one wymagały udziału wyspecjalizowanych podmiotów oraz indywidualnej oceny ryzyka.

Ważne jest również właściwe wyjaśnienie klientowi ograniczeń ochrony. W ubezpieczeniu parametrycznym sama strata finansowa nie gwarantuje wypłaty. Jeżeli ustalony wskaźnik nie osiągnie wymaganego poziomu, świadczenie może nie przysługiwać mimo rzeczywistych strat.

Z drugiej strony uruchomienie wypłaty może być znacznie prostsze niż w przypadku klasycznej likwidacji szkody, ponieważ jej wysokość wynika z wcześniej uzgodnionego mechanizmu.

Dla pośrednika jest to więc nie tylko nowa możliwość produktowa, ale również obszar wymagający szczególnej staranności przy analizie potrzeb klienta i wyjaśnianiu zasad odpowiedzialności.

Czy ubezpieczenia parametryczne staną się bardziej popularne w Polsce?

Rosnące znaczenie ryzyk klimatycznych, rozwój technologii satelitarnych oraz coraz większa dostępność danych meteorologicznych tworzą warunki sprzyjające rozwojowi takich rozwiązań.

Jednocześnie polski rynek nadal opiera się przede wszystkim na tradycyjnych ubezpieczeniach majątkowych, rolnych i finansowych. Ubezpieczenia parametryczne pozostają rozwiązaniem specjalistycznym, którego zastosowanie wymaga odpowiedniego uzasadnienia ekonomicznego.

Nie każda organizacja potrzebuje takiej ochrony i nie każde ryzyko można skutecznie opisać za pomocą jednego mierzalnego parametru.

Szczególnie ważna jest jakość danych wykorzystywanych do ustalenia wysokości wypłaty. W przypadku opadów, temperatury czy wilgotności gleby znaczenie ma zarówno wiarygodność źródła, jak i jego reprezentatywność dla konkretnej lokalizacji.

W przeciwnym razie może dojść do sytuacji, w której klient poniesie dotkliwe straty, ale parametry umowne nie zostaną spełnione.

Dlatego przyszłość takich ubezpieczeń będzie zależeć nie tylko od rozwoju technologii, ale również od jakości projektowania produktów, ich ceny i rzeczywistej przydatności dla ubezpieczonych.

Od rafy koralowej do polskiego gospodarstwa rolnego

Historia rafy koralowej w Meksyku może wydawać się egzotyczną ciekawostką, ale pokazuje kierunek rozwoju, który ma znaczenie także dla polskiego rynku.

W jednym przypadku ubezpieczenie uruchomiło środki na ratowanie ekosystemu po huraganie. W innym podobny mechanizm może zabezpieczać potencjalne straty finansowe gospodarstwa rolnego związane z suszą albo przedsiębiorstwa, którego przychody zależą od warunków atmosferycznych.

Wspólnym elementem jest odejście od tradycyjnego ustalania wysokości szkody na rzecz wcześniej zdefiniowanego, mierzalnego parametru.

Ubezpieczenia parametryczne nie zastąpią klasycznych polis. Mogą jednak stanowić ich wartościowe uzupełnienie, szczególnie tam, gdzie występują trudności z oszacowaniem szkód, liczy się szybkość uruchomienia finansowania albo przedsiębiorstwo jest narażone na straty niezwiązane bezpośrednio z uszkodzeniem mienia.

Dla polskiej branży najważniejsze jest to, że nie mówimy już wyłącznie o rozwiązaniu stosowanym na odległych rynkach. Ubezpieczenia parametryczne mają swoje przykłady również w Polsce. Pytanie dotyczy dziś przede wszystkim tego, w jakich obszarach mogą przynieść rzeczywistą wartość i jak skutecznie dopasować je do potrzeb ubezpieczonych.
Źródła

Przeczytaj również

Współtwórz nową jakość wiedzy o ubezpieczeniach. Zostań autorem!

Dołącz do grona twórców, którzy zmieniają sposób przekazywania informacji w branży ubezpieczeniowej. W Mapie Agentów NEWS stawiamy na głos praktyków.
Jesteś agentem, specjalistą, ekspertem lub przedstawicielem TU? Publikuj artykuły, dziel się doświadczeniem i buduj swoją pozycję na rynku – wszystko w ramach nowoczesnej platformy.
Zyskaj dostęp do systemu jako autor i miej realny wpływ na to, jak wygląda komunikacja i wiedza w branży ubezpieczeń.