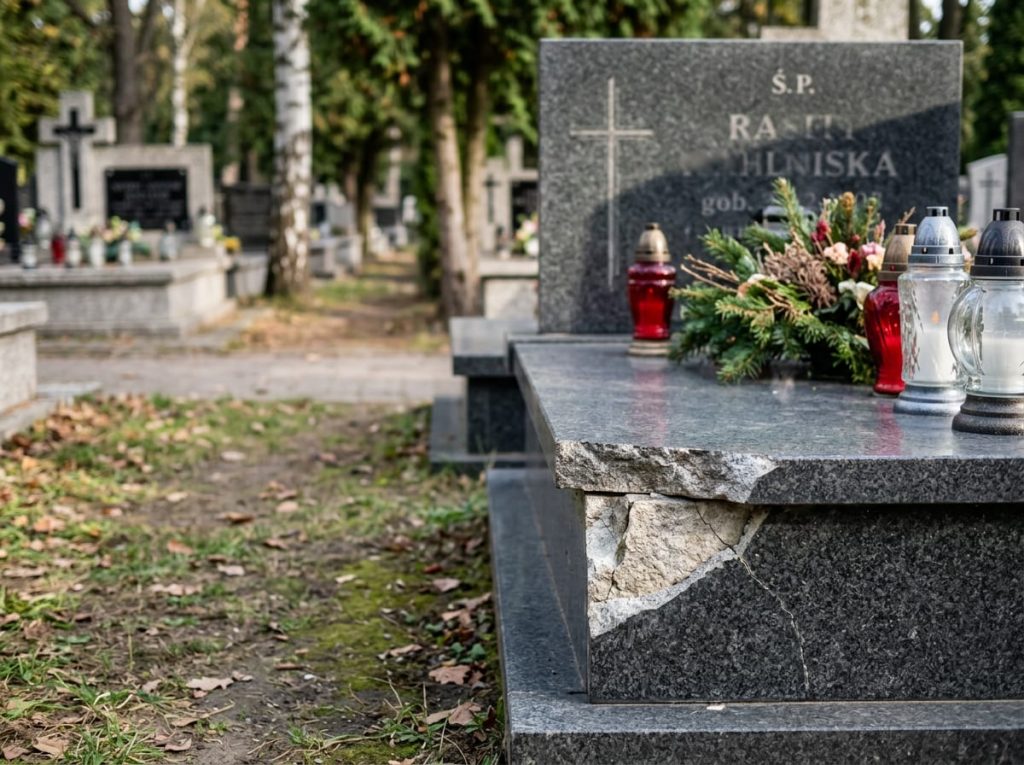




Jak co roku w okolicach dnia Wszystkich Świętych wzrasta zainteresowanie ubezpieczaniem nagrobków. To właśnie wtedy częściej przypominamy sobie o zdarzeniach i uszkodzeniach pomników na cmentarzach.
Przyczyny uszkodzenia nagrobka mogą być różne: przewrócone drzewo, sąsiedni nagrobek, działania firmy wykonawczej czy wandalizm. Uszkodzenia trzeba naprawić, a koszty bywają wysokie. Można je pokryć z własnej kieszeni albo z odpowiedniego ubezpieczenia.
Odszkodowania, tak jak w każdym innym przypadku, można dochodzić od podmiotu odpowiedzialnego za spowodowanie szkody. Źródłem odszkodowania może być polisa OC właściciela lub zarządcy cmentarza, polisa OC firmy wykonującej roboty na cmentarzu albo indywidualne ubezpieczenie majątkowe nagrobka.
Indywidualne ubezpieczenie nagrobka można wykupić najczęściej jako rozszerzenie (dodatek) do polisy ubezpieczenia domu lub mieszkania albo jako oddzielną polisę oferowaną przez niektóre zakłady ubezpieczeniowe.
Na czym polega ubezpieczenie nagrobka?
Przede wszystkim ubezpieczenie nagrobka ma zapewnić wsparcie finansowe w sytuacji, gdy pomnik zostanie uszkodzony lub zniszczony wskutek zdarzenia objętego ochroną.
W razie szkody ubezpieczyciel może wypłacić odszkodowanie przeznaczone na naprawę, odbudowę albo odtworzenie nagrobka. Wysokość świadczenia zależy jednak od warunków umowy ubezpieczenia, rozmiaru szkody oraz ustalonej sumy ubezpieczenia.
Ubezpieczenie nagrobka służy więc ograniczeniu kosztów, które właściciel lub osoba opiekująca się grobem musiałaby ponieść samodzielnie po powstaniu szkody.
Zakres tej ochrony może być różny w zależności od towarzystwa. Dlatego przed zawarciem umowy ubezpieczenia, w ramach analizy potrzeb klienta (APK), trzeba sprawdzić nie tylko samą nazwę ubezpieczenia, ale przede wszystkim jego warunki.
Jakie szkody może obejmować ochrona?
Najczęściej ubezpieczenie nagrobka chroni przed skutkami zdarzeń losowych oraz działań osób trzecich. Do takich zdarzeń należą:
- Zdarzenia pogodowe i losowe – silny wiatr, huragan, grad, uderzenie pioruna, pożar, powódź, zalanie, trzęsienie ziemi, uderzenie pojazdu mechanicznego czy upadek drzewa lub dużych gałęzi.
- Wandalizm i dewastacja – celowe zniszczenie lub uszkodzenie pomnika przez osoby trzecie.
- Kradzież – zabranie pomnika lub trwale zamontowanych na nim elementów, takich jak tablice, litery, wazony, rzeźby czy krzyże.
- Uszkodzenia spowodowane przez podmioty trzecie – na przykład zakłady pogrzebowe, firmy wykonujące roboty na cmentarzu lub zajmujące się utrzymaniem porządku.
Zakres odpowiedzialności za poszczególne zdarzenia zależy od warunków konkretnego ubezpieczenia.
Kiedy ubezpieczyciel może odmówić wypłaty odszkodowania?
Posiadanie polisy nie oznacza, że ubezpieczyciel wypłaci odszkodowanie w każdej sytuacji. Dlatego tak ważne jest dokładne sprawdzenie wyłączeń odpowiedzialności zawartych w ogólnych warunkach ubezpieczenia (OWU).
W przypadku ubezpieczenia nagrobków wyłączenia mogą różnić się między poszczególnymi towarzystwami. Najczęściej dotyczą:
- Elementów niezamontowanych na stałe – takich jak znicze, kwiaty, wieńce i inne luźne dekoracje.
- Naturalnego zużycia – starzenia się materiału, pęknięć wynikających z upływu czasu i warunków atmosferycznych, wyblaknięcia liter czy przebarwień.
- Szkód estetycznych i wynikających z braku konserwacji – na przykład zabrudzeń woskiem, stearyną, sadzą, mchem, zacieków czy graffiti, w zależności od OWU konkretnego ubezpieczyciela.
- Szkód spowodowanych obsuwaniem się i zapadaniem ziemi.
- Szkód wyrządzonych przez zarządcę cmentarza, firmy kamieniarskie lub zakłady pogrzebowe – w takich przypadkach odszkodowania można dochodzić z ubezpieczenia OC tych podmiotów. Jeżeli szkodę likwiduje ubezpieczyciel poszkodowanego, może powstać roszczenie regresowe.
- Ograniczeń wiekowych – część ubezpieczycieli wprowadza limit wieku nagrobka, na przykład 20–25 lat.
- Ograniczeń sumy ubezpieczenia – niektóre zakłady ustalają stałe sumy ubezpieczenia, np. 10, 15 lub 20 tysięcy złotych.
Nagrobek, pomnik czy grobowiec? Definicja w OWU ma znaczenie
Zakłady ubezpieczeń różnie definiują sam przedmiot ubezpieczenia. Dlatego trzeba sprawdzać również dział z definicjami, znajdujący się zazwyczaj na początku dokumentu OWU.
Najczęściej spotykamy się z określeniem, że nagrobek to budowla naziemna, która posiada tablicę, rzeźbę nagrobną lub inne elementy przytwierdzone na stałe, znajduje się na cmentarzu komunalnym lub wyznaniowym, a jej obecność została zgłoszona zarządcy cmentarza.
Inne zakłady ubezpieczeń poszerzają definicję nagrobka o jego przeznaczenie, określając go jako budowlę przeznaczoną do pochówku. Jeszcze inne za nagrobek uznają również grobowiec, w tym „grobowiec z dostępnym wnętrzem”.
Nie we wszystkich OWU dotyczących ochrony nagrobków znajdziemy jednak taką definicję. Wówczas pojęcie nagrobka czy grobowca należy interpretować zgodnie z jego powszechnym, potocznym znaczeniem.
Istotne jest również położenie nagrobka, wskazywane na polisie jako miejsce ubezpieczenia.
Suma ubezpieczenia – czy 10 lub 15 tysięcy złotych jeszcze wystarczy?
W ubezpieczeniu nagrobków podstawowe znaczenie mają zakres ochrony, suma ubezpieczenia, limity odpowiedzialności, wyłączenia oraz franszyzy.
Nagrobki, ze względu na materiały wykorzystywane do ich wykonania, są trwałe. Trzeba jednak pamiętać, że przez cały rok znajdują się na świeżym powietrzu i stale są narażone na działanie czynników atmosferycznych.
Mogą zostać uszkodzone wskutek upadku drzewa, wichury, powodzi czy dewastacji. Ich stałe elementy mogą również zostać skradzione.
Zakup i montaż najtańszego pojedynczego nagrobka to wydatek co najmniej kilkunastu tysięcy złotych. Ceny zależą od wielu czynników, przede wszystkim od rozmiaru i wielkości pomnika. Istotne są również zdobienia – im więcej znajduje się ich na płycie, tym wyższy koszt wykonania.
Nie bez znaczenia pozostają jakość i rodzaj materiału. Popularne są nagrobki z granitu, natomiast droższe rozwiązania mogą być wykonywane z innych odmian kamienia, w tym impali czy marmuru. Do ceny samego nagrobka trzeba również doliczyć koszty budowy i montażu.
Dlatego tak ważna jest suma ubezpieczenia nagrobka, którą wskazuje ubezpieczający, oraz maksymalny limit sumy ubezpieczenia ustalony przez zakład ubezpieczeń.
Wydaje się, że limity ustalone kilka lat temu, na poziomie 10 czy 15 tysięcy złotych, są dziś zdecydowanie za niskie.
Przy zawieraniu ubezpieczenia warto więc wybierać produkty, które pozwalają dopasować sumę ubezpieczenia do rzeczywistej wartości nagrobka, również wtedy, gdy wynosi ona kilkadziesiąt, a nawet kilkaset tysięcy złotych.
Trzy podejścia ubezpieczycieli do zakresu ochrony
Trzeba pamiętać, że polisy poszczególnych zakładów ubezpieczeń mogą zawierać różne zestawy ryzyk, co bezpośrednio przekłada się na zakres oferowanej ochrony.
Wszystkie szczegóły znajdują się w OWU, które powinny być obowiązkową lekturą podczas APK i przygotowywania ubezpieczenia.
W przypadku nagrobków zakresy ochrony są często węższe niż w ubezpieczeniach domów mieszkalnych. Można wyróżnić trzy podejścia ubezpieczycieli.
1. Ochrona zbliżona do ubezpieczenia domu
Ryzyka mogą być takie same jak w ubezpieczeniu domu, obejmując ryzyka nazwane, a nawet formułę All Risks.
Przykładowo w ramach ubezpieczenia PZU Dom można objąć nagrobek ochroną w wariancie od ryzyk wszystkich (All Risks) lub w wariancie uniwersalnym.
Oba warianty przewidują ochronę finansową w przypadku 15 zdarzeń losowych, akcji ratowniczej, kradzieży z włamaniem oraz dewastacji. W wariancie All Risks uwzględniono również ryzyka trudne do przewidzenia i opisania.
Dodatkowo płatnym rozszerzeniem może być ochrona przed skutkami ataków terrorystycznych.
2. Ograniczony katalog ryzyk wymienionych w OWU
W drugim podejściu zakres ochrony jest zawężony do określonych zdarzeń, takich jak:
- kradzież z włamaniem na terenie cmentarza,
- wandalizm i dewastacja,
- uderzenie pojazdu mechanicznego,
- upadek statku powietrznego,
- upadek drzew i masztów,
- ogień i uderzenie pioruna,
- powódź i porywisty wiatr.
Z analizy OWU zakładów ubezpieczeń, z którymi Alwis posiada podpisane umowy agencyjne, wynika, że w poszczególnych produktach występują również inne ryzyka, takie jak trzęsienie ziemi, huk ponaddźwiękowy, huragan (wiatr powyżej 15 m/s), grad, opady atmosferyczne, dym i sadza, eksplozja, lawina, osuwanie się ziemi i śniegu, zalanie, zapadanie się ziemi czy upadek innego przedmiotu.
W niektórych produktach stosowane są dodatkowe limity, np. dewastacja do 20% sumy ubezpieczenia nagrobka lub kradzież zwykła do 5% tej sumy.
3. Samodzielne ubezpieczenia nagrobków
W przypadku samodzielnych polis ubezpieczenia nagrobków katalog ryzyk bywa zawężony i zróżnicowany w zależności od zakładu ubezpieczeń.
Z tego względu agent lub OFWCA, przygotowując ofertę, musi brać pod uwagę realne zagrożenia występujące w danej lokalizacji.
Mogą to być na przykład lawiny w górach, zapadanie się ziemi na terenach górniczych czy osuwanie się gruntu na terenach osuwiskowych. Dopiero na tej podstawie należy dobierać produkt i zakres ochrony oferowany przez konkretne towarzystwo.
Ile kosztuje ubezpieczenie nagrobka?
Jednym z pytań najczęściej zadawanych agentowi jest koszt takiego ubezpieczenia.
Nie są to zazwyczaj duże kwoty, jednak nie istnieje jedna stała cena ubezpieczenia nagrobka. Wysokość składki zależy między innymi od wartości pomnika, wybranej sumy ubezpieczenia, zakresu ochrony oraz zasad stosowanych przez konkretne towarzystwo.
Jeżeli ochrona nagrobka stanowi rozszerzenie ubezpieczenia domu lub mieszkania, jej koszt może być elementem składki za całą polisę.
W przypadku samodzielnej ochrony cena ustalana jest zgodnie z warunkami danego produktu.
Dlatego przy porównywaniu ofert warto brać pod uwagę nie tylko wysokość składki, lecz także zakres ochrony, limity odpowiedzialności, wyłączenia oraz zastosowane franszyzy.
W praktyce składka za ochronę nagrobka w ramach polisy mieszkaniowej może wynosić kilkadziesiąt złotych, natomiast w przypadku samodzielnej polisy oscylować w granicach 120–150 złotych.
Co agent powinien uwzględnić podczas APK?
Ubezpieczenie nagrobków pozostaje przykładem ochrony majątkowej dotyczącej ryzyk, które nie zawsze są uwzględniane przy zakupie podstawowej polisy mieszkaniowej.
Dystrybutorzy ubezpieczeń – agenci i OFWCA – powinni w ramach APK uwzględniać możliwość zaproponowania takiej ochrony jako dobrowolnego ubezpieczenia dodatkowego, odpowiednio do rozpoznanych potrzeb klienta.
Dla pośredników istotne jest również wyjaśnienie klientom nie tylko możliwości rozszerzenia ochrony, ale także różnicy między odszkodowaniem z własnej polisy a roszczeniem kierowanym do sprawcy szkody lub jego ubezpieczyciela OC.
Warto więc uwzględniać ubezpieczenie nagrobka w rozmowach z klientami, szczególnie że koszt takiej ochrony nie musi być wysoki w porównaniu z potencjalnymi wydatkami na naprawę lub odtworzenie pomnika.