



Rok szkolny właśnie się rozpoczął, a więc – jak co roku – zaczyna się główny sezon ubezpieczeń szkolnych.
Czy to oznacza, że w tym segmencie nic się nie zmienia, a rynek pozostaje tak samo powtarzalny? Że co roku robimy dokładnie to samo, co rok wcześniej? Czy zwyczaje zakupowe i samo ubezpieczenie rzeczywiście są aż tak przewidywalne? A może jednak zarówno sposób, w jaki kupujemy ochronę, jak i sama oferta stopniowo ewoluują? I w końcu – czy jest tu miejsce na rewolucję?
Ostatni tydzień sierpnia, wrzesień i październik nadal pozostają głównym sezonem akcji szkolnej. Tu wiele się nie zmieniło. Ale analizując rozkład sprzedaży, można zauważyć, że sezonowość – choć powoli – sukcesywnie traci na sile.
Pisałem o tym i mówiłem już rok temu i zakładam, że za rok nadal będę mógł podtrzymać to twierdzenie. Oczywiście trzeba jasno powiedzieć, że jeszcze przez długie lata kulminacja sprzedaży NNW szkolnego będzie przypadała na jesień. To naturalny moment na taką decyzję zakupową: dziecko rozpoczyna rok szkolny, a my zwracamy uwagę na wszystko, co będzie mu w tym czasie potrzebne. Kupujemy zeszyty i książki, wybieramy zajęcia dodatkowe i… kupujemy ubezpieczenie.
Nie sposób jednak nie zauważyć, że coraz częściej sięgamy po nie również w innych miesiącach – przed wakacjami, wyjazdem na ferie czy dłuższym weekendem. Tym samym powoli, ale konsekwentnie obserwujemy odchodzenie od modelu, w którym ubezpieczenie szkolne kupowane było przede wszystkim za pośrednictwem placówki oświatowej.
A więc mamy pierwszy element ewolucji
Drugi to, w mojej ocenie, stopniowe odchodzenie od formy grupowej na rzecz ubezpieczenia indywidualnego. Nadal oczywiście ubezpieczenia grupowe – dla całej klasy czy szkoły – stanowią istotną część rynku. Są również agenci specjalizujący się właśnie w takim modelu sprzedaży. W szerszej perspektywie coraz wyraźniej widać jednak rosnącą rolę ubezpieczenia indywidualnego.
Powodów jest kilka: stopniowe zanikanie sezonowości zakupowej, rosnąca świadomość rodziców, ale również zmieniające się podejście samych placówek oświatowych.
Gdybym miał pokusić się o prognozę, powiedziałbym, że ten trend będzie rozwijał się także w kolejnych latach, a ubezpieczenia indywidualne będą wybierane coraz częściej.
Czyli dalszy ciąg ewolucyjnych zmian
Powstaje zatem pytanie: skoro zmieniają się nasze nawyki i trendy zakupowe, to co dzieje się z samą ofertą? Na ile zmienia się ubezpieczenie szkolne? I czy te zmiany nadal mają charakter ewolucyjny, czy może w którymś momencie możemy już mówić o rewolucji?
NNW szkolne z założenia było bardzo prostym ubezpieczeniem. Początki tej linii produktowej były dość skromne, zwłaszcza jeśli porównamy ówczesne zakresy z dzisiejszą ofertą.
Za przykład niech posłuży oferta przygotowana na potrzeby programu ubezpieczenia Szkół Samorządowych w Krakowie w roku 2006.
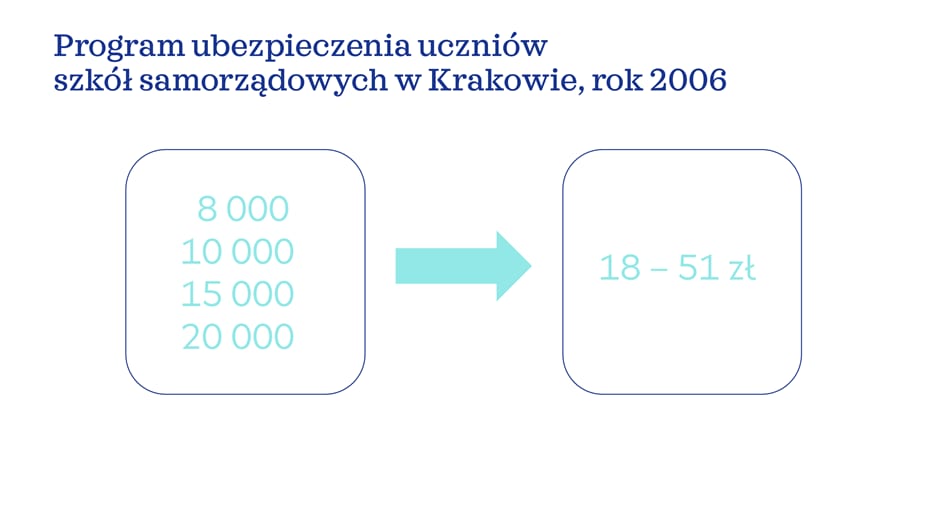
Ówczesna oferta przewidywała sumy ubezpieczenia do 20 tys. zł i składkę do 50 zł. Głównym ryzykiem objętym ochroną był uszczerbek na zdrowiu.
I właściwie tak wyglądała większość ofert: stosunkowo niewysokie sumy ubezpieczenia i zakres koncentrujący się przede wszystkim na ryzykach wypadkowych.
Na czym więc polegała ewolucja?
Przede wszystkim na dodawaniu kolejnych ryzyk, odpowiadających na zmieniające się oczekiwania klientów.
Od zdarzeń czysto wypadkowych rynek przeszedł do ofert obejmujących również świadczenia na wypadek poważnego zachorowania, pobytu w szpitalu, ukąszenia czy pogryzienia. Rozszerzały się tabele uszczerbkowe, pojawiały się świadczenia związane z konkretnymi zdarzeniami, takimi jak sepsa, oparzenie czy śmierć rodzica.
Sukcesywnie rosły także sumy ubezpieczenia – aż do dzisiejszego poziomu, kiedy suma przekraczająca 100 tys. zł nie jest już niczym zaskakującym.
W efekcie proste, roczne ubezpieczenie obejmujące przede wszystkim następstwa nieszczęśliwych wypadków stało się produktem oferującym znacznie szerszy i bardziej kompleksowy zakres ochrony.
Oferta szkolna rozwijała się zatem „z duchem czasu” – dopasowując się do tego, jak żyjemy, jak zmieniają się potrzeby rodzin i jak rośnie nasza świadomość ubezpieczeniowa.
W trakcie tej ewolucji pojawił się również zupełnie nowy, na pierwszy rzut oka wręcz „niepasujący” do klasycznego NNW komponent – odpowiedzialność cywilna dziecka.
Dziś OC trudno traktować jako produktowy dodatek. Jego znaczenie rośnie choćby w kontekście wymagań stawianych przez organizatorów praktyk szkolnych czy studenckich.
I właśnie w tym miejscu warto się zatrzymać. Bo jeżeli do ewolucji mielibyśmy dołożyć potencjalną rewolucję, jej źródłem może być właśnie OC. Dodam: obowiązkowe OC.
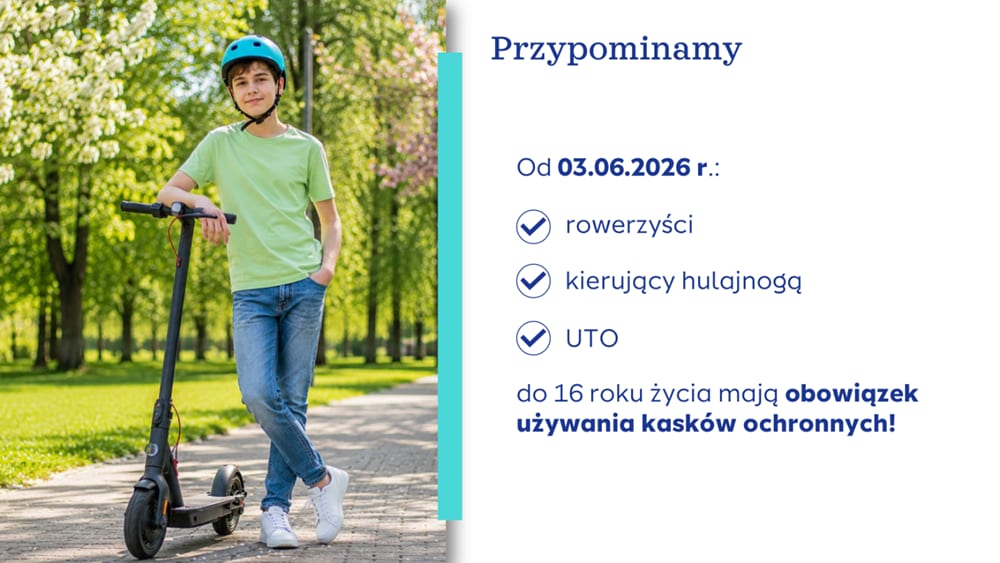
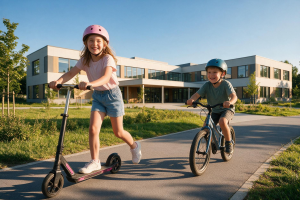
Hulajnogi elektryczne spotykamy dziś właściwie codziennie. Wielu z nas zapewne nieraz odruchowo usuwało się z drogi, kiedy mijał nas rozpędzony użytkownik takiego pojazdu.
Hulajnogi wjechały w naszą codzienność z przysłowiowym przytupem. Rosnąca popularność tego środka transportu i liczba zdarzeń z jego udziałem doprowadziły już do zmian w prawie. Od czerwca tego roku osoby, które nie ukończyły 16. roku życia, podczas jazdy hulajnogą elektryczną, rowerem czy urządzeniem transportu osobistego mają obowiązek używania kasku.
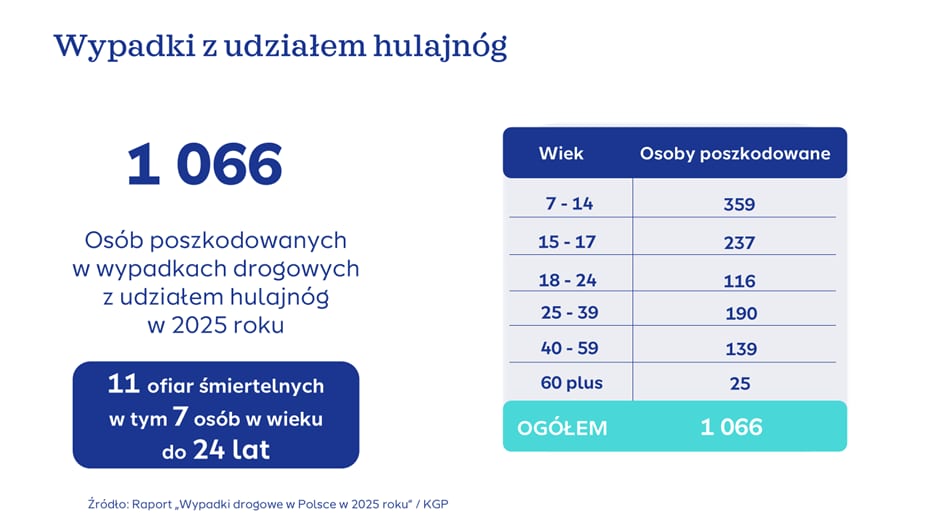
Jak ma się to do wspomnianej rewolucji w NNW szkolnym?
Rosnąca liczba zdarzeń z udziałem użytkowników hulajnóg może w przyszłości prowadzić do kolejnych zmian regulacyjnych. W części krajów europejskich obowiązek posiadania odpowiedniej ochrony OC dla użytkowników hulajnóg elektrycznych już funkcjonuje.
Dlaczego taki kierunek zmian można sobie wyobrazić również u nas? Ponieważ większa liczba zdarzeń oznacza również większą liczbę szkód, roszczeń i realnych kosztów ponoszonych przez osoby poszkodowane.
Jako społeczeństwo mamy naturalną niechęć do kolejnych nakazów czy obowiązkowych opłat. Jeszcze kilka lat temu trudno byłoby sobie wyobrazić obowiązkowe OC dla użytkowników hulajnóg. Dziś, przy rosnącej liczbie tych pojazdów oraz zdarzeń z ich udziałem, taki kierunek zmian nie wydaje się już całkowicie abstrakcyjny.
I właśnie tu pojawia się element potencjalnej rewolucji
Gdyby w przyszłości ustawodawca zdecydował się na wprowadzenie obowiązku posiadania OC przez użytkowników hulajnóg, mogłoby to istotnie wpłynąć na rynek ubezpieczeń, w tym także na sposób, w jaki postrzegana jest ochrona odpowiedzialności cywilnej dzieci i młodzieży.
Czy taki scenariusz się ziści? Tego dziś oczywiście nie wiemy. Warto jednak obserwować ten kierunek, bo jeszcze kilka lat temu wiele rozwiązań, które dziś traktujemy jako naturalny element bezpieczeństwa, również wydawało się mało prawdopodobnych.
Tyle „gdybania” o tym, co może nas czekać
Jedno jest pewne: ten segment ubezpieczeń będzie zmieniał się razem z otaczającym nas światem. A ten świat oznacza dziś nie tylko nowe sposoby przemieszczania się czy spędzania wolnego czasu.
Coraz większa część życia dzieci i młodzieży przenosi się również do internetu. Sieć daje ogromne możliwości – edukacyjne, społeczne i rozrywkowe – ale niesie też ryzyka, których jeszcze kilkanaście lat temu praktycznie nie braliśmy pod uwagę. Kontakt z nieodpowiednimi treściami, cyberprzemoc, oszustwa, niebezpieczne wyzwania czy łatwość nawiązywania relacji z nieznajomymi sprawiają, że mówiąc dziś o bezpieczeństwie dziecka, nie możemy ograniczać się wyłącznie do świata offline.
Nie chodzi oczywiście o całkowitą kontrolę każdego kliknięcia. Warto jednak wiedzieć, gdzie dziecko spędza czas w sieci, rozmawiać z nim o zagrożeniach i reagować na niepokojące sygnały. Tak jak uczymy dzieci zakładania kasku czy bezpiecznego przechodzenia przez ulicę, tak samo potrzebna jest dziś edukacja dotycząca rozsądnego korzystania z internetu.
Jedna rzecz natomiast pozostaje niezmienna także w samych ubezpieczeniach: wysokość składki ma realny wpływ na zakres ochrony oraz wysokość potencjalnych świadczeń.
Czasem pozornie tańsza polisa może finalnie okazać się bardzo droga – jeśli w sytuacji, w której rzeczywiście potrzebujemy ochrony, świadczenie nie wystarcza na pokrycie kosztów zdarzenia, a różnicę musimy sfinansować z własnych środków.
Dlatego na początku nowego roku szkolnego życzę czytelnikom przede wszystkim mądrych i świadomych wyborów przy zakupie ubezpieczenia. A jeszcze bardziej – żeby z polis na życie czy NNW nigdy nie trzeba było korzystać.
Bo najlepsza polisa to nadal ta, która daje poczucie bezpieczeństwa, ale której nie musimy uruchamiać.
| A jeśli chcieliby Państwo dowiedzieć się więcej o ubezpieczeniach szkolnych SIGNAL IDUNA, ich zakresie i możliwościach sprzedaży, zachęcam do kontaktu z Beatą Tomaszewską-Kijowską opiekunką ALWIS z ramienia SIGNAL IDUNA. Chętnie odpowie na pytania i pomoże dobrać rozwiązanie odpowiednie do potrzeb Państwa klientów.Kontakt: Beata Tomaszewska-Kijowskabeata.tomaszewska-kijowska@signal-iduna.pltel. 532 541 753 |