



Ponad 26 tysięcy elektronicznych oświadczeń o kolizjach, przeszło 21 tysięcy zgłoszeń przekazanych ubezpieczycielom i możliwość skrócenia obsługi szkód nawet o 30–40%. Tak przedstawia się pierwszy rok funkcjonowania usługi mStłuczka w aplikacji mObywatel. Czy cyfrowe zgłaszanie kolizji rzeczywiście zmienia sposób likwidacji szkód komunikacyjnych? I jaką rolę w upowszechnianiu tego rozwiązania mogą odegrać agenci ubezpieczeniowi?
Rok mStłuczki. Jak kierowcy przyjęli nowe rozwiązanie?
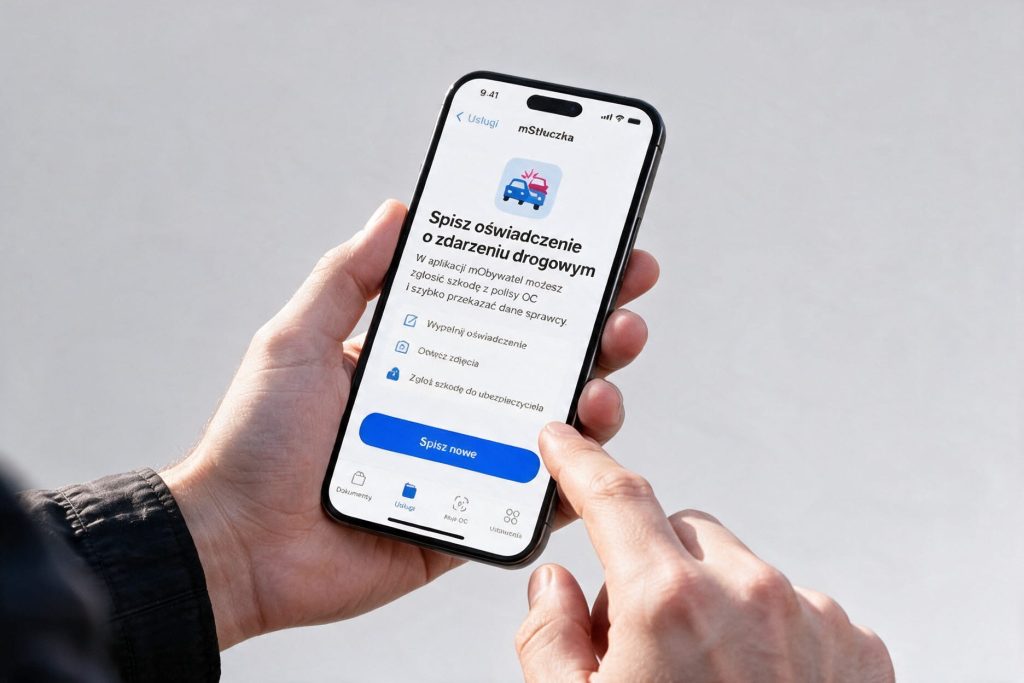
1 września 2025 roku w aplikacji mObywatel udostępniono usługę mStłuczka, umożliwiającą uczestnikom kolizji drogowej sporządzenie wspólnego elektronicznego oświadczenia, dołączenie dokumentacji fotograficznej oraz przekazanie zgłoszenia szkody bezpośrednio do ubezpieczyciela.
Rozwiązanie miało przede wszystkim uprościć formalności towarzyszące kolizjom drogowym. Zamiast papierowego formularza, ręcznego przepisywania danych i późniejszego kontaktowania się z zakładem ubezpieczeń, kierowcy otrzymali możliwość przeprowadzenia znacznej części procedury za pomocą smartfona.
Po pierwszym roku funkcjonowania usługi można już przyjrzeć się jej wykorzystaniu w praktyce.
Według danych dotyczących pierwszych dwunastu miesięcy działania mStłuczki kierowcy sporządzili około 26 tysięcy elektronicznych oświadczeń o kolizjach. Ponad 21 tysięcy zdarzeń zostało następnie zgłoszonych ubezpieczycielom bezpośrednio za pośrednictwem aplikacji.
mStłuczka – pierwszy rok w liczbach
| Wskaźnik | Wynik |
|---|---|
| Sporządzone elektroniczne oświadczenia o kolizjach | 26 tys. |
| Zgłoszenia szkód przekazane ubezpieczycielom | 21 tys. |
| Formularze sporządzone bez wysłania zgłoszenia szkody z aplikacji | 4,5 tys. |
| Szacowane skrócenie czasu obsługi wybranych szkód | 30–40% |
Dane przybliżone na podstawie materiału źródłowego. Skrócenie czasu obsługi jest wartością szacunkową, a nie potwierdzoną średnią dla całego rynku.
Ponad 4,5 tysiąca formularzy sporządzono bez późniejszego przesłania zgłoszenia szkody bezpośrednio z aplikacji. Pokazuje to, że kierowcy korzystają z mStłuczki nie tylko jako narzędzia do zgłaszania roszczeń, ale również jako cyfrowego odpowiednika tradycyjnego oświadczenia o kolizji.
Według przytoczonych danych około jednej piątej zgłoszeń przekazanych ubezpieczycielom trafiło do PZU.
Choć liczby te nie oznaczają jeszcze masowego zastąpienia tradycyjnych sposobów zgłaszania szkód, wskazują na rosnące zainteresowanie cyfrową obsługą zdarzeń drogowych. Tym bardziej że usługa obejmuje wyłącznie określone rodzaje kolizji.
Cyfrowe zgłoszenie szkody. Co zmienia się po stronie ubezpieczyciela?
Największą korzyścią z wdrożenia mStłuczki może okazać się nie samo wyeliminowanie papierowych formularzy, lecz jakość informacji, które trafiają do zakładu ubezpieczeń już na początku procesu likwidacji szkody.
W tradycyjnym modelu zgłaszania kolizji ubezpieczyciel otrzymuje dane wprowadzane ręcznie przez uczestników zdarzenia. Nieczytelne oświadczenia, brakujące informacje, błędne numery rejestracyjne czy niekompletna dokumentacja fotograficzna mogą wymagać dodatkowych wyjaśnień.
Każda taka sytuacja oznacza kolejne czynności administracyjne, kontakt z klientem i potencjalne wydłużenie procesu likwidacyjnego.
mStłuczka ogranicza część tych problemów.
Dzięki integracji z państwowymi rejestrami system automatycznie uzupełnia wybrane dane dotyczące pojazdów, ich właścicieli oraz ubezpieczenia OC posiadaczy pojazdów mechanicznych. Uczestnicy zdarzenia nie muszą przepisywać wszystkich informacji z dokumentów, co zmniejsza ryzyko pomyłek.
Do oświadczenia można również dołączyć zdjęcia uszkodzonych pojazdów i miejsca zdarzenia.
W efekcie ubezpieczyciel może otrzymać uporządkowany zestaw informacji obejmujący zarówno dane identyfikacyjne, jak i opis okoliczności kolizji oraz dokumentację fotograficzną.
To istotna zmiana z punktu widzenia organizacji procesu likwidacji szkód.
Likwidacja szkody nawet o 40% szybciej? Technologia skraca procedury
Według szacunków przytoczonych w materiale źródłowym sprawy przekazywane przez mStłuczkę mogą być obsługiwane średnio o około 30–40% szybciej niż porównywalne szkody zgłaszane tradycyjnymi kanałami.
Takie wartości należy jednak traktować jako szacunki dotyczące określonych procesów, a nie gwarantowany rezultat dla każdej szkody.
Na czas likwidacji wpływają bowiem również stopień skomplikowania zdarzenia, zakres uszkodzeń, kompletność dokumentacji i rozwiązania technologiczne stosowane przez konkretnego ubezpieczyciela.
Cyfrowe zgłoszenie może jednak usprawnić kilka kluczowych etapów:
- Weryfikację danych – część informacji pochodzi bezpośrednio z rejestrów, co ogranicza konieczność ich ręcznego sprawdzania.
- Kompletowanie dokumentacji – zdjęcia i opis zdarzenia mogą zostać przekazane wraz ze zgłoszeniem.
- Kontakt z poszkodowanym – mniej braków formalnych oznacza potencjalnie mniej próśb o dodatkowe informacje.
- Ocenę uszkodzeń – w prostszych przypadkach dokumentacja może pozwolić na przeprowadzenie zdalnej oceny szkody.
- Automatyzację obsługi – ustandaryzowane dane mogą być łatwiej przetwarzane przez systemy informatyczne zakładów ubezpieczeń.
Gdzie w tym procesie pojawia się sztuczna inteligencja?
Cyfrowe zgłoszenia stwarzają dodatkowe możliwości dla ubezpieczycieli wykorzystujących rozwiązania oparte na sztucznej inteligencji.
Systemy analizujące zdjęcia mogą wspierać identyfikację uszkodzonych elementów pojazdu, klasyfikację szkody czy wstępne szacowanie kosztów naprawy. Z kolei automatyczne mechanizmy weryfikacyjne mogą pomagać w sprawdzaniu kompletności dokumentacji i kierowaniu spraw do odpowiednich ścieżek likwidacyjnych.
Nie oznacza to, że każda szkoda zgłoszona przez mStłuczkę jest automatycznie rozpatrywana przez AI. Zakres automatyzacji zależy od technologii wykorzystywanych przez poszczególne zakłady ubezpieczeń.
Istotne jest jednak to, że mStłuczka dostarcza dane w formie sprzyjającej dalszej automatyzacji procesu likwidacji szkód.
Nie każdą kolizję można zgłosić przez mStłuczkę
Pomimo zalet usługa nie jest rozwiązaniem uniwersalnym. Została zaprojektowana przede wszystkim z myślą o nieskomplikowanych kolizjach drogowych, w których uczestnicy są zgodni co do przebiegu zdarzenia i odpowiedzialności za jego spowodowanie.
Aby skorzystać z mStłuczki, muszą zostać spełnione określone warunki.
| Warunek | Wymagania |
|---|---|
| Liczba pojazdów | Dokładnie dwa pojazdy |
| Rejestracja | Oba pojazdy zarejestrowane w Polsce |
| Poszkodowani | Brak osób rannych |
| Zakres uszkodzeń | Szkody dotyczą wyłącznie uczestniczących pojazdów |
| Aplikacja | Obaj kierowcy korzystają z mObywatela |
| Odpowiedzialność | Zgodność uczestników co do sprawcy i poszkodowanego |
Jeżeli w zdarzeniu uczestniczą trzy samochody, uszkodzone zostało również inne mienie albo któryś z uczestników odniósł obrażenia, nie można skorzystać z tej procedury.
Podobnie jest w sytuacji, gdy kierowcy nie są zgodni co do okoliczności kolizji lub odpowiedzialności za jej spowodowanie.
W takich przypadkach konieczne jest skorzystanie z innych sposobów udokumentowania i zgłoszenia zdarzenia, a w uzasadnionych sytuacjach wezwanie odpowiednich służb. W razie zagrożenia zdrowia lub życia priorytetem pozostaje udzielenie pomocy i wezwanie służb ratunkowych.
Ograniczenia te mogą częściowo tłumaczyć, dlaczego liczba elektronicznych oświadczeń jest wciąż stosunkowo niewielka w porównaniu ze skalą wszystkich szkód komunikacyjnych w Polsce.
Jak działa mStłuczka? Dwie funkcje w jednej aplikacji
Usługa dostępna w mObywatelu obejmuje dwa zasadnicze etapy, które nie muszą być realizowane łącznie.
1. Sporządzenie wspólnego oświadczenia o kolizji
Uczestnicy zdarzenia przygotowują elektroniczny dokument zawierający informacje o pojazdach, kierowcach, okolicznościach kolizji i odpowiedzialności za jej spowodowanie.
Wybrane dane pobierane są automatycznie z państwowych rejestrów, co upraszcza wypełnienie formularza.
Do dokumentu można dołączyć zdjęcia wykonane na miejscu zdarzenia.
Elektroniczne oświadczenie ma taką samą moc prawną jak prawidłowo sporządzone oświadczenie papierowe. Dokument jest zabezpieczony elektroniczną pieczęcią, która pozwala potwierdzić jego autentyczność i integralność.
2. Zgłoszenie szkody bezpośrednio do ubezpieczyciela
Po sporządzeniu oświadczenia osoba poszkodowana może przekazać zgłoszenie szkody do zakładu ubezpieczeń bezpośrednio za pośrednictwem aplikacji.
Nie ma więc konieczności ponownego wpisywania wszystkich danych do odrębnego formularza zgłoszeniowego.
Co istotne, samo sporządzenie oświadczenia nie oznacza automatycznie zgłoszenia roszczenia do ubezpieczyciela. To dwa odrębne działania.
Kierowca może przygotować dokument w mStłuczce, a następnie zgłosić szkodę innym kanałem, na przykład przez stronę internetową ubezpieczyciela lub infolinię.
Wspólny projekt administracji publicznej i rynku ubezpieczeniowego
Uruchomienie mStłuczki było efektem współpracy Ministerstwa Cyfryzacji, Centralnego Ośrodka Informatyki oraz Ubezpieczeniowego Funduszu Gwarancyjnego, przy udziale Polskiej Izby Ubezpieczeń i zakładów ubezpieczeń.
Projekt połączył infrastrukturę państwowych rejestrów z potrzebami rynku ubezpieczeniowego oraz kierowców.
Z perspektywy obywatela oznacza to możliwość załatwienia formalności związanych z kolizją w aplikacji, z której korzysta już przy innych sprawach urzędowych.
Z perspektywy ubezpieczyciela – dostęp do bardziej uporządkowanych danych oraz możliwość ich wykorzystania w cyfrowych procesach likwidacyjnych.
mStłuczka dołączyła tym samym do usług mObywatela przydatnych kierowcom, takich jak mPrawo jazdy, Moje pojazdy, Punkty karne czy Sprawdź OC.
Agent ubezpieczeniowy a mStłuczka. Dlaczego warto informować klientów?
Rozwój cyfrowych kanałów zgłaszania szkód ma znaczenie nie tylko dla ubezpieczycieli i kierowców, ale również dla agentów ubezpieczeniowych oraz osób wykonujących czynności agencyjne (OFWCA).
W codziennej praktyce agent jest często pierwszą osobą, do której klient zwraca się po kolizji. Pytania dotyczą sposobu zgłoszenia szkody, wymaganych dokumentów, kontaktu z ubezpieczycielem i kolejnych etapów postępowania.
Znajomość mStłuczki może więc stać się kolejnym elementem profesjonalnej obsługi posprzedażowej.
Co agent może zrobić w praktyce?
Po pierwsze – informować o usłudze już przy zawieraniu OC.
Krótka informacja o możliwości sporządzenia elektronicznego oświadczenia może okazać się dla klienta szczególnie przydatna w przyszłości.
Po drugie – wyjaśniać, kiedy można skorzystać z mStłuczki.
Warto podkreślać, że rozwiązanie dotyczy określonych kolizji dwóch pojazdów, bez osób rannych i bez sporu co do odpowiedzialności.
Po trzecie – przypominać o dokumentacji fotograficznej.
Zdjęcia uszkodzeń, położenia pojazdów i miejsca zdarzenia mogą mieć znaczenie dla późniejszej oceny szkody.
Po czwarte – wskazywać różnicę między oświadczeniem a zgłoszeniem szkody.
Klient powinien wiedzieć, że przygotowanie elektronicznego oświadczenia nie jest równoznaczne z przekazaniem zgłoszenia do ubezpieczyciela.
Po piąte – wspierać klientów, którzy nie mogą skorzystać z aplikacji.
Tradycyjne sposoby zgłaszania szkód pozostają potrzebne. Rolą agenta jest również pomoc w wyborze właściwej procedury.
Z punktu widzenia budowania relacji z klientem takie wsparcie może mieć duże znaczenie. Pokazuje bowiem, że obsługa ubezpieczeniowa nie kończy się na wystawieniu polisy.
Czy mStłuczka zmieni rynek likwidacji szkód komunikacyjnych?
Pierwszy rok funkcjonowania mStłuczki pokazuje, że cyfrowe oświadczenia o kolizjach znalazły zastosowanie w praktyce. Ponad 26 tysięcy sporządzonych dokumentów i przeszło 21 tysięcy zgłoszeń przekazanych ubezpieczycielom to punkt wyjścia do dalszego rozwoju usługi.
Jednocześnie trudno jeszcze mówić o zastąpieniu tradycyjnych kanałów zgłaszania szkód. Ograniczony zakres zdarzeń obsługiwanych przez aplikację, konieczność posiadania mObywatela przez obu kierowców oraz przyzwyczajenia użytkowników sprawiają, że papierowe oświadczenia i inne formy kontaktu z ubezpieczycielami nadal odgrywają ważną rolę.
Potencjał mStłuczki wykracza jednak poza wygodę kierowców.
Ustandaryzowane dane, integracja z rejestrami publicznymi, elektroniczna dokumentacja i możliwość automatycznego przekazania informacji do zakładu ubezpieczeń mogą przyczyniać się do usprawnienia całego procesu likwidacyjnego.
W połączeniu z rozwojem automatyzacji i narzędzi AI może to oznaczać dalsze ograniczanie liczby czynności administracyjnych oraz szybszą obsługę prostych szkód komunikacyjnych.
Dla agentów ubezpieczeniowych płynie z tego praktyczny wniosek: znajomość nowoczesnych narzędzi obsługi szkód staje się coraz ważniejszą częścią doradztwa i opieki nad klientem. Bo wartość agenta nie sprowadza się wyłącznie do wyboru odpowiedniej polisy, ale obejmuje również pomoc wtedy, gdy klient rzeczywiście potrzebuje ochrony ubezpieczeniowej.